

Mua nhà phố ở TP.HCM xong, bán lại được trong bao lâu?
Người mua nhà phố hay lo cùng một chuyện: bỏ tiền ra rồi thì lấy lại bằng cách nào. Thanh khoản nhà phố TP.HCM không có một con số chung, vì hai căn cùng đường vẫn có thể bán nhanh chậm khác hẳn nhau. Bài này đưa năm phép đo bạn tự làm được cho từng căn trước khi đặt cọc. Bài không dự đoán giá cả thị trường.
Thanh khoản nhà phố TP.HCM là gì, vì sao phải đo từng căn
Thanh khoản là chuyện đổi căn nhà ra tiền: mất bao lâu, bán được gần giá chào đến đâu, và cầm về bao nhiêu sau thuế phí. Ba thứ này khác nhau theo từng căn, nên thanh khoản chung của cả thành phố ít giúp bạn hơn thanh khoản của đúng căn bạn sắp mua.
Vì sao tòa nhà quanh 20 đến 25 tỷ thường dễ bán, mình đã giải thích ở bài thanh khoản nhà dòng tiền. Bài này đi hướng khác: bạn cầm một căn cụ thể và đo nó.
Về thời gian, theo kinh nghiệm của mình, bán một căn nhà mất trung bình khoảng bốn tháng, đặt giá cao hơn thị trường thì có thể tới nửa năm. Mình viết ở bài căn hộ dịch vụ có bán được không khi cần rút vốn. Đó là mức chung, không riêng nhà phố TP.HCM.
Cần nhớ
Bài này không đoán giá nhà lên hay xuống. Nó chỉ giúp bạn nhìn ra một căn dễ hay khó bán.
Phép đo một: căn đã nằm trên thị trường bao lâu
Phép đo rẻ nhất là thời gian. Một tin đăng đã lâu mà vẫn còn thì mức giá đó chưa có người chịu trả.
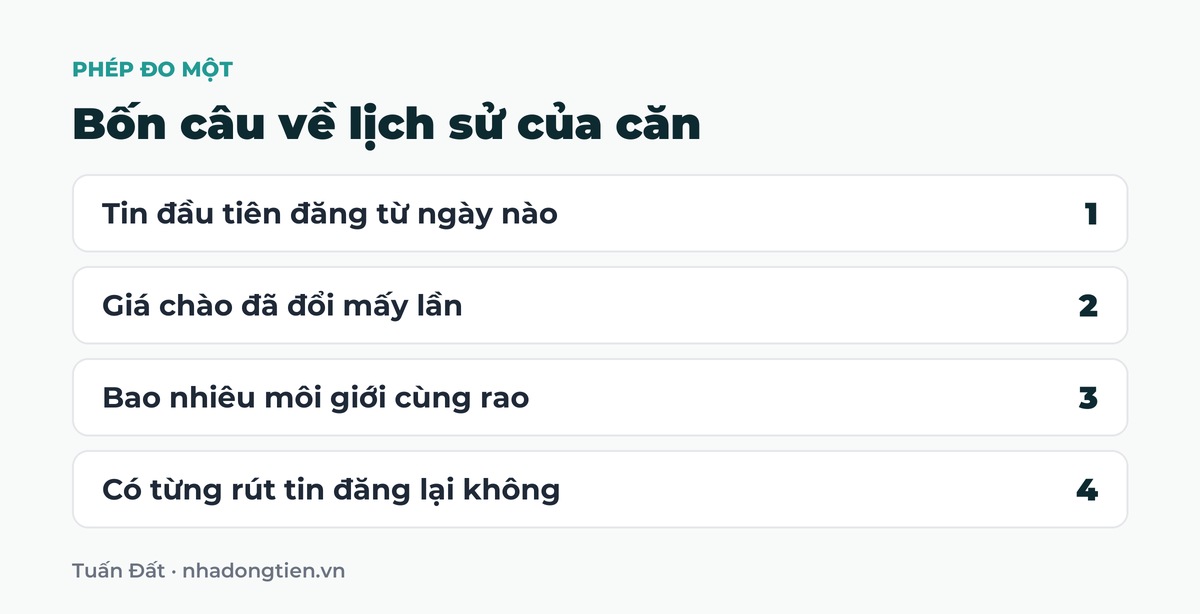
Tìm các tin rao cũ và mới của cùng một căn, ghi lại ngày đăng và giá chào. Cách làm đầy đủ mình viết ở bài chủ nhà hạ giá chào nhiều lần thì nên trả giá thế nào. Rồi hỏi bốn câu:
- Tin đầu tiên của căn này đăng từ ngày nào.
- Giá chào đã đổi mấy lần, mỗi lần giảm bao nhiêu.
- Có bao nhiêu môi giới cùng rao một căn mà chưa ai chốt.
- Căn có từng rút tin rồi đăng lại với giá khác không.
Chưa đủ dữ liệu thì ghi là chưa biết, đừng đoán cho tròn.
Phép đo hai: bao nhiêu người đã xem và đã trả giá
Hỏi người bán hoặc môi giới bốn câu, rồi hỏi lại một người không cùng phía:
- Tháng gần nhất có bao nhiêu nhóm khách vào xem.
- Đã có ai trả giá chưa, mức nào, vì sao chưa chốt.
- Người xem chê điều gì nhiều nhất: giá, đường, hẻm hay giấy tờ.
- Người bán có thương lượng không và vì sao bán.
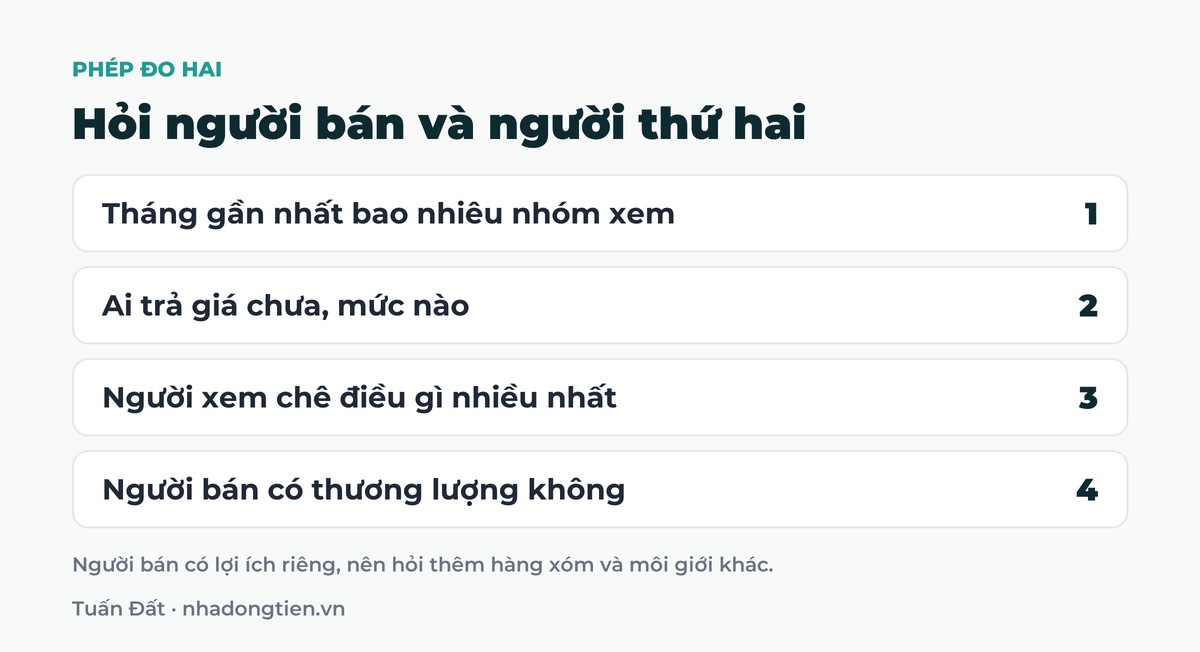
Người bán có lợi ích riêng nên câu trả lời chỉ là tín hiệu, chưa phải bằng chứng. Hỏi thêm hàng xóm và một môi giới khác để đối chiếu. Một căn có một người trả giá khác hẳn một căn có mười người trả giá.
Phép đo ba: giá chào so với các căn cùng đường
Giá một căn chỉ có nghĩa khi đặt cạnh các căn tương tự. Lập một bảng nhỏ ba đến năm căn đang chào cùng đường, cùng loại: mặt tiền hay hẻm, số tầng, đã hoàn công hay chưa.
Lấy giá chào chia cho diện tích đất để ra giá mỗi mét vuông. Rồi hỏi một môi giới trong khu: căn gần nhất quanh đây đã chốt giá bao nhiêu. Giá chào chưa phải giá bán.
Ví dụ giả định, số tròn để tính, không phải giá của khu nào: căn A chào 15 tỷ trên 60 m² đất, tức 250 triệu mỗi mét vuông. Căn B chào 13,2 tỷ cũng 60 m², tức 220 triệu. Căn C chào 13,8 tỷ cũng 60 m², tức 230 triệu. Trung bình hai căn B và C là 225 triệu, nên A cao hơn khoảng 11%.
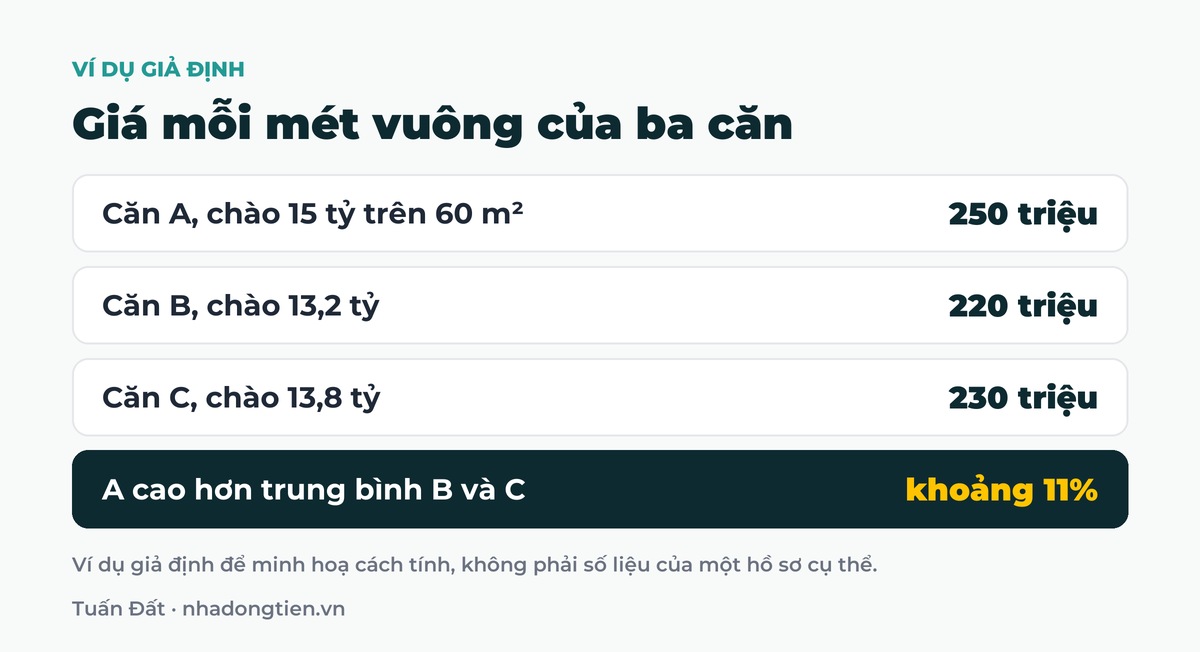
Chênh 11% chưa chắc là sai, vì A có thể rộng mặt tiền hơn. Nhưng bạn phải trả lời được nhờ đâu A đáng giá hơn, và người mua sau có thấy điều đó không.
Phép đo bốn: người mua kế tiếp là ai, có đủ tiền không
Đến lúc bạn bán, ai sẽ mua? Căn không có tiền thuê thì người mua sau chỉ còn nhóm mua để ở hoặc kinh doanh, và tổng giá càng lớn thì nhóm này càng hẹp. Ở TP.HCM mình lấy đường ô tô tránh nhau làm tiêu chuẩn tối thiểu để dễ bán lại.
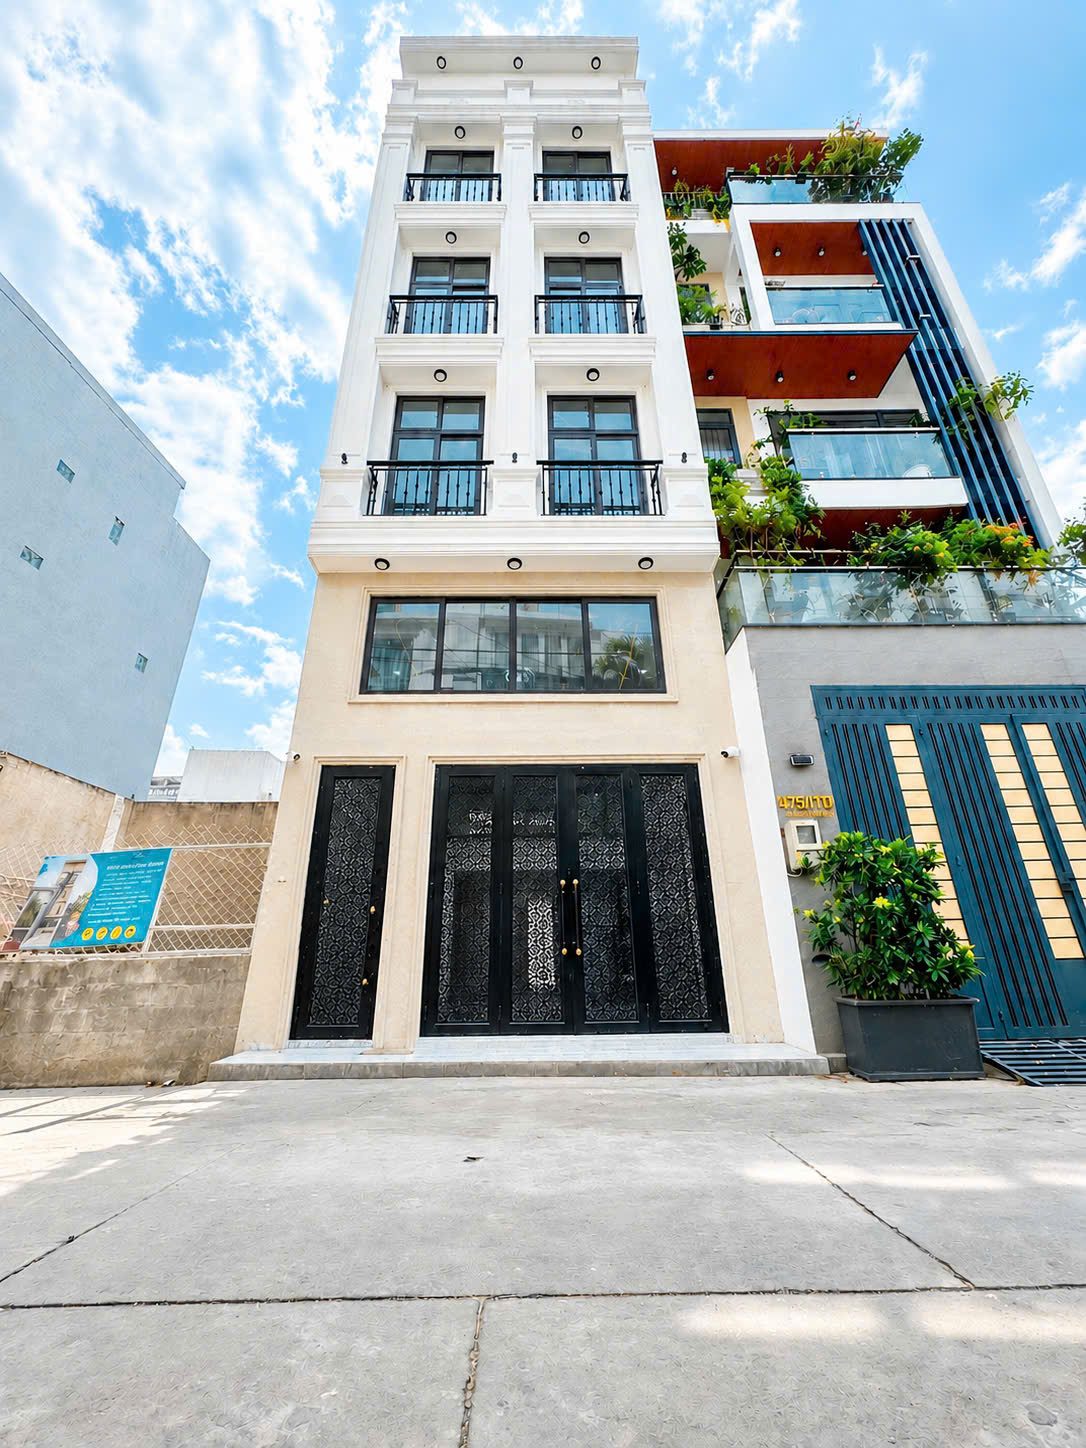
Với căn đang cho thuê, người mua sau lấy tiền thuê một năm chia cho giá. Mình cũng định giá ngược từ dòng tiền như vậy: với số tiền thuê thực tế này, trả bao nhiêu thì đạt tỷ suất mình muốn.
Lấy tòa 18 phòng ở Gò Vấp mình từng quay (số lúc quay video, cần hỏi lại). Mức khoán khoảng 100 triệu mỗi tháng, tức 1,2 tỷ một năm. Giá chào khoảng 21 tỷ cho tỷ suất khoảng 5,7%. Chủ giảm còn khoảng 19,7 tỷ thì tỷ suất khoảng 6%. Người mua sau nhìn tỷ suất, không nhìn số tiền đã giảm.
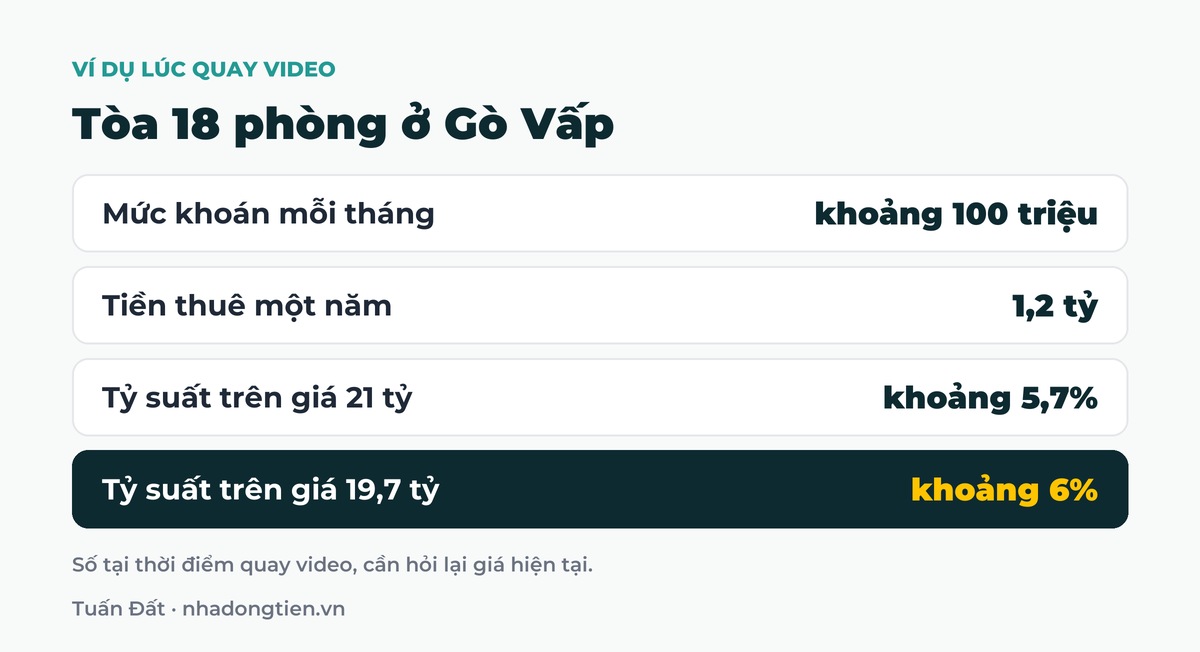
Rồi đến vốn. Mình thường bảo khách tính vay được khoảng một nửa giá mua, cách tính ở bài ngân hàng cho vay bao nhiêu phần trăm giá trị nhà. Với giá 19,7 tỷ, người mua sau cần gần 10 tỷ tiền của họ, chưa kể thuế phí. Số người có sẵn khoản đó chính là số người bạn sẽ bán lại cho.
Phép đo năm: chi phí khi bán và hồ sơ để người sau mua được
Thanh khoản còn là cầm về bao nhiêu. Cũng trong bài về căn hộ dịch vụ ở trên, mình tính ví dụ bán một căn 10 tỷ: phí môi giới khoảng 1%, thuế thu nhập cá nhân 2%, tân trang khoảng 0,5%, cộng vài khoản lặt vặt. Tiền thực nhận chỉ còn quanh 9,5 tỷ.
Rồi đến hồ sơ. Người mua sau cũng sẽ đi vay, mà ngân hàng ngại nhà xây sai phép, sổ chung hoặc sổ ghi sai mục đích đất. Nhà chưa hoàn công thì vay được ít hơn. Khi mua, hãy xin luôn giấy phép xây dựng, hồ sơ hoàn công và giấy tờ phòng cháy, đủ để giao lại cho người sau.
Giấy tờ của từng căn bạn nên nhờ văn phòng công chứng hoặc luật sư xem, còn khoản vay thì hỏi trực tiếp ngân hàng.
Đang cân nhắc một căn nhà phố ở TP.HCM và chưa chắc bán lại được?
Mình có thể cùng bạn xem lại một căn cụ thể trước khi bạn đặt cọc. Bạn vào nhóm Zalo kho nhà Hồ Chí Minh để xem thêm các tòa đang bán kèm giá và tiền thuê thực tế.
Vào nhóm Zalo kho nhà HCMHoặc theo dõi và nhắn tin cho mình trên Facebook.
Câu hỏi thường gặp
Thanh khoản nhà phố TP.HCM là gì?
Là khả năng đổi căn nhà ra tiền: bán trong bao lâu, bán được gần giá chào đến mức nào và cầm về bao nhiêu sau thuế phí. Mỗi căn một khác nên cần đo từng căn.
Làm sao biết một căn nhà phố có dễ bán lại không?
Đo năm thứ: thời gian rao, số người xem và trả giá, giá mỗi mét vuông so với căn cùng đường, người mua kế tiếp có đủ tiền không, và chi phí khi bán cùng hồ sơ để người sau vay được.
Căn tổng giá lớn có khó bán hơn không?
Thường chậm hơn, vì người mua sau cần nhiều vốn tự có hơn và số người như vậy ít hơn.
Giá chào có phải giá bán thật không?
Không. Giá chào là mức người bán mong muốn. Hãy hỏi một môi giới trong khu căn gần nhất đã chốt giá bao nhiêu, rồi so giá mỗi mét vuông với các căn tương tự.
Bài này có dự báo giá nhà phố TP.HCM không?
Không. Bài không dự đoán giá lên hay xuống vì không ai đoán chắc được. Bài chỉ đưa cách đo một căn cụ thể.
Bài viết liên quan
- Chủ nhà đang vay ngân hàng bao nhiêu, hỏi để làm gì
- Rao bán nhà không ai mua thì nên làm gì
- Mua nhà dòng tiền TP.HCM nên chọn khu vực nào
- Nhà chưa hoàn công có mua được không và rủi ro ở đâu
Nội dung trong bài là quan điểm cá nhân của người viết, không phải lời khuyên đầu tư hay tư vấn pháp lý. Các con số trong ví dụ chỉ để minh hoạ cách tính, có thể khác thực tế của từng tòa nhà và không phải cam kết lợi nhuận.

BÀI VIẾT LIÊN QUAN
Lạm phát ảnh hưởng đến bất động sản cho thuê thế nào
Lạm phát ảnh hưởng đến bất động sản cho thuê qua giá nhà, tiền thuê [...]
Th11
Kinh tế Việt Nam cuối năm 2026, đọc 5 số trước khi mua nhà
Kinh tế Việt Nam cuối năm 2026 qua năm con số: tỷ giá, xuất siêu, [...]
Th11
Căn hộ dịch vụ Vĩnh Viễn Quận 10 23,6 tỷ, đã cho thuê khoán
Căn hộ dịch vụ Vĩnh Viễn Quận 10 23,6 tỷ, 11 căn hộ đủ nội [...]
Th11
Tòa 24 phòng căn hộ dịch vụ Phan Huy Ích Gò Vấp 23,8 tỷ
Căn hộ dịch vụ Phan Huy Ích Gò Vấp 23,8 tỷ, 24 phòng xây mới [...]
Th11
Tòa 11 căn hộ dịch vụ Phan Huy Ích Gò Vấp 14,9 tỷ
Căn hộ dịch vụ Phan Huy Ích Gò Vấp 14,9 tỷ, giảm từ 17,5 tỷ, [...]
Th11
Căn hộ dịch vụ Phan Huy Ích Gò Vấp 14,7 tỷ hợp đồng khoán
Căn hộ dịch vụ Phan Huy Ích Gò Vấp 14,7 tỷ, 16 phòng, khoán 6 [...]
Th11
Căn hộ dịch vụ Phan Huy Ích Gò Vấp 13,8 tỷ giảm từ 16 tỷ
Căn hộ dịch vụ Phan Huy Ích Gò Vấp 13,8 tỷ, giảm từ 16 tỷ, [...]
Th11
Tòa căn hộ dịch vụ Phạm Văn Chiêu Gò Vấp 15,9 tỷ, 15 phòng
Căn hộ dịch vụ Phạm Văn Chiêu Gò Vấp 15,9 tỷ, 15 phòng kín khách, [...]
Th11