

Dùng đòn bẩy tài chính thế nào để không biến tài sản thành gánh nặng?
Đòn bẩy tài chính không xấu. Nó giúp bạn mua tài sản lớn hơn, dùng tiền thuê để trả nợ và tận dụng tốt hơn vốn tự có. Nhưng dùng sai thì một tài sản tưởng như tốt sẽ thành gánh nặng hằng tháng. Vấn đề nằm ở ba câu hỏi: vay bao nhiêu, tài sản có dòng tiền thật không, và sau khi trả ngân hàng còn dương hay âm.
Đòn bẩy tài chính trong bất động sản dòng tiền là gì
Đòn bẩy tài chính là việc dùng vốn vay, thường là vay ngân hàng, để mua tài sản có giá trị lớn hơn số vốn tự có. Với bất động sản dòng tiền, đòn bẩy thường được dùng để mua nhà cho thuê, căn hộ dịch vụ, chung cư mini hoặc tòa nhà nhiều phòng.
Nói đơn giản, có 10 tỷ vốn tự có, thay vì chỉ mua tài sản 10 tỷ, bạn vay thêm 5 đến 10 tỷ để mua tài sản 15 đến 20 tỷ. Tiền thuê hằng tháng được dùng một phần để trả ngân hàng. Còn dư sau khi trả nợ thì đòn bẩy đang hỗ trợ bạn. Dòng tiền âm thì đòn bẩy đang tạo áp lực.
Đòn bẩy không phải là mượn tiền để giàu nhanh. Nó là một công cụ, và chỉ hiệu quả khi tài sản có dòng tiền thật, pháp lý rõ, chi phí vận hành kiểm soát được và khoản vay nằm trong vùng an toàn.
Bốn điều kiện nên dùng đòn bẩy
- Tài sản có dòng tiền thật: đã có khách thuê, có doanh thu thực tế, có hợp đồng thuê, tỷ lệ lấp đầy rõ ràng và lịch sử vận hành đủ tin cậy. Không vay dựa trên lời hứa sau này sẽ cho thuê được.
- Dòng tiền ròng đủ trả nợ: sau khi trả ngân hàng vẫn còn dư và còn biên an toàn.
- Có quỹ dự phòng: tối thiểu 6 đến 12 tháng chi phí vận hành và trả nợ, để không bị động khi trống phòng, lãi suất tăng hoặc phát sinh sửa chữa.
- Pháp lý rõ và thanh khoản tốt: ưu tiên pháp lý sạch, vị trí tốt, chất lượng xây dựng tốt, dễ quản lý và dễ bán lại.
Phép tính cần nhớ
Dòng tiền ròng sau vận hành, trừ tiền trả ngân hàng, bằng dòng tiền còn lại sau vay. Kết quả âm nghĩa là bạn phải lấy tiền từ nguồn khác để bù, và tài sản chưa tự nuôi được khoản vay.
Góc nhìn từ kinh nghiệm vay của chính mình nằm trong bài khi nào nên dùng đòn bẩy ngân hàng mua bất động sản.
Khi nào không nên dùng đòn bẩy
- Phải vay quá cao so với vốn tự có: chỉ cần lãi suất tăng, phòng trống nhiều hơn dự kiến hoặc phát sinh sửa chữa là dòng tiền âm ngay.
- Dòng tiền ròng không đủ trả nợ: một tòa thu 90 triệu mỗi tháng chưa chắc là tài sản tốt nếu sau khi trừ chi phí và trả nợ, bạn vẫn phải bù tiền.
- Chưa có quỹ dự phòng, tài sản chưa có dòng tiền thật hoặc pháp lý chưa rõ.
- Mua vì sợ mất cơ hội.
Về tỷ lệ, vay dưới 30% giá trị tài sản thường an toàn hơn, 30 đến 50% có thể hợp lý nếu hiểu dòng tiền và có dự phòng, 50 đến 60% cần rất thận trọng, trên 60% là rủi ro cao và không hợp với người mới. Phân tích kỹ hơn ở bài tỷ lệ vay an toàn khi đầu tư bất động sản dòng tiền.
Dùng đúng và dùng sai khác nhau thế nào
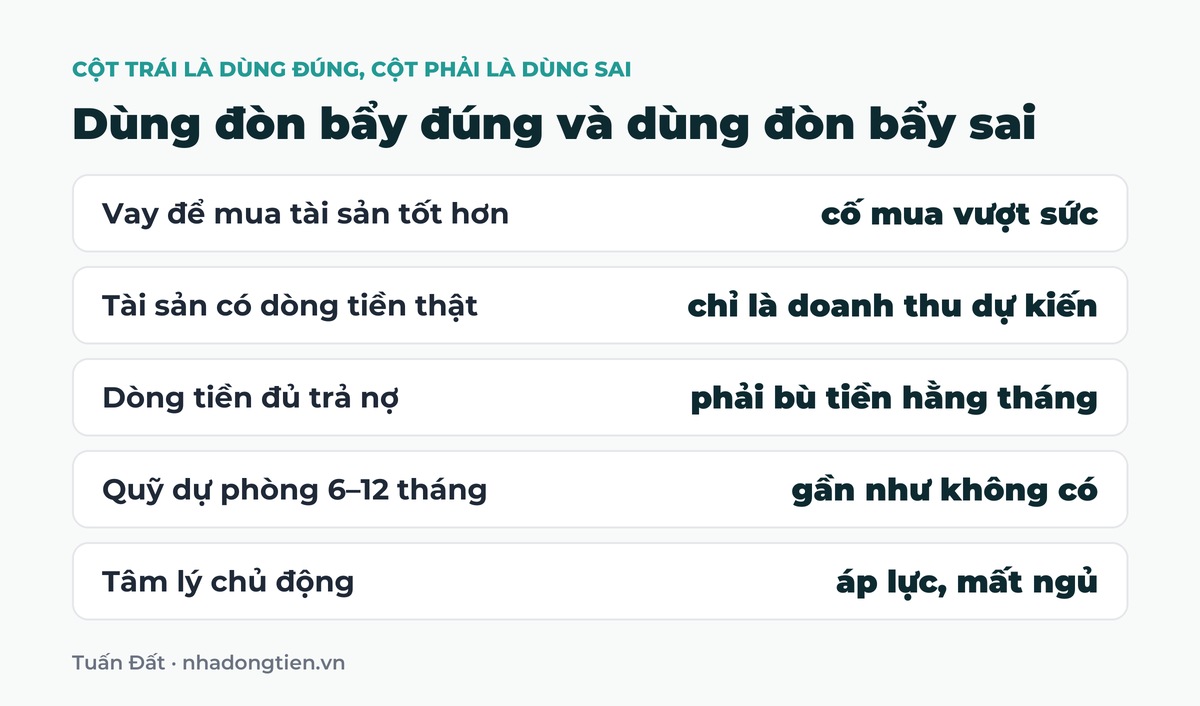
- Mục tiêu vay: dùng đúng là để mua tài sản tốt hơn. Dùng sai là cố mua tài sản vượt sức.
- Dòng tiền: đúng là có dòng tiền thật. Sai là chỉ có doanh thu dự kiến.
- Khả năng trả nợ: đúng là dòng tiền đủ trả nợ. Sai là phải bù tiền hằng tháng.
- Quỹ dự phòng: đúng là có 6 đến 12 tháng. Sai là gần như không có.
- Tâm lý: đúng thì chủ động. Sai thì áp lực, mất ngủ.
Khác biệt lớn nhất không nằm ở việc có vay hay không. Nó nằm ở khả năng kiểm soát dòng tiền sau vay.
Ví dụ dùng đòn bẩy mua tài sản 20 tỷ
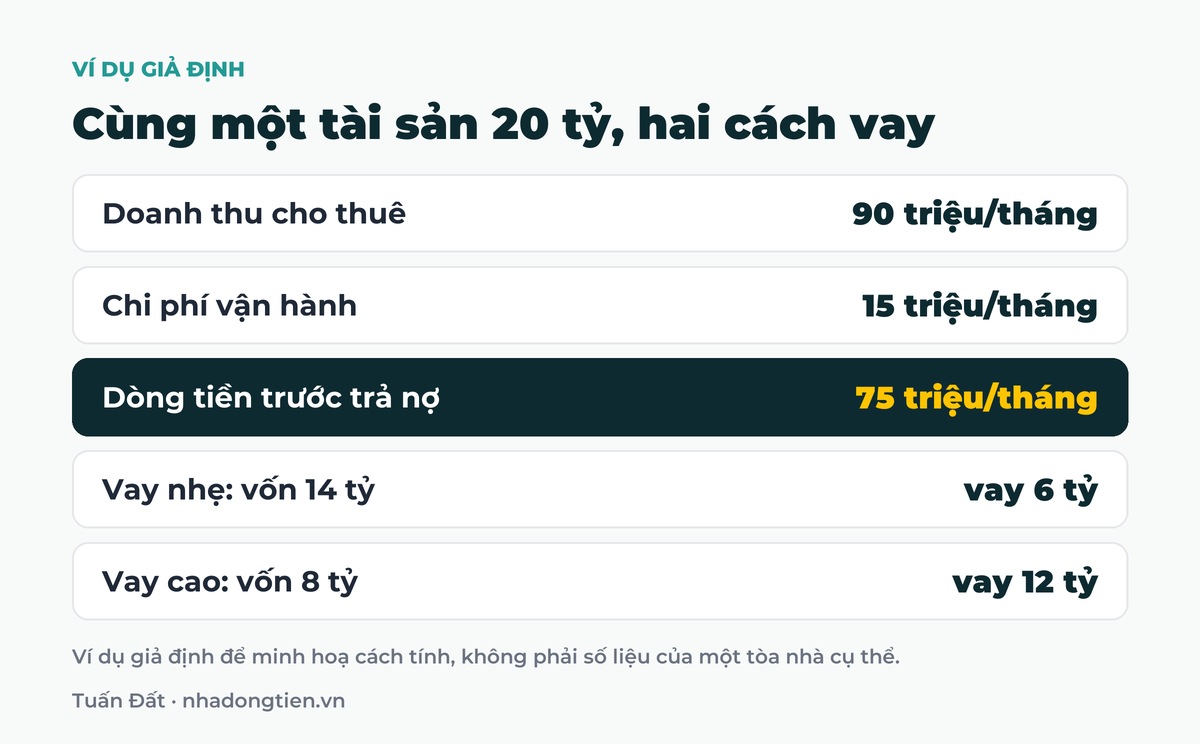
Giả sử một tài sản giá 20 tỷ, doanh thu cho thuê 90 triệu mỗi tháng, chi phí vận hành khoảng 15 triệu. Dòng tiền trước trả nợ khoảng 75 triệu mỗi tháng. So sánh hai phương án:
- Vay nhẹ: vốn tự có 14 tỷ, vay 6 tỷ. Áp lực trả nợ thấp hơn, biên an toàn tốt hơn.
- Vay cao: vốn tự có 8 tỷ, vay 12 tỷ. Mua được tài sản với ít vốn hơn nhưng áp lực trả nợ lớn hơn nhiều.
Nếu lãi suất tăng, phòng trống hoặc phát sinh sửa chữa, phương án vay cao dễ gặp rủi ro hơn. Không phải cứ vay được là nên vay. Khoản phải trả mỗi tháng tính theo bài cách tính khoản trả nợ cố định khi vay mua nhà dòng tiền.
Sáu nguyên tắc kiểm soát rủi ro
- Không vay nếu chưa tính dòng tiền sau nợ.
- Không dùng hết tiền mặt để đối ứng.
- Luôn có quỹ dự phòng 6 đến 12 tháng.
- Thử kịch bản lãi suất tăng.
- Thử kịch bản trống phòng hai đến ba tháng.
- Theo dõi dòng tiền hằng tháng sau khi mua.
Chỉ nên dùng đòn bẩy khi mọi câu hỏi về doanh thu, chi phí, khoản trả nợ đều được trả lời bằng số liệu. Nếu phần lớn câu trả lời vẫn là ước chừng, nghe nói, chủ nhà bảo vậy thì chưa nên vay. Rủi ro lớn nhất thường không nằm ở lúc mua mà ở quá trình trả nợ sau đó, nên bạn đọc tiếp bài cách quản lý dòng tiền khi vay mua bất động sản.
Muốn thử bài toán vay trên một tòa nhà cụ thể?
Mình có thể cùng bạn tính khoản trả hằng tháng so với tiền thuê thực tế của từng tòa. Bạn vào nhóm Zalo kho nhà Hồ Chí Minh hoặc nhóm Zalo kho nhà Hà Nội để xem thêm các tòa đang bán kèm giá và tiền thuê thực tế.
Vào nhóm Zalo kho nhà HCMHoặc theo dõi và nhắn tin cho mình trên Facebook.
Câu hỏi thường gặp
Đòn bẩy tài chính trong bất động sản dòng tiền là gì?
Là việc dùng vốn vay, thường là vay ngân hàng, để mua tài sản có giá trị lớn hơn vốn tự có. Đòn bẩy chỉ an toàn khi dòng tiền ròng đủ trả nợ và vẫn còn dư.
Có nên dùng đòn bẩy tài chính khi mua nhà dòng tiền không?
Có thể, nếu tài sản có dòng tiền thật, pháp lý rõ, tỷ lệ vay hợp lý và bạn có quỹ dự phòng. Không nên vay nếu dòng tiền sau nợ bị âm.
Tỷ lệ vay bao nhiêu là an toàn khi đầu tư bất động sản dòng tiền?
Tùy tài sản và dòng tiền. Vay 30 đến 50% có thể hợp lý nếu dòng tiền mạnh, còn trên 60% thường rủi ro cao, nhất là với người mới.
Dùng đòn bẩy tài chính có rủi ro gì?
Tiền thuê không đủ trả ngân hàng, lãi suất tăng, trống phòng, chi phí sửa chữa phát sinh hoặc tài sản khó bán lại khi cần rút vốn.
Làm sao kiểm soát rủi ro khi dùng đòn bẩy tài chính?
Tính dòng tiền sau nợ, giữ quỹ dự phòng 6 đến 12 tháng, thử kịch bản lãi suất tăng, kiểm tra tỷ lệ lấp đầy, pháp lý và theo dõi dòng tiền hằng tháng sau khi mua.
Bài viết liên quan
- Khi nào nên dùng đòn bẩy ngân hàng mua bất động sản
- Vay ngân hàng đầu tư bất động sản dòng tiền có an toàn không
- Tỷ lệ vay an toàn khi đầu tư bất động sản dòng tiền
- Cách quản lý dòng tiền khi vay mua bất động sản
- Đầu tư bất động sản dòng tiền theo từng mức vốn
- Đầu tư bất động sản dòng tiền với vốn 10 đến 20 tỷ
Nội dung trong bài là quan điểm cá nhân của người viết, không phải lời khuyên đầu tư hay tư vấn pháp lý. Các con số trong ví dụ và trong bảng chỉ để minh hoạ cách tính, có thể khác thực tế của từng tòa nhà và không phải cam kết lợi nhuận.

BÀI VIẾT LIÊN QUAN
Bán căn hộ dịch vụ Tân Bình giá bao nhiêu và nên xem gì
Bán căn hộ dịch vụ Tân Bình giá từ 12,5 đến 18,9 tỷ một tòa. [...]
Th10
Bán căn hộ dịch vụ Gò Vấp giá bao nhiêu và nên xem gì
Bán căn hộ dịch vụ Gò Vấp giá từ 10,7 đến 33,5 tỷ một tòa. [...]
Th10
Vợ chồng vay mua nhà cho thuê chưa thống nhất thì bàn sao
Vợ chồng vay mua nhà cho thuê mà một người còn lo thì chưa nên [...]
Th10
Thẩm định độc lập trước khi mua nhà có cần không
Thẩm định độc lập trước khi mua nhà gồm ba việc khác nhau: định giá, [...]
Th10
Sợ mua hớ nhà đất mà cũng sợ lỡ thì quyết định thế nào
Sợ mua hớ nhà đất nên chần chừ, rồi lại tiếc khi giá lên. Bài [...]
Th10
Review nhà dòng tiền trên mạng nên tin tới đâu
Review nhà dòng tiền trên mạng phần lớn do người bán làm. Video dùng được [...]
Th10
Nhà cho thuê vùng ven TP.HCM có nên mua không
Nhà cho thuê vùng ven TP.HCM khác đất nền chờ tăng giá ở chỗ có [...]
Th10
Nhà cho thuê Thủ Đức có hợp để mua đầu tư không
Nhà cho thuê Thủ Đức có người thuê là sinh viên và người đi làm, [...]
Th10