

Có bao nhiêu tiền thì nên đầu tư bất động sản dòng tiền theo cách nào?
Không có một con số đúng cho tất cả. Ở Hà Nội, nhà dòng tiền thường là chung cư mini, căn hộ dịch vụ hoặc tòa nhà nhiều phòng, giá phổ biến từ 10 đến 50 tỷ, quy mô chủ yếu 10 đến 30 phòng. Muốn biết mình đang ở đâu, bạn cần tính đủ năm yếu tố: giá tài sản, vốn tự có, tỷ lệ vay, dòng tiền ròng và quỹ dự phòng. Bài này đi qua từng mức vốn và dẫn tới bài chi tiết cho mức đó.
Số tiền cần chuẩn bị gồm những phần nào
Giá tài sản lớn không có nghĩa là bạn phải có đủ 100% tiền mặt. Số tiền cần chuẩn bị thường gồm ba phần:
- Vốn tự có để tham gia mua tài sản.
- Vốn vay ngân hàng nếu dùng đòn bẩy tài chính.
- Vốn dự phòng để xử lý trống phòng, sửa chữa, bảo trì, chi phí vận hành hoặc biến động lãi suất.
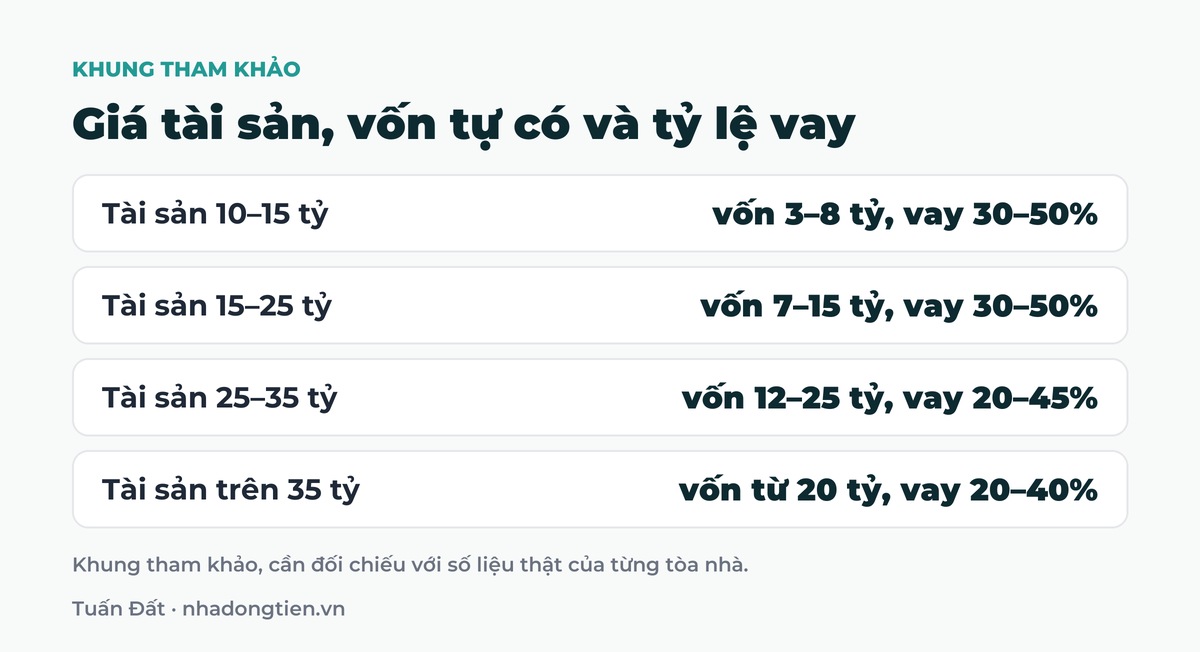
Khung tham khảo theo giá trị tài sản:
- Tài sản 10 đến 15 tỷ: vốn tự có nên có 3 đến 8 tỷ, vay 30 đến 50%. Hợp với người mới có tích lũy, bắt đầu thận trọng.
- Tài sản 15 đến 25 tỷ: vốn tự có 7 đến 15 tỷ, vay 30 đến 50%. Hợp với người có nền tài chính tốt.
- Tài sản 25 đến 35 tỷ: vốn tự có 12 đến 25 tỷ, vay 20 đến 45%. Hợp với người ưu tiên tài sản vị trí tốt.
- Tài sản trên 35 tỷ: vốn tự có từ 20 tỷ trở lên, vay 20 đến 40%.
Có đủ tiền cọc chưa có nghĩa là mua được. Một thương vụ an toàn phải được kiểm tra bằng dòng tiền ròng, khả năng trả nợ và quỹ dự phòng.
Vì sao không nên chỉ nhìn vào giá mua
Nhiều người mới nhìn giá bán rồi kết luận tòa này 15 tỷ, vậy cần 15 tỷ là mua được. Giá mua chỉ là phần nổi của thương vụ.
Sau khi mua, bạn còn phải tính thuế phí, công chứng, sang tên, sửa chữa, nâng cấp nội thất, chi phí vận hành, bảo trì, tiền tìm khách, phí quản lý và khoản dự phòng trống phòng. Nếu có vay thì thêm tiền trả gốc và lãi hằng tháng.
Một tòa có doanh thu tốt nhưng chi phí vận hành cao thì lợi nhuận thực tế vẫn thấp. Một tòa có giá mua hấp dẫn nhưng pháp lý rủi ro hoặc phòng khó lấp đầy cũng không phải lựa chọn an toàn. Câu hỏi đúng là sau khi trừ hết chi phí, mỗi tháng dòng tiền ròng còn lại bao nhiêu.
Gợi ý cách đi theo từng mức vốn
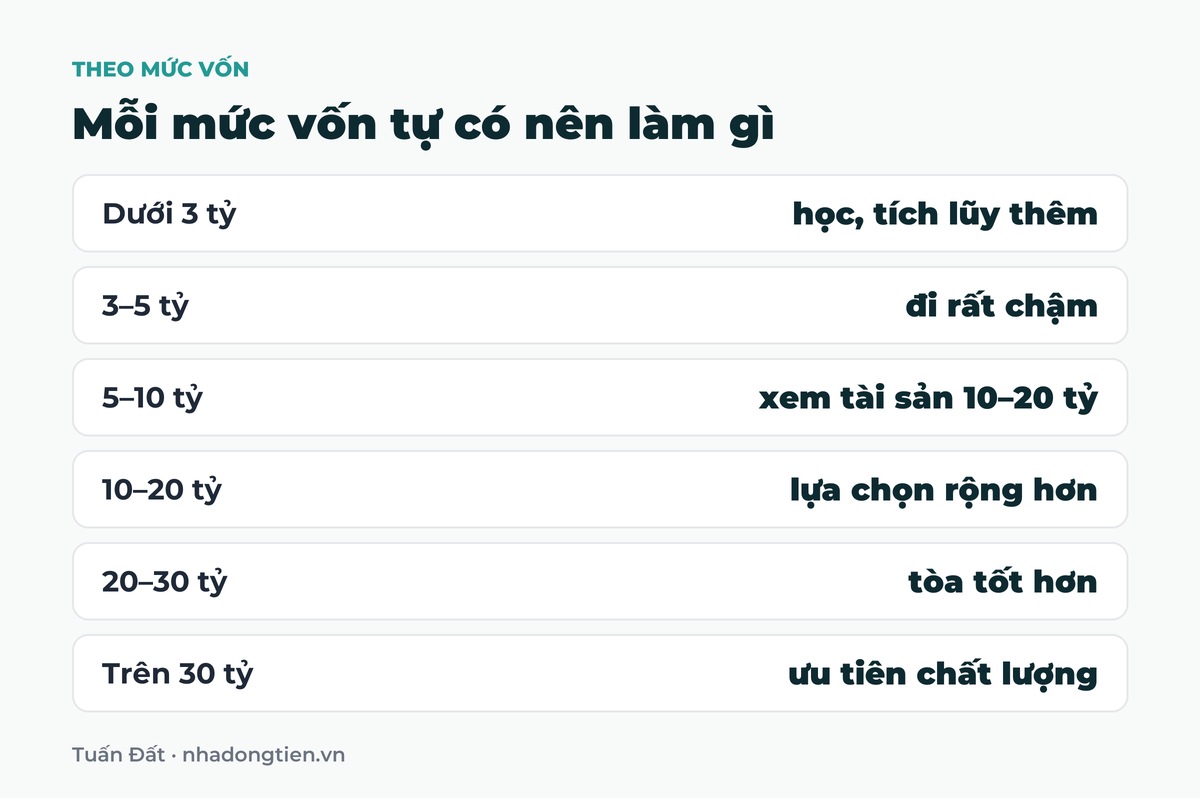
- Dưới 3 tỷ: chưa nên vội mua một tòa nhà dòng tiền lớn ở Hà Nội. Giai đoạn này nên học thị trường, học cách tính dòng tiền, hiểu pháp lý, khảo sát khu vực và tích lũy thêm. Không lao vào các mô hình góp vốn không rõ quyền sở hữu chỉ vì nghe nói lợi nhuận cao.
- 3 đến 5 tỷ: vẫn cần đi rất chậm. Vay quá cao để mua tài sản lớn thì áp lực trả nợ rất nặng. Giữ tiền dự phòng, không dùng hết tiền đang có để đặt cọc.
- 5 đến 10 tỷ: có thể bắt đầu xem tài sản trong vùng 10 đến 20 tỷ, tùy khả năng vay và dòng tiền thực tế. Trọng tâm là sau khi mua, tài sản có tự nuôi được khoản vay không. Chi tiết ở bài đầu tư bất động sản dòng tiền với vốn dưới 10 tỷ.
- 10 đến 20 tỷ: lựa chọn rộng hơn, tiếp cận được tài sản có vị trí tốt hơn, pháp lý rõ hơn và dòng tiền ổn định hơn. Xem bài vốn 10 đến 20 tỷ.
- 20 đến 30 tỷ: tiếp cận được những tòa tốt hơn về vị trí, chất lượng xây dựng, số phòng và thanh khoản. Vốn lớn hơn không đồng nghĩa an toàn hơn nếu mua sai tài sản. Xem bài vốn 20 đến 30 tỷ.
- Trên 30 tỷ: mục tiêu là chọn tài sản chất lượng cao, vị trí mạnh, thanh khoản tốt. Ở quy mô này, sai lầm nhỏ cũng ảnh hưởng lớn tới dòng tiền. Xem bài vốn trên 30 tỷ.
Vay ngân hàng bao nhiêu là an toàn
Vay ngân hàng không xấu. Vấn đề nằm ở tỷ lệ vay và khả năng trả nợ. Khoản vay chỉ an toàn khi dòng tiền ròng từ tài sản đủ trả ngân hàng và vẫn còn dư.
Phép tính cần nhớ
Dòng tiền ròng sau vận hành, trừ tiền trả ngân hàng, bằng dòng tiền còn lại sau vay. Nếu kết quả thường xuyên âm, bạn phải lấy tiền từ nguồn khác để bù và thương vụ chưa thực sự an toàn.
Trước khi vay, hãy thử ít nhất ba kịch bản: lãi suất hiện tại, lãi suất tăng và doanh thu cho thuê giảm. Nên có quỹ dự phòng tối thiểu 6 đến 12 tháng chi phí vận hành và trả nợ. Ngưỡng vay cụ thể có trong bài tỷ lệ vay an toàn khi đầu tư bất động sản dòng tiền.
Ví dụ mua một tòa nhà 15 tỷ ở Hà Nội
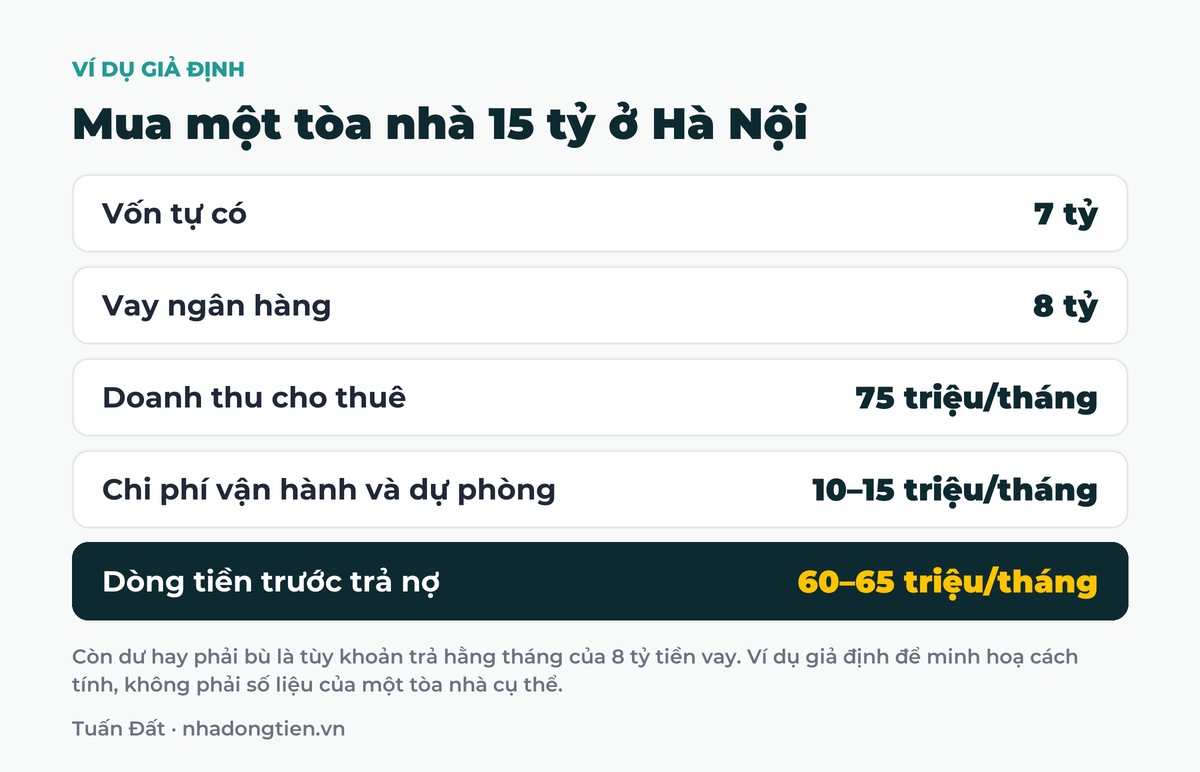
Giả sử một tòa nhà dòng tiền ở Hà Nội có giá 15 tỷ. Bạn có 7 tỷ vốn tự có và vay ngân hàng 8 tỷ. Tòa nhà cho thuê được 75 triệu mỗi tháng. Sau khi trừ chi phí vận hành, bảo trì và dự phòng trống phòng khoảng 10 đến 15 triệu, dòng tiền trước trả nợ còn khoảng 60 đến 65 triệu mỗi tháng.
Điểm cần nhìn không chỉ là có đủ 7 tỷ hay không. Quan trọng hơn là khoản vay 8 tỷ mỗi tháng phải trả bao nhiêu. Nếu tiền trả ngân hàng thấp hơn dòng tiền ròng, bạn còn dư. Nếu cao hơn, bạn phải bù thêm tiền hằng tháng.
Cùng một tài sản 15 tỷ, có người mua rất an toàn, có người mua lại rất áp lực. Khác biệt nằm ở vốn tự có, tỷ lệ vay, lãi suất, thời hạn vay và kỷ luật quản lý dòng tiền.
Tám câu hỏi trước khi xuống tiền
- Giá tài sản là bao nhiêu?
- Vốn tự có hiện tại là bao nhiêu?
- Có cần vay ngân hàng không, nếu vay thì vay bao nhiêu?
- Dòng tiền cho thuê thực tế mỗi tháng là bao nhiêu?
- Chi phí vận hành, bảo trì, trống phòng dự kiến là bao nhiêu?
- Sau khi trả ngân hàng, dòng tiền còn dương hay âm?
- Có quỹ dự phòng ít nhất 6 đến 12 tháng không?
- Pháp lý, vị trí, chất lượng xây dựng và thanh khoản có an toàn không?
Chỉ nên xuống tiền khi phần lớn câu trả lời đã rõ bằng số liệu. Điều quan trọng không phải là mua tài sản lớn nhất mà là mua tài sản vừa với năng lực tài chính của mình. Sau khi mua, bạn theo dõi tiếp theo bài cách quản lý dòng tiền khi vay mua bất động sản.
Muốn biết với số vốn hiện có thì nên xem tòa nào?
Mình có thể cùng bạn tính vốn tự có, mức vay và dòng tiền cho từng tòa nhà cụ thể. Bạn vào nhóm Zalo kho nhà Hà Nội để xem thêm các tòa đang bán kèm giá và tiền thuê thực tế.
Vào nhóm Zalo kho nhà Hà NộiHoặc theo dõi và nhắn tin cho mình trên Facebook.
Câu hỏi thường gặp
Cần bao nhiêu tiền để đầu tư bất động sản dòng tiền?
Tùy phân khúc tài sản và tỷ lệ vay. Với nhà dòng tiền ở Hà Nội, giá tài sản thường từ 10 đến 50 tỷ. Bạn nên có vốn tự có từ vài tỷ đến vài chục tỷ và thêm quỹ dự phòng để giữ an toàn dòng tiền.
Có 5 tỷ có đầu tư bất động sản dòng tiền được không?
Có thể, nhưng cần thận trọng. Với 5 tỷ vốn tự có, bạn có thể xem tài sản nhỏ hơn hoặc tài sản khoảng 10 đến 15 tỷ nếu vay hợp lý.
Có 10 tỷ nên đầu tư bất động sản dòng tiền như thế nào?
Với 10 tỷ vốn tự có, bạn có thể tiếp cận nhóm tài sản 15 đến 25 tỷ tùy khả năng vay. Nên ưu tiên tài sản có dòng tiền thật, pháp lý rõ, vị trí có nhu cầu thuê ổn định và chi phí vận hành kiểm soát được.
Có nên vay ngân hàng để mua bất động sản dòng tiền không?
Có thể vay nếu dòng tiền ròng từ tài sản đủ trả nợ và còn dư. Không nên vay chỉ vì kỳ vọng tăng giá. Khi vay cần tính kỹ lãi suất, khoản trả hằng tháng và kịch bản trống phòng.
Nên để lại bao nhiêu tiền dự phòng khi mua bất động sản dòng tiền?
Nên có quỹ dự phòng tối thiểu 6 đến 12 tháng chi phí vận hành và trả nợ để không bị động khi trống phòng, sửa chữa hoặc lãi suất thay đổi.
Bài viết liên quan
- Đầu tư bất động sản dòng tiền cần bao nhiêu vốn?
- Khi nào đủ điều kiện tài chính để mua nhà dòng tiền
- Cách dùng đòn bẩy tài chính trong bất động sản dòng tiền
- Vay ngân hàng đầu tư bất động sản dòng tiền có an toàn không
Nội dung trong bài là quan điểm cá nhân của người viết, không phải lời khuyên đầu tư hay tư vấn pháp lý. Các con số trong ví dụ và trong bảng chỉ để minh hoạ cách tính, có thể khác thực tế của từng tòa nhà và không phải cam kết lợi nhuận.

BÀI VIẾT LIÊN QUAN
Bán căn hộ dịch vụ Tân Bình giá bao nhiêu và nên xem gì
Bán căn hộ dịch vụ Tân Bình giá từ 12,5 đến 18,9 tỷ một tòa. [...]
Th10
Bán căn hộ dịch vụ Gò Vấp giá bao nhiêu và nên xem gì
Bán căn hộ dịch vụ Gò Vấp giá từ 10,7 đến 33,5 tỷ một tòa. [...]
Th10
Vợ chồng vay mua nhà cho thuê chưa thống nhất thì bàn sao
Vợ chồng vay mua nhà cho thuê mà một người còn lo thì chưa nên [...]
Th10
Thẩm định độc lập trước khi mua nhà có cần không
Thẩm định độc lập trước khi mua nhà gồm ba việc khác nhau: định giá, [...]
Th10
Sợ mua hớ nhà đất mà cũng sợ lỡ thì quyết định thế nào
Sợ mua hớ nhà đất nên chần chừ, rồi lại tiếc khi giá lên. Bài [...]
Th10
Review nhà dòng tiền trên mạng nên tin tới đâu
Review nhà dòng tiền trên mạng phần lớn do người bán làm. Video dùng được [...]
Th10
Nhà cho thuê vùng ven TP.HCM có nên mua không
Nhà cho thuê vùng ven TP.HCM khác đất nền chờ tăng giá ở chỗ có [...]
Th10
Nhà cho thuê Thủ Đức có hợp để mua đầu tư không
Nhà cho thuê Thủ Đức có người thuê là sinh viên và người đi làm, [...]
Th10