

Mua căn nhà 10 tỷ thì vay được ngân hàng bao nhiêu?
Mình thường nói với khách: hãy tính là vay được khoảng một nửa giá mua. Con số này không phải nói cho tròn. Nó đến từ cách ngân hàng định giá tài sản và xét hồ sơ người vay. Hiểu cách tính này, bạn biết mình cần chuẩn bị bao nhiêu vốn trước khi đi xem nhà.
Ngân hàng cho vay bao nhiêu phần trăm giá trị nhà
Ngân hàng là bên cầm đằng chuôi nên họ tính qua hai bước. Lấy ví dụ căn nhà giá thị trường 10 tỷ:
- Bước một, thẩm định giá: ngân hàng thường định giá khoảng 70 đến 80% giá thị trường, tức 7 đến 8 tỷ.
- Bước hai, cho vay trên giá thẩm định: thường 70 đến 80% của giá đã thẩm định, tức khoảng 4,9 đến 6,4 tỷ.
Vì vậy mình lấy mốc khoảng 50% để tính cho chắc. Gần đây nhiều ngân hàng thuê đơn vị định giá độc lập nên giá thẩm định có xu hướng thấp hơn, có căn chỉ vay được 45%.
Một ví dụ thực tế: mình bán một căn 14 tỷ ở quận trung tâm và khách được giải ngân 8 tỷ, hơn một nửa giá trị căn nhà.
Vì sao cùng một căn nhà mỗi người vay được một mức khác nhau
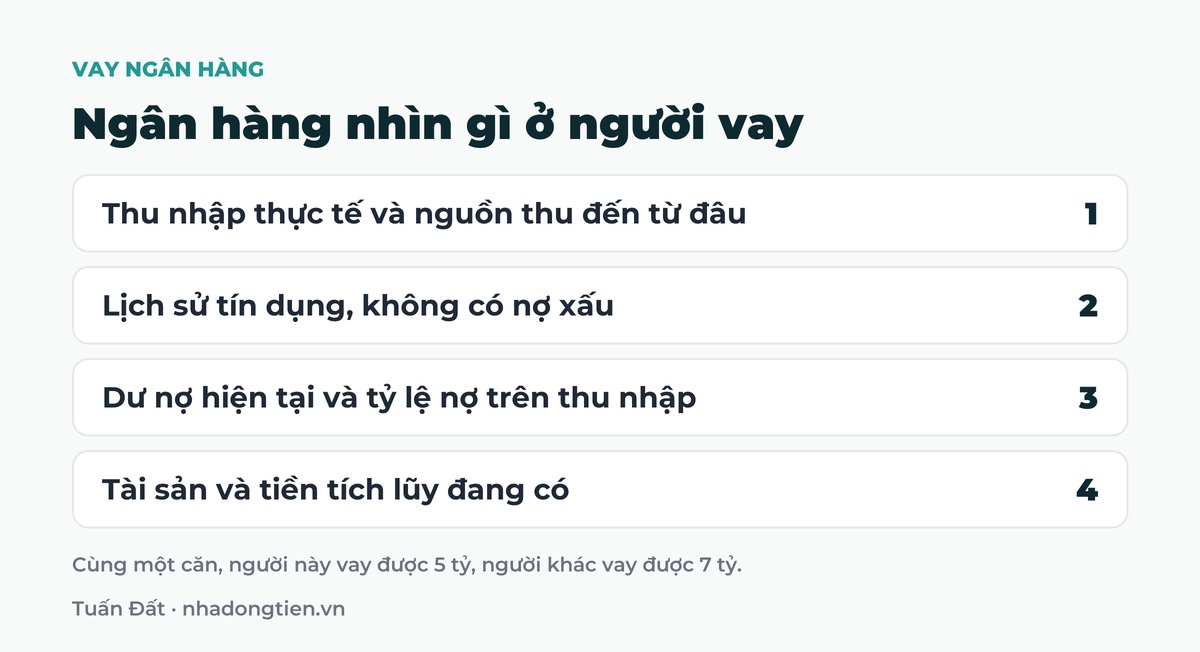
Ngân hàng không chỉ nhìn tài sản. Câu hỏi cuối cùng của họ là người vay có trả được nợ hay không. Cùng một căn, người này vay được 5 tỷ, người khác vay được 7 tỷ. Khác nhau ở hồ sơ:
- Thu nhập thực tế và nguồn thu đến từ đâu.
- Lịch sử tín dụng, không có nợ xấu.
- Dư nợ hiện tại và tỷ lệ nợ trên thu nhập.
- Tài sản và tiền tích lũy đang có.
Về phía tài sản, nhà phải rõ ràng về pháp lý, vị trí tốt và dễ bán lại. Nhà có sẵn dòng tiền cho thuê ở nội đô thường được ngân hàng đánh giá cao hơn.
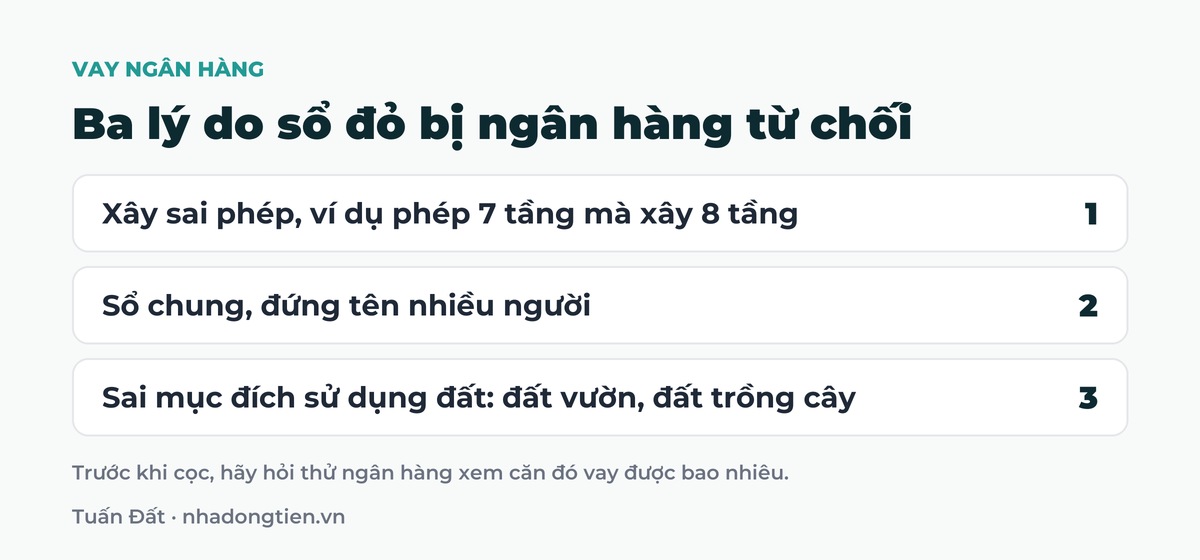
Ba lý do sổ đỏ bị ngân hàng từ chối
- Xây sai phép: giấy phép 7 tầng nhưng xây 8 tầng. Ngân hàng xuống kiểm tra thực tế, thấy sai phép là từ chối vì rủi ro bị tháo dỡ.
- Sổ chung: sổ đứng tên nhiều người thì khi cần xử lý tài sản phải có chữ ký của tất cả. Ngân hàng rất ngại.
- Sai mục đích sử dụng đất: sổ ghi đất vườn, đất trồng cây lâu năm thì dù đã xây nhà, ngân hàng vẫn không tính. Họ cho vay trên đất ở.
Điều cần nhớ
Một căn nhà có pháp lý tốt là căn nhà ngân hàng sẵn sàng nhận thế chấp. Trước khi cọc, hãy hỏi thử ngân hàng xem căn đó vay được bao nhiêu.
Chuẩn bị hồ sơ vay mua nhà thế nào
Ngân hàng không tin lời nói, họ tin dữ liệu giao dịch. Nếu bạn đang có nhà cho thuê mà thu tiền mặt, dòng tiền đó vô hình với ngân hàng. Mình làm ba việc:
- Mở một tài khoản riêng chỉ để thu tiền thuê, không dùng cho chi tiêu cá nhân.
- Yêu cầu khách thuê chuyển khoản với nội dung rõ ràng. Chi phí vận hành cũng trả bằng chuyển khoản.
- Mỗi tháng chuyển một khoản cố định từ tài khoản kinh doanh sang tài khoản cá nhân, như một khoản lương.
Một bản sao kê đều đặn, minh bạch giúp hồ sơ vay mạnh lên rất nhiều.
Nên vay ngân hàng nào và vay bao nhiêu là vừa
Chu kỳ trước mình từng vay một ngân hàng cổ phần và lãi suất thả nổi lên tới 15,3% mỗi năm. Từ trải nghiệm đó, mình ưu tiên bốn ngân hàng lớn có vốn nhà nước vì lãi suất sau ưu đãi thường ổn định hơn. Đổi lại, phần chứng minh thu nhập ở các ngân hàng này chặt hơn.
Ngân hàng cho vay được nhiều không có nghĩa là nên vay hết. Ba quy tắc mình dùng:
- Dòng tiền ròng chia cho tiền trả nợ hằng tháng phải từ 1,3 trở lên.
- Tính bằng lãi suất thả nổi cao nhất có thể xảy ra, không tính bằng lãi suất ưu đãi năm đầu.
- Người chưa có kinh nghiệm nên vay dưới 30% giá trị tài sản. Người đã từng vận hành nhà cho thuê và có thu nhập tốt mới nên vay quanh 50%.
Cách tính chỉ số an toàn ở quy tắc đầu tiên, mình hướng dẫn trong bài tỷ số đảm bảo trả nợ DSCR.
Muốn biết một căn cụ thể vay được bao nhiêu?
Mình có thể kết nối bạn với chuyên viên ngân hàng để thẩm định sơ bộ trước khi đặt cọc. Bạn vào nhóm Zalo kho nhà Hồ Chí Minh hoặc nhóm Zalo kho nhà Hà Nội để xem thêm các tòa đang bán kèm giá và tiền thuê thực tế.
Vào nhóm Zalo kho nhà HCMHoặc theo dõi và nhắn tin cho mình trên Facebook.
Câu hỏi thường gặp
Ngân hàng cho vay bao nhiêu phần trăm giá trị nhà?
Theo kinh nghiệm của mình, nên tính khoảng 50% giá mua. Ngân hàng thẩm định khoảng 70 đến 80% giá thị trường rồi cho vay 70 đến 80% trên giá thẩm định.
Vì sao cùng một căn nhà có người vay được nhiều hơn?
Vì ngân hàng xét cả hồ sơ người vay: thu nhập, lịch sử tín dụng, dư nợ hiện tại và tài sản tích lũy. Hồ sơ tốt thì hạn mức cao hơn.
Sổ đỏ thế nào thì ngân hàng không nhận thế chấp?
Thường gặp nhất là nhà xây sai phép, sổ chung đứng tên nhiều người và đất không phải đất ở.
Nên vay bao nhiêu phần trăm khi mua nhà dòng tiền?
Người chưa có kinh nghiệm nên vay dưới 30% giá trị tài sản. Người đã quen vận hành và có thu nhập tốt có thể vay quanh 50%, với điều kiện dòng tiền ròng gấp ít nhất 1,3 lần tiền trả nợ.
Bài viết liên quan
- Cách tính tỷ số đảm bảo trả nợ DSCR khi vay mua nhà dòng tiền
- Cách tính khoản trả nợ cố định PMT khi vay mua nhà dòng tiền
- Mua nhà dòng tiền khi lãi suất cao, ví dụ tòa 18 phòng Gò Vấp chủ giảm hơn 2 tỷ
- Đầu tư bất động sản dòng tiền: dùng tiền nhàn rỗi hay vay ngân hàng?
Nội dung trong bài là quan điểm cá nhân của người viết, không phải lời khuyên đầu tư hay tư vấn pháp lý. Giá bán, giá thuê và dòng tiền là số liệu tại thời điểm quay video, có thể đã thay đổi.

BÀI VIẾT LIÊN QUAN
Vì sao nhà cho thuê trống phòng dù vị trí đẹp
Vì sao nhà cho thuê trống phòng dù vị trí đẹp, giá hợp lý? Ba [...]
Th10
Cách tránh mua đỉnh bán đáy khi đầu tư bất động sản
Cách tránh mua đỉnh bán đáy khi đầu tư bất động sản: xác định mục [...]
Th10
Cách nhận biết tin đăng nhà đất ảo khi tìm mua nhà
Cách nhận biết tin đăng nhà đất ảo: vì sao có tin nhà đẹp giá [...]
Th10
Thời gian hoàn vốn nhà cho thuê tính thế nào
Thời gian hoàn vốn nhà cho thuê tính thế nào? Phân biệt dòng tiền dương [...]
Th10
Cách quản lý tài chính nhà cho thuê và lập quỹ dự phòng
Cách quản lý tài chính nhà cho thuê: bảng theo dõi tài sản và thu [...]
Th10
Phân khúc bất động sản nào đáng đầu tư những năm tới
Phân khúc bất động sản nào đáng đầu tư những năm tới? Năm nhóm mình [...]
Th10
Mua nhà dòng tiền với 50% vốn có khả thi không
Mua nhà dòng tiền với 50% vốn có khả thi không? Ví dụ căn 8 [...]
Th10
Lãi suất thả nổi và rủi ro khi vay mua nhà đất
Lãi suất thả nổi là rủi ro lớn nhất khi vay mua nhà đất. Bài [...]
Th10