

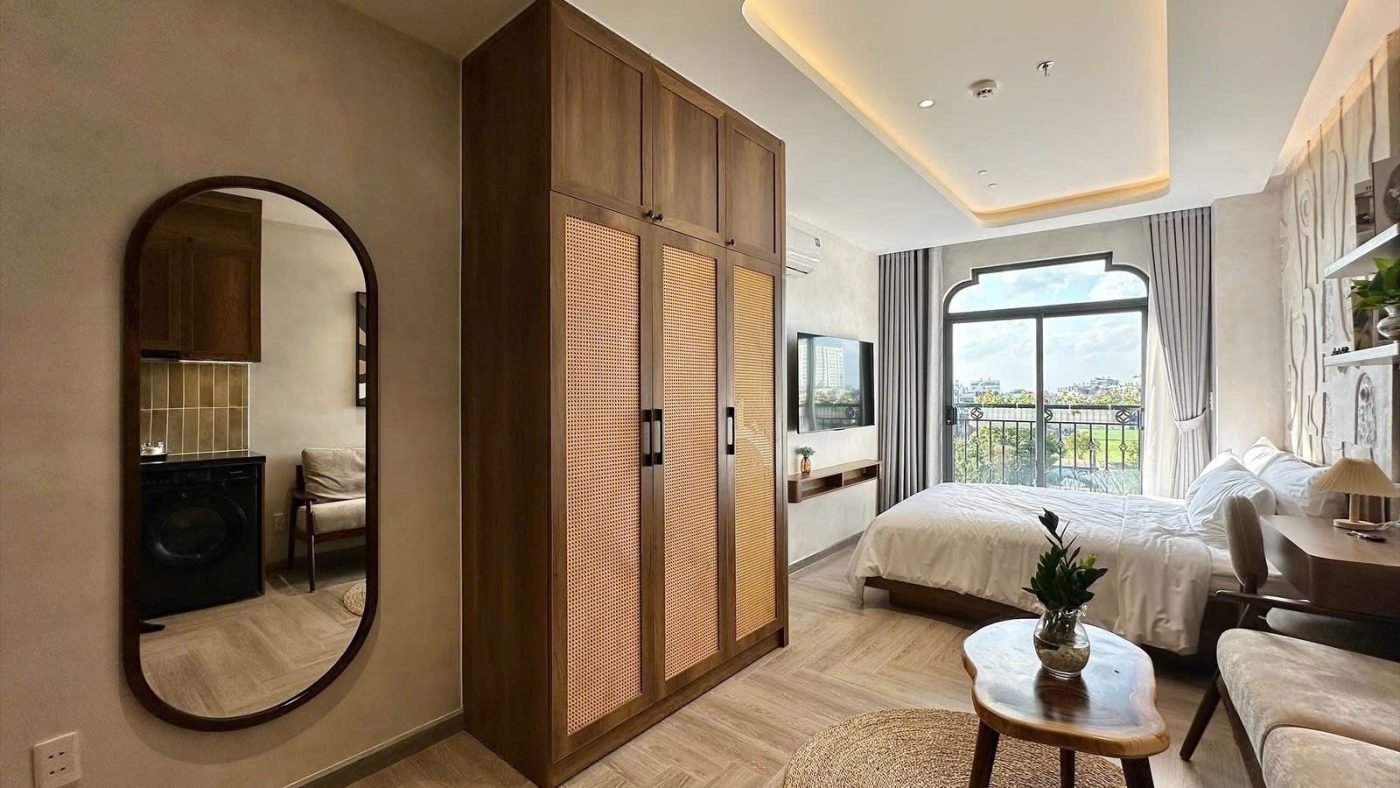
Chỉ có một nửa số tiền thì mua nhà ở Hà Nội bằng cách nào?
Mình đã mua một căn theo cách này. Phần còn thiếu mình vay ngân hàng, và tiền thuê của chính căn nhà đó trả cho khoản vay. Cách này chỉ làm được với tài sản có dòng tiền, và phải thỏa vài điều kiện. Bài này ghi lại con số thật của mình và những điều kiện đó. Lãi suất nhắc trong bài là tại thời điểm quay video.
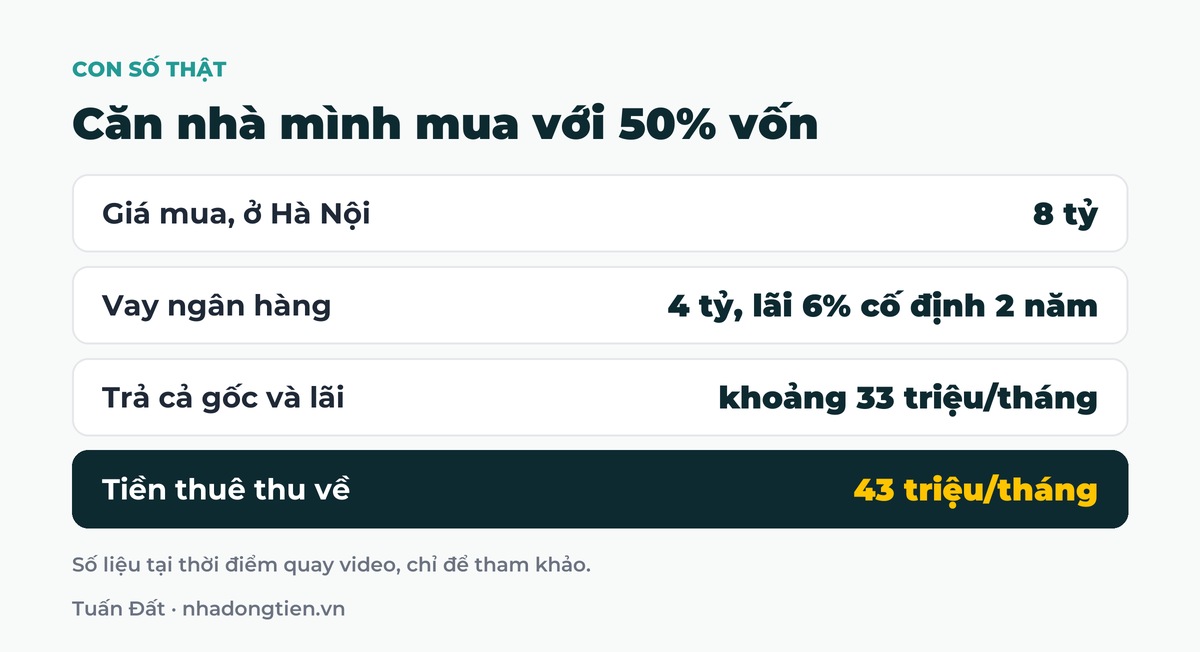
Mua nhà với 50% vốn, con số thật của mình
Căn nhà mình mua ở Hà Nội có giá 8 tỷ. Đây không phải nhà để một gia đình ở, mà là một tòa nhà chia phòng cho nhiều người thuê.
Mình vay 4 tỷ với lãi suất 6% cố định trong hai năm đầu. Mỗi tháng trả cả gốc và lãi khoảng 33 triệu.
Tiền thuê căn nhà mang về là 43 triệu mỗi tháng. Nghĩa là trong hai năm lãi suất cố định, mình không phải lấy thêm tiền túi để trả ngân hàng.
Vì sao chỉ tài sản có dòng tiền mới làm được
Ông bà mình có câu lấy mỡ nó rán nó. Tiền thuê từ khách trả cho khoản vay, còn mình giữ tài sản.
Với đất nền hay nhà để ở, toàn bộ khoản trả hằng tháng phải lấy từ thu nhập. Lúc công việc thuận lợi thì không sao, lúc khó khăn thì khoản vay thành gánh nặng.
Cách tính xem tiền thuê có đủ gánh nợ hay không, xem bài cách tính tỷ số đảm bảo trả nợ DSCR.
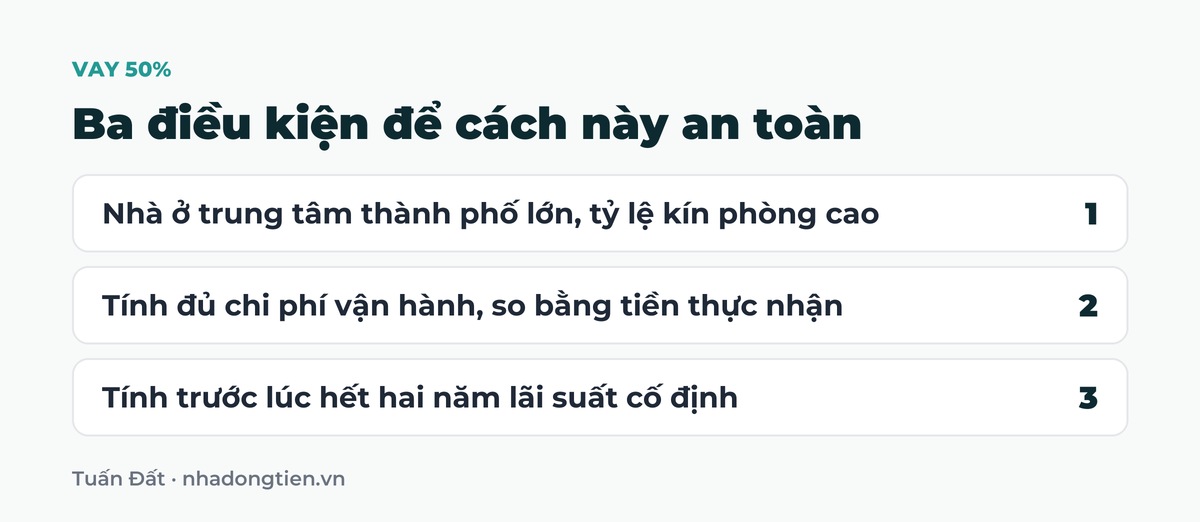
Ba điều kiện để cách này an toàn
- Vị trí ở trung tâm thành phố lớn: Hà Nội, TP.HCM, Đà Nẵng, Hải Phòng. Nhu cầu thuê ở đó luôn có, tỷ lệ kín phòng cao, nên ít khi hụt tiền trả ngân hàng. Càng trung tâm thì càng dễ cho thuê và được giá.
- Tính đủ chi phí vận hành: tiền thuê dùng để so với khoản trả nợ phải là số thực nhận, sau khi trừ chi phí.
- Tính trước trường hợp lãi suất thay đổi: hết hai năm cố định, khoản trả hằng tháng sẽ khác. Phải biết lúc đó tiền thuê còn gánh được không.
Điều cần nhớ
Vốn vay dùng đúng thì giúp bạn đi nhanh hơn. Dùng sai thì nó làm lật thuyền.
Việc phải làm trong hai năm lãi suất cố định
Tiền thuê dư ra so với khoản trả không phải để tiêu. Trong thời gian này mình làm thêm, dồn thu nhập từ các nguồn khác để trả bớt gốc.
Mục tiêu là khi lãi suất chuyển sang thả nổi, dư nợ đã giảm đủ để tiền thuê vẫn trả được. Chi tiết ở bài lãi suất thả nổi và rủi ro khi vay mua nhà đất.
Khi nào không nên vay đến 50%
- Thu nhập chỉ vài chục triệu mỗi tháng và không có nguồn nào khác để trả bớt gốc.
- Tài sản định mua không có tiền thuê, hoặc tiền thuê thấp hơn khoản trả hằng tháng.
- Chưa kiểm tra giá thuê thật của từng phòng mà chỉ nghe con số người bán đưa ra.
Tỷ lệ vay hợp với từng nhóm người, mình viết ở bài khi nào nên dùng đòn bẩy ngân hàng mua bất động sản.
Muốn xem các tòa có tiền thuê đủ trả khoản vay?
Mình gửi danh sách kèm bảng tính tiền thuê và khoản trả ngân hàng của từng tòa. Bạn vào nhóm Zalo kho nhà Hà Nội để xem thêm các tòa đang bán kèm giá và tiền thuê thực tế.
Vào nhóm Zalo kho nhà Hà NộiHoặc theo dõi và nhắn tin cho mình trên Facebook.
Câu hỏi thường gặp
Có 50% vốn có mua được nhà dòng tiền không?
Có thể, nếu tiền thuê thực nhận của tòa nhà đủ trả cả gốc và lãi khoản vay, và bạn có thu nhập để trả bớt gốc trong thời gian lãi suất cố định.
Vay 4 tỷ mỗi tháng trả bao nhiêu?
Trong trường hợp của mình, vay 4 tỷ ở lãi suất 6% cố định hai năm đầu thì trả cả gốc và lãi khoảng 33 triệu mỗi tháng. Con số của bạn phụ thuộc lãi suất và thời hạn vay.
Vì sao nên chọn nhà ở trung tâm khi vay nhiều?
Vì nhu cầu thuê ở trung tâm thành phố lớn luôn có, tỷ lệ kín phòng cao, giúp tiền thuê ổn định để trả ngân hàng.
Hết thời gian lãi suất cố định thì sao?
Khoản trả hằng tháng sẽ tăng theo lãi suất thả nổi. Vì vậy cần trả bớt gốc trước đó để tiền thuê vẫn gánh được.
Bài viết liên quan
- Khi nào nên dùng đòn bẩy ngân hàng mua bất động sản
- Lãi suất thả nổi và rủi ro khi vay mua nhà đất
- Cách tính tỷ số đảm bảo trả nợ DSCR khi vay mua nhà dòng tiền
- Giá nhà dòng tiền Hà Nội và số vốn cần có để mua
- Vay 70% mua nhà cho thuê thì tiền thuê có đủ trả lãi
- Có 6 tỷ mua nhà cho thuê 6 tỷ hay vay thêm mua căn 10 tỷ
Nội dung trong bài là quan điểm cá nhân của người viết, không phải lời khuyên đầu tư hay tư vấn pháp lý. Giá bán, giá thuê và dòng tiền là số liệu tại thời điểm quay video, có thể đã thay đổi.

BÀI VIẾT LIÊN QUAN
Lạm phát ảnh hưởng đến bất động sản cho thuê thế nào
Lạm phát ảnh hưởng đến bất động sản cho thuê qua giá nhà, tiền thuê [...]
Th11
Kinh tế Việt Nam cuối năm 2026, đọc 5 số trước khi mua nhà
Kinh tế Việt Nam cuối năm 2026 qua năm con số: tỷ giá, xuất siêu, [...]
Th11
Căn hộ dịch vụ Vĩnh Viễn Quận 10 23,6 tỷ, đã cho thuê khoán
Căn hộ dịch vụ Vĩnh Viễn Quận 10 23,6 tỷ, 11 căn hộ đủ nội [...]
Th11
Tòa 24 phòng căn hộ dịch vụ Phan Huy Ích Gò Vấp 23,8 tỷ
Căn hộ dịch vụ Phan Huy Ích Gò Vấp 23,8 tỷ, 24 phòng xây mới [...]
Th11
Tòa 11 căn hộ dịch vụ Phan Huy Ích Gò Vấp 14,9 tỷ
Căn hộ dịch vụ Phan Huy Ích Gò Vấp 14,9 tỷ, giảm từ 17,5 tỷ, [...]
Th11
Căn hộ dịch vụ Phan Huy Ích Gò Vấp 14,7 tỷ hợp đồng khoán
Căn hộ dịch vụ Phan Huy Ích Gò Vấp 14,7 tỷ, 16 phòng, khoán 6 [...]
Th11
Căn hộ dịch vụ Phan Huy Ích Gò Vấp 13,8 tỷ giảm từ 16 tỷ
Căn hộ dịch vụ Phan Huy Ích Gò Vấp 13,8 tỷ, giảm từ 16 tỷ, [...]
Th11
Tòa căn hộ dịch vụ Phạm Văn Chiêu Gò Vấp 15,9 tỷ, 15 phòng
Căn hộ dịch vụ Phạm Văn Chiêu Gò Vấp 15,9 tỷ, 15 phòng kín khách, [...]
Th11