

Chủ nhà đang vay ngân hàng thì người mua có nên hỏi dư nợ, và hỏi để làm gì?
Nhiều tòa nhà cho thuê đang rao bán vẫn còn khoản vay. Câu hỏi chủ nhà đang vay ngân hàng bao nhiêu nghe tế nhị, nhưng câu trả lời cho biết nhà có đang thế chấp không, chủ nhà có gấp không và chủ nhà thực nhận bao nhiêu sau khi trả nợ. Bài này nói hỏi thế nào cho lịch sự, đọc câu trả lời ra sao và phần pháp lý khi nhà đang thế chấp.
Chủ nhà đang vay ngân hàng bao nhiêu thì người mua cần biết
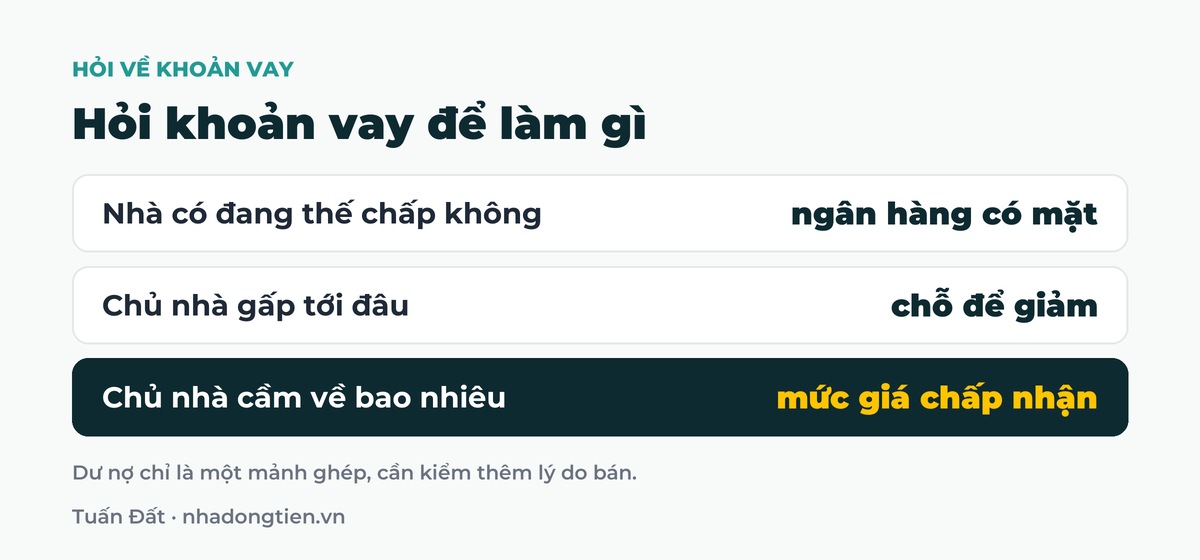
Hỏi về khoản vay của chủ nhà không phải để tò mò. Nó trả lời ba câu hỏi của người mua.
- Nhà có đang thế chấp không. Nếu có, ngân hàng phải có mặt trong giao dịch.
- Chủ nhà gấp tới đâu, còn bao nhiêu chỗ để giảm.
- Chủ nhà cầm về bao nhiêu sau khi trả ngân hàng, tức mức giá họ có thể chấp nhận.
Câu hỏi này có giới hạn. Dư nợ lớn chưa chắc là chủ nhà ngộp, dư nợ nhỏ chưa chắc là chủ nhà thong thả. Hãy xem nó là một mảnh ghép, đi cùng việc kiểm lý do bán ở bài cách hỏi lý do bán nhà của chủ.
Hỏi chủ nhà về khoản vay thế nào cho lịch sự
Khoản vay là chuyện riêng của chủ nhà, nên cách hỏi quan trọng ngang câu hỏi. Bạn hỏi để giao dịch an toàn.
Ba cách hỏi nhẹ nhàng:
- Hỏi tình trạng trước: “Nhà hiện có đang thế chấp ngân hàng nào không ạ?”
- Hỏi cách làm: “Nếu nhà đang thế chấp, chủ nhà muốn giải chấp theo cách nào cho thuận tiện ạ?”
- Hỏi khoảng, không đòi số chính xác: “Dư nợ còn khoảng bao nhiêu phần giá bán ạ?”
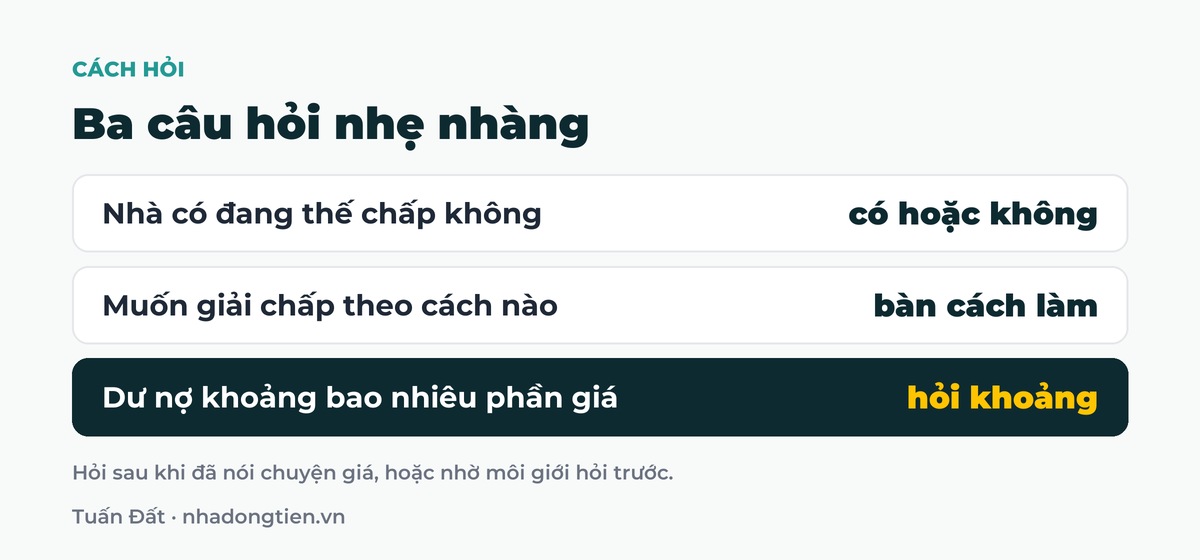
Nên hỏi sau khi hai bên đã nói chuyện giá, hoặc nhờ môi giới hỏi giúp trước buổi gặp. Cách chuẩn bị ở bài cách đàm phán mua nhà để được giá tốt.
Chủ nhà không muốn nói thì đó cũng là một thông tin. Đừng truy hỏi, hãy chuyển sang điều kiện an toàn như nộp tiền giải chấp thẳng vào ngân hàng.
Dư nợ là thông tin riêng, bạn không tự tra được
Theo Điều 13 Luật Các tổ chức tín dụng 2024, ngân hàng chỉ được cung cấp thông tin khách hàng khi cơ quan nhà nước có thẩm quyền yêu cầu hoặc khi khách hàng đồng ý. Người mua không thuộc cả hai trường hợp, nên bạn không tự hỏi ngân hàng được.
Cách làm được là nhờ chính chủ nhà. Nếu họ đồng ý, họ tự lấy thông tin từ ngân hàng của họ, hoặc cùng bạn ra ngân hàng. Giấy ngân hàng cấp mới là chứng cứ, lời nói thì chưa.
Nhà có đang thế chấp hay không là chuyện khác, vì đó là thông tin đăng ký đất đai. Theo Nghị quyết 254/2025/QH15 và Công văn 02/CĐK&BTNN-QLĐKBPBĐ, từ 01/01/2026 đăng ký thế chấp chỉ cập nhật vào cơ sở dữ liệu đất đai, không xác nhận trên giấy chứng nhận đã cấp. Nên sổ không ghi gì chưa chắc nhà không thế chấp.
Muốn chắc, hỏi văn phòng đăng ký đất đai nơi có nhà, hoặc nhờ văn phòng công chứng tra trước khi ký.
Đọc câu trả lời: dư nợ nói gì về chủ nhà
Khi cân nhắc giảm giá, chủ nhà nhìn vào số tiền cầm về sau khi trả ngân hàng.
Ví dụ giả định: cùng giá chốt 20 tỷ, hai mức dư nợ
- Chủ nhà A còn nợ gốc 8 tỷ. Phí trả nợ trước hạn giả định 3% là 240 triệu. Trả ngân hàng xong, A cầm về khoảng 11,76 tỷ.
- Chủ nhà B còn nợ gốc 15 tỷ. Phí 3% là 450 triệu. Trả ngân hàng xong, B cầm về khoảng 4,55 tỷ.
Bạn đề nghị giảm 2 tỷ. A mất khoảng 17% số tiền cầm về, còn 9,76 tỷ. B mất khoảng 44%, còn 2,55 tỷ.
Nhưng B chịu lãi nặng hơn. Với lãi giả định 13% một năm, A trả khoảng 86,7 triệu mỗi tháng, B khoảng 162,5 triệu. Nợ nặng thì có áp lực bán, nhưng phần cầm về mỏng nên ít chỗ giảm. Đừng đoán, hãy dùng các con số để tìm mức giá hai bên cùng làm được.
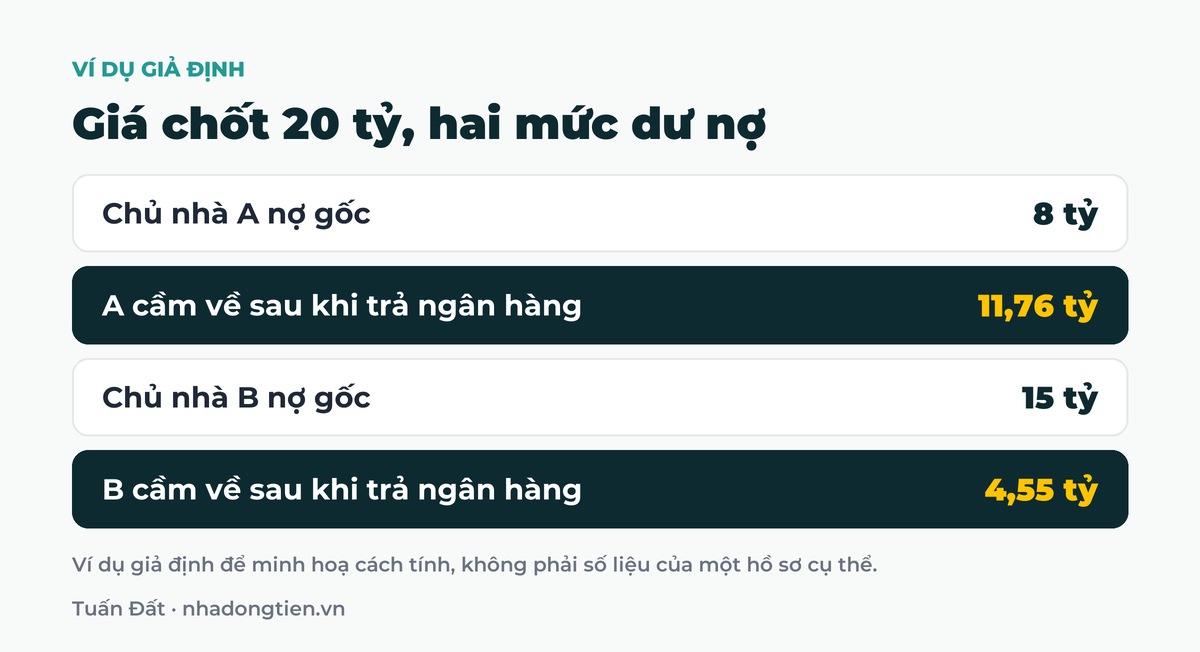
Ví dụ chưa tính thuế phí của người bán. Cách tính phí trả nợ trước hạn ở bài phí phạt trả nợ trước hạn khi vay mua nhà.
Không dùng khoản vay để ép giá
Biết dư nợ là để tìm mức giá hai bên cùng làm được, không phải để ép chủ nhà. Mốc mình dùng không đổi dù chủ nhà vay bao nhiêu: chỉ mua căn rẻ hơn thị trường khoảng 10 đến 20%.
Nhà đang thế chấp thì giao dịch đi thế nào
Theo Điều 321 Bộ luật Dân sự 2015, bên thế chấp chỉ được bán tài sản thế chấp khi bên nhận thế chấp đồng ý hoặc luật cho phép. Với căn nhà, bên nhận thế chấp là ngân hàng. Chủ nhà không tự bán được nếu ngân hàng chưa đồng ý.
Sổ gốc thường đang nằm ở ngân hàng. Trả hết khoản vay xong thì ngân hàng trả sổ và xóa đăng ký thế chấp. Theo Điều 33 Nghị định 99/2022/NĐ-CP, hồ sơ xóa đăng ký gồm phiếu yêu cầu và bản gốc giấy chứng nhận. Xong hai việc này mới ký công chứng.
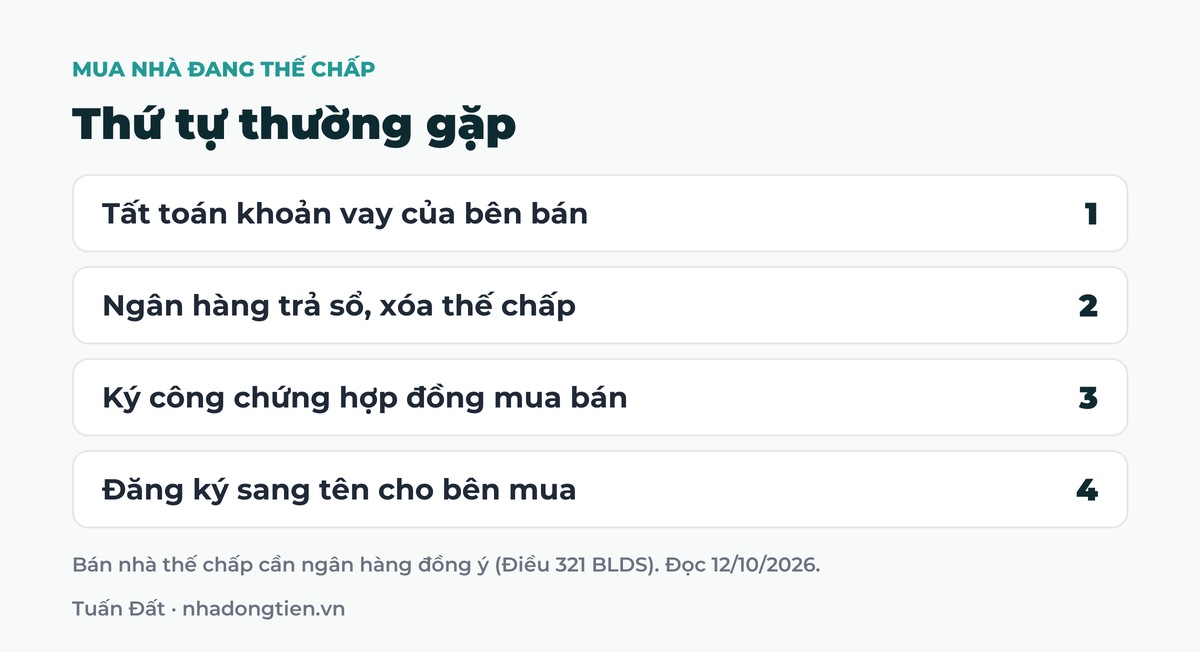
Tiền giải chấp gồm dư nợ gốc, lãi đến ngày trả và phí trả nợ trước hạn nếu có. Số cuối do ngân hàng tính tại ngày tất toán.
Các điều nên ghi vào hợp đồng đặt cọc, kể cả mốc ngân hàng trả sổ, ở bài mua nhà đang thế chấp ngân hàng cần lưu ý những gì.
Chủ nhà vay nhiều mà vẫn vững thì sao
Không phải chủ nhà nào có dư nợ cũng cần bán. Tòa nhà thu tiền thuê đều, dư nợ vừa phải thì chủ nhà chờ được người trả đúng giá, nên chờ họ giảm sâu thường là chờ vô ích.
Lúc đó thứ bạn có là sự rõ ràng: sẵn sàng đặt cọc ngay khi được giá, thanh toán nhanh, không phụ thuộc ngân hàng.
Với một căn cụ thể, hãy nhờ công chứng viên hoặc luật sư xem hợp đồng đặt cọc và giấy giải chấp trước khi chuyển tiền.
Đang xem một tòa nhà còn khoản vay ngân hàng?
Với các tòa mình đang bán, mình hỏi sẵn chủ nhà về dư nợ và ngân hàng để bạn biết trước khi đi xem. Bạn vào nhóm Zalo kho nhà Hồ Chí Minh hoặc nhóm Zalo kho nhà Hà Nội để xem thêm các tòa đang bán kèm giá và tiền thuê thực tế.
Vào nhóm Zalo kho nhà HCMHoặc theo dõi và nhắn tin cho mình trên Facebook.
Câu hỏi thường gặp
Chủ nhà đang vay ngân hàng thì người mua nên hỏi những gì?
Hỏi nhà có đang thế chấp không, giải chấp theo cách nào và dư nợ còn khoảng bao nhiêu phần giá bán. Hỏi sau khi đã nói chuyện giá.
Người mua có tự hỏi ngân hàng chủ nhà vay bao nhiêu được không?
Không. Theo Điều 13 Luật Các tổ chức tín dụng 2024, ngân hàng chỉ cung cấp khi cơ quan có thẩm quyền yêu cầu hoặc khách hàng đồng ý.
Sổ không ghi thế chấp thì nhà có chắc không thế chấp?
Không chắc. Từ 01/01/2026 thế chấp chỉ cập nhật vào cơ sở dữ liệu đất đai, không ghi trên sổ đã cấp. Hỏi văn phòng đăng ký đất đai hoặc nhờ công chứng tra.
Nhà đang thế chấp thì chủ nhà có tự bán được không?
Cần ngân hàng đồng ý. Theo Điều 321 Bộ luật Dân sự 2015, bán tài sản thế chấp phải có đồng ý của bên nhận thế chấp hoặc luật cho phép.
Dư nợ càng lớn thì chủ nhà càng dễ giảm giá đúng không?
Không hẳn. Dư nợ lớn làm lãi nặng hơn nhưng phần cầm về mỏng đi nên có thể ít chỗ giảm. Cần xem thêm lý do bán và dòng tiền thật.
Bài viết liên quan
- Chủ nhà bán vì áp lực lãi vay thì người mua kiểm tra gì
- Mua nhà nên giao tiền trước hay công chứng trước
- Các loại thuế phí khi mua bán nhà đất cần tính trước
- Thanh khoản nhà phố TP.HCM, đo thế nào trước khi mua
Nội dung trong bài là quan điểm cá nhân của người viết, không phải lời khuyên đầu tư hay tư vấn pháp lý. Các con số trong ví dụ chỉ để minh hoạ cách tính, có thể khác thực tế của từng tòa nhà và không phải cam kết lợi nhuận.

BÀI VIẾT LIÊN QUAN
Lạm phát ảnh hưởng đến bất động sản cho thuê thế nào
Lạm phát ảnh hưởng đến bất động sản cho thuê qua giá nhà, tiền thuê [...]
Th11
Kinh tế Việt Nam cuối năm 2026, đọc 5 số trước khi mua nhà
Kinh tế Việt Nam cuối năm 2026 qua năm con số: tỷ giá, xuất siêu, [...]
Th11
Căn hộ dịch vụ Vĩnh Viễn Quận 10 23,6 tỷ, đã cho thuê khoán
Căn hộ dịch vụ Vĩnh Viễn Quận 10 23,6 tỷ, 11 căn hộ đủ nội [...]
Th11
Tòa 24 phòng căn hộ dịch vụ Phan Huy Ích Gò Vấp 23,8 tỷ
Căn hộ dịch vụ Phan Huy Ích Gò Vấp 23,8 tỷ, 24 phòng xây mới [...]
Th11
Tòa 11 căn hộ dịch vụ Phan Huy Ích Gò Vấp 14,9 tỷ
Căn hộ dịch vụ Phan Huy Ích Gò Vấp 14,9 tỷ, giảm từ 17,5 tỷ, [...]
Th11
Căn hộ dịch vụ Phan Huy Ích Gò Vấp 14,7 tỷ hợp đồng khoán
Căn hộ dịch vụ Phan Huy Ích Gò Vấp 14,7 tỷ, 16 phòng, khoán 6 [...]
Th11
Căn hộ dịch vụ Phan Huy Ích Gò Vấp 13,8 tỷ giảm từ 16 tỷ
Căn hộ dịch vụ Phan Huy Ích Gò Vấp 13,8 tỷ, giảm từ 16 tỷ, [...]
Th11
Tòa căn hộ dịch vụ Phạm Văn Chiêu Gò Vấp 15,9 tỷ, 15 phòng
Căn hộ dịch vụ Phạm Văn Chiêu Gò Vấp 15,9 tỷ, 15 phòng kín khách, [...]
Th11