

Nhà dòng tiền nội đô Hà Nội đầu 2026 giá bao nhiêu, còn nên mua không?
Đầu năm 2026 mình có buổi trò chuyện với anh Nam để cập nhật thị trường nội đô Hà Nội: giá đã thay đổi thế nào, lãi suất tăng ảnh hưởng ra sao, và người đang có tiền nên làm gì. Bài này tóm lại những con số và nhận định chính.
Thị trường nhà dòng tiền Hà Nội 2026 tăng gấp đôi
Khoảng hơn một năm trước, 7 đến 8 tỷ vẫn mua được một tòa nhà dòng tiền ở nội đô. Đầu 2026, phải khoảng 13 đến 15 tỷ mới có. Tức là sau khoảng một năm rưỡi, giá tăng gấp đôi.
Tính trung bình, theo mình quan sát, nhà dòng tiền nội đô nhân đôi giá trong khoảng 2 đến 3 năm, có căn chỉ một năm đã nhân đôi nhưng hiếm. Lý do là cung ít, cầu nhiều: ai cũng muốn sở hữu bất động sản ở trung tâm thành phố lớn, còn người đã mua được vị trí đẹp thì gần như giữ lại cho con cháu, không có nhu cầu bán.
Thanh khoản cũng tốt. Với một mức giá thật sự hợp lý, một căn có thể bán được trong khoảng một tuần.
15 tỷ mua được gì ở nội đô Hà Nội
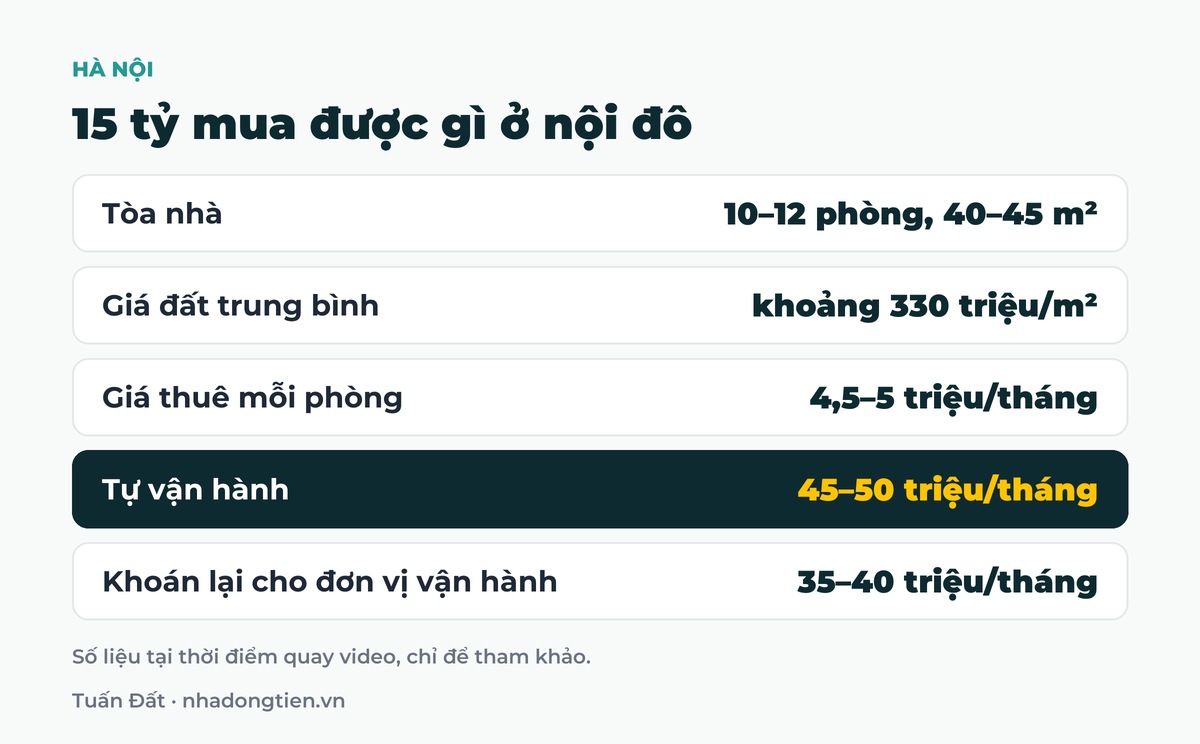
Mức vốn tối thiểu cho dòng sản phẩm mình làm hiện khoảng 15 tỷ, mua được tòa khoảng 10 đến 12 phòng trên diện tích khoảng 40 đến 45m². Giá đất trung bình đã trên 300 triệu mỗi m², khoảng 330 triệu.
Mỗi tầng 2 phòng, mỗi phòng cho thuê khoảng 4,5 đến 5 triệu. Tự vận hành được khoảng 45 đến 50 triệu mỗi tháng. Nếu khoán lại cho đơn vị vận hành với mức khoảng 70 đến 80% giá phòng thì được khoảng 35 đến 40 triệu, không phải lo gì. So sánh các cách vận hành bạn xem ở bài khoán lại hay tự vận hành.
Dòng tiền so với nhà phố
Nhà phố thông thường chỉ cho dòng tiền khoảng 1% mỗi năm. Nhà dòng tiền dạng căn hộ dịch vụ hiện khoảng 5%, thấp hơn trước nhưng vẫn cao. Một tòa 17 đến 20 tỷ đem lại khoảng 70 đến 100 triệu mỗi tháng tùy vị trí.
Lãi suất hơn 13% thay đổi cách vay
Năm trước nhiều người vay được lãi khoảng hơn 6%. Đầu 2026, lãi vay mua bất động sản ở các ngân hàng lớn lên khoảng 13,6 đến 13,8%. Với mức này, vay 50 đến 70% như trước gần như không thể.
Ví dụ một căn chung cư trong phố khoảng 10 tỷ, chỉ vay 3 tỷ với lãi 13% thì mỗi tháng đã phải trả khoảng 40 triệu, chỉ để ở.
Ngân hàng có chỉ số DTI, tức tỷ lệ tiền trả nợ hàng tháng trên thu nhập. Vay bao nhiêu, trả bao lâu không quan trọng bằng mỗi tháng phải trả bao nhiêu. Trả dưới khoảng 35% thu nhập được xem là an toàn, khoảng 30% là đẹp nhất. Thu nhập 100 triệu thì mỗi tháng trả dưới 35 triệu.
Lãi suất cao cũng có mặt tích cực
Theo mình, lãi suất cao giúp kìm giá bất động sản lại. Mấy năm qua giá tăng quá nhanh, đến mức thu nhập 100 triệu một tháng cũng khó mua được nhà. Nếu lãi suất cứ ở mức 6% thì có thể có cả thế hệ không bao giờ mua nổi nhà.
Giá chạy ngang là cơ hội để người có thu nhập tốt bứt phá và sở hữu tài sản. Còn với người đang có tài sản, bất động sản có dòng tiền vẫn giúp chống lãi suất tốt hơn nhiều: cùng một khoản vay, tài sản tạo ra 6 triệu mỗi tháng sẽ khỏe hơn nhiều tài sản tạo ra 0 đồng.
Nên làm gì năm 2026
- Giảm tỷ trọng vay xuống mức tối thiểu và cơ cấu lại nợ nếu đang dư nợ nhiều, nhất là khi hết thời gian lãi suất cố định.
- Mua bất động sản có giá trị thực, hướng đến người dùng cuối: ai là người ở, ai là người thuê.
- Ưu tiên tài sản có dòng tiền và bất động sản phòng thủ như nhà để ở. Đất nền thì nên chọn trục kinh doanh cho thuê được.
- Đầu tư vừa sức tài chính, không dùng đòn bẩy quá cao, để còn ngủ ngon.
Nhìn lại một chu kỳ, phần lớn người đầu tư đều thua. Người trụ được là người có dòng tiền. Mình phân tích thêm về cách phân bổ trong bài tháp tài sản 5 tầng.
Muốn xem các tòa nhà dòng tiền nội đô Hà Nội đang bán?
Mình cập nhật các tòa 10 đến 25 phòng ở quận lõi kèm dòng tiền thực tế. Bạn vào nhóm Zalo kho nhà Hà Nội để xem thêm các tòa đang bán kèm giá và tiền thuê thực tế.
Vào nhóm Zalo kho nhà Hà NộiHoặc theo dõi và nhắn tin cho mình trên Facebook.
Câu hỏi thường gặp
Giá nhà dòng tiền Hà Nội năm 2026 thế nào?
Tại thời điểm quay video đầu 2026, mức tối thiểu ở nội đô khoảng 13 đến 15 tỷ, gấp khoảng đôi so với hơn một năm trước.
15 tỷ mua được nhà dòng tiền bao nhiêu phòng?
Khoảng 10 đến 12 phòng trên diện tích 40 đến 45m², tự vận hành được khoảng 45 đến 50 triệu mỗi tháng.
Lãi suất vay mua nhà năm 2026 là bao nhiêu?
Tại thời điểm quay video, lãi vay bất động sản ở các ngân hàng lớn khoảng 13,6 đến 13,8%, cao gấp đôi năm trước.
Nên vay bao nhiêu để an toàn?
Theo chỉ số DTI của ngân hàng, tiền trả nợ mỗi tháng nên dưới khoảng 35% thu nhập, lý tưởng khoảng 30%.
Bài viết liên quan
- Nên mua nhà dòng tiền ở vùng lõi hay vùng ven cho căn đầu tiên
- Cách vận hành nhà dòng tiền, khoán lại, thuê quản lý hay tự quản lý
- Cách tính tỷ số đảm bảo trả nợ DSCR khi vay mua nhà dòng tiền
- Nên đầu tư gì năm 2026 khi lạm phát tăng, vàng, crypto hay bất động sản
Nội dung trong bài là quan điểm cá nhân của người viết, không phải lời khuyên đầu tư hay tư vấn pháp lý. Giá bán, giá thuê và dòng tiền là số liệu tại thời điểm quay video, có thể đã thay đổi.

BÀI VIẾT LIÊN QUAN
Vì sao nhà cho thuê trống phòng dù vị trí đẹp
Vì sao nhà cho thuê trống phòng dù vị trí đẹp, giá hợp lý? Ba [...]
Th10
Cách tránh mua đỉnh bán đáy khi đầu tư bất động sản
Cách tránh mua đỉnh bán đáy khi đầu tư bất động sản: xác định mục [...]
Th10
Cách nhận biết tin đăng nhà đất ảo khi tìm mua nhà
Cách nhận biết tin đăng nhà đất ảo: vì sao có tin nhà đẹp giá [...]
Th10
Thời gian hoàn vốn nhà cho thuê tính thế nào
Thời gian hoàn vốn nhà cho thuê tính thế nào? Phân biệt dòng tiền dương [...]
Th10
Cách quản lý tài chính nhà cho thuê và lập quỹ dự phòng
Cách quản lý tài chính nhà cho thuê: bảng theo dõi tài sản và thu [...]
Th10
Phân khúc bất động sản nào đáng đầu tư những năm tới
Phân khúc bất động sản nào đáng đầu tư những năm tới? Năm nhóm mình [...]
Th10
Mua nhà dòng tiền với 50% vốn có khả thi không
Mua nhà dòng tiền với 50% vốn có khả thi không? Ví dụ căn 8 [...]
Th10
Lãi suất thả nổi và rủi ro khi vay mua nhà đất
Lãi suất thả nổi là rủi ro lớn nhất khi vay mua nhà đất. Bài [...]
Th10