

Gửi ngân hàng đang lãi cao, vậy tiền gửi có mất giá không?
Lúc lãi suất cao, gửi ngân hàng là lựa chọn nhàn và rõ ràng nhất. Điều ít người tính là tiền gửi ngân hàng mất giá theo một cách không nhìn thấy trên sổ: con số gốc đứng yên trong khi giá mọi thứ đi lên. Bài này đặt tiền gửi cạnh nhà cho thuê để bạn thấy mỗi bên giữ sức mua thế nào và có rủi ro gì. Lãi suất và giá trong bài là tại thời điểm quay video.
Tiền gửi ngân hàng mất giá theo nghĩa nào
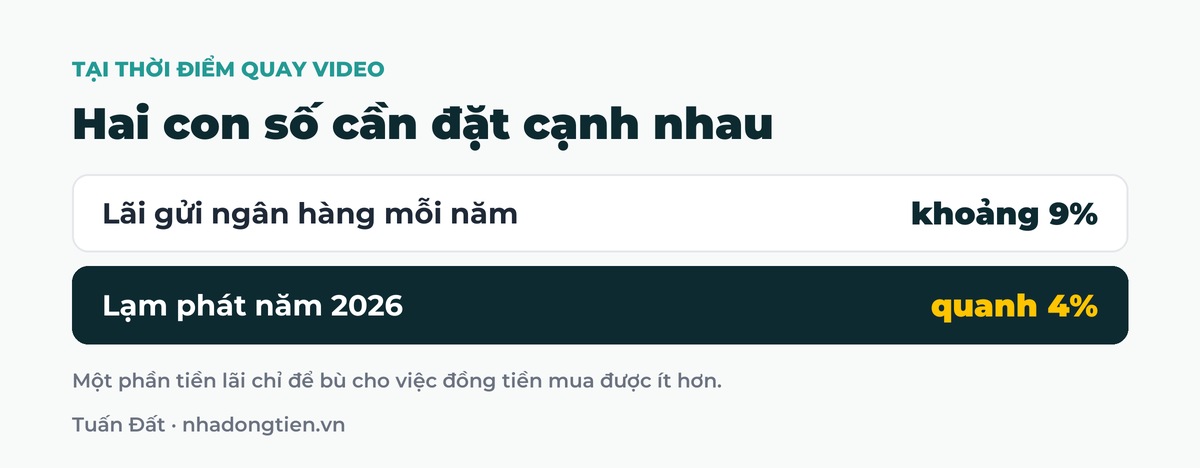
Gửi ngân hàng, bạn nhận khoảng 9% mỗi năm. Con số rõ ràng. Câu hỏi quan trọng là sau trượt giá bạn thật sự giữ lại được bao nhiêu.
Năm 2026, lạm phát được kiểm soát quanh khoảng 4% một năm. Tức là một phần tiền lãi chỉ để bù cho việc đồng tiền mua được ít hơn.
Nếu bạn rút lãi ra tiêu hết, số gốc sau mười năm vẫn là con số cũ, nhưng mua được ít thứ hơn hôm nay. Đó là nghĩa mất giá mình nói trong bài này.
Giá tài sản đã đi nhanh thế nào
Một tòa building mặt phố 5 năm trước khoảng 40 tỷ, nay phải 70 đến 100 tỷ mới mua được. Theo mình, đó chính là lạm phát thể hiện qua giá tài sản.
Nhìn lại từ 2021 đến 2025, theo những căn mình trực tiếp bán, giá nhà trong ngõ ở nội đô Hà Nội đã tăng khoảng ba lần.
Đừng lấy quá khứ làm lời hứa
Từ 2022 đến nay giá nhà đã tăng rất nhanh, nên mình không kỳ vọng tốc độ đó lặp lại trong những năm tới. Ở TP.HCM, giá đất gần như đi ngang, chỉ tăng nhẹ trong 5 đến 6 năm qua.
Nhà cho thuê giữ sức mua bằng cách nào
Nhà cho thuê có hai phần: tiền thuê về hằng tháng và phần đất. Tiền thuê có thể điều chỉnh theo thời gian. Phần đất đi theo mặt bằng giá của khu đó.
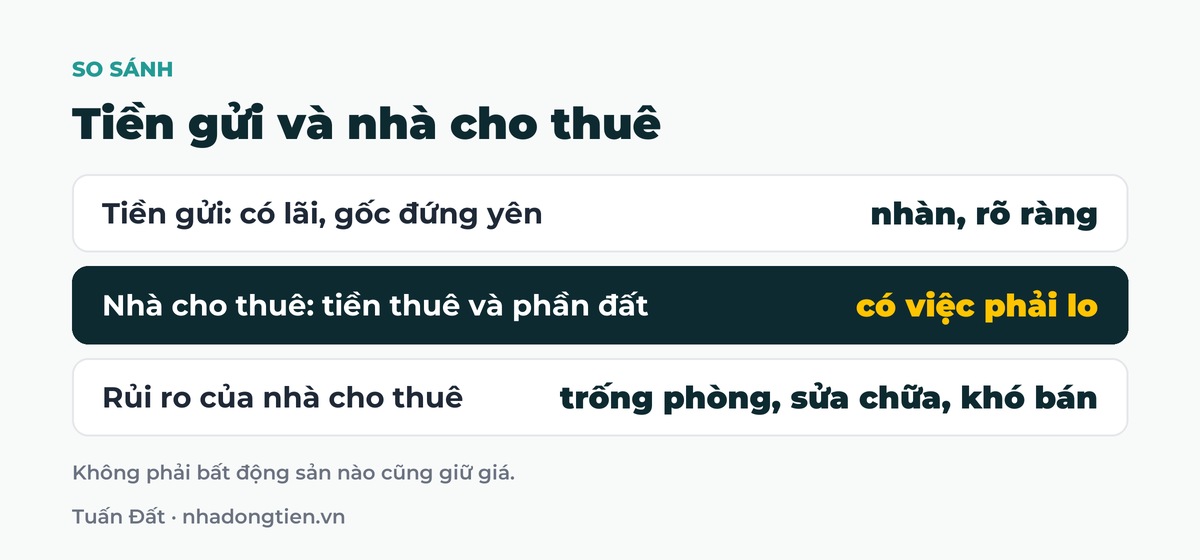
Nhưng nó không tự động thắng tiền gửi. Giá đất tăng nhanh còn giá thuê tăng chậm. Phòng có lúc trống. Nhà phải sửa. Và muốn bán thì cần thời gian.
Không phải bất động sản nào cũng giữ giá. Năm 2019 mình mua một lô đất ở Cam Lâm giá 14 triệu mỗi mét vuông, năm năm sau giá còn khoảng 7 triệu. Mình kể chuyện này trong bài bài học đầu tư đất nền.
Lúc lãi gửi đang cao thì ai nên cứ gửi
- Tiền bạn cần dùng trong một, hai năm tới.
- Bạn cần đúng khoản lãi hằng tháng đó để sống.
- Bạn chưa hiểu loại tài sản định mua.
Nếu chỉ so tiền về hằng tháng ở mức lãi lúc này, gửi ngân hàng nhiều khi đang thắng nhà cho thuê. Ai nói mua nhà dòng tiền để có tiền tháng cao hơn gửi tiết kiệm thì bạn nên tự bấm máy lại.
Tiền gửi vẫn có chỗ của nó trong tổng tài sản
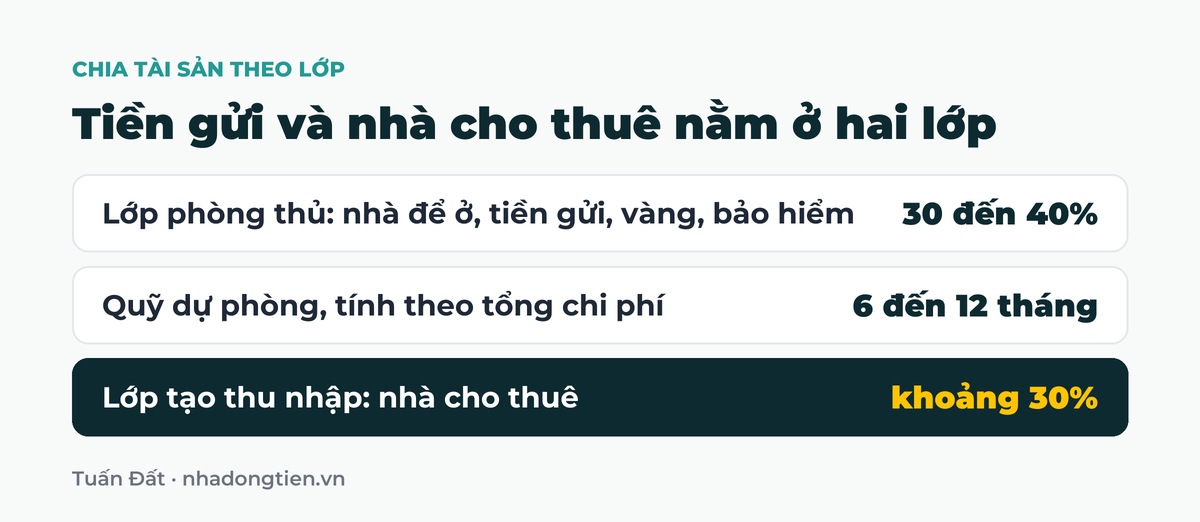
Nói tiền gửi mất giá không có nghĩa là rút hết tiền ra. Trong cách mình chia tài sản, tiền gửi nằm ở lớp phòng thủ, cùng với nhà để ở, vàng và bảo hiểm. Đây là lớp nên xây đầu tiên, chiếm khoảng 30 đến 40% tài sản.
Trong lớp này phải có quỹ dự phòng bằng tổng chi phí từ 6 tháng đến 1 năm.
Nhà cho thuê nằm ở lớp tiếp theo, lớp tài sản tạo thu nhập, khoảng 30%. Khi kinh doanh thuận lợi, nhiều người không để ý đến khoản tiền thuê hằng tháng. Khi kinh tế khó khăn, dòng tiền từ lớp này trở nên rất giá trị.
Bất động sản ở hai lớp này nên đáp ứng bốn tiêu chí: ở được, cho thuê được, vay ngân hàng được và thanh khoản được. Nhiều người chưa có nhà để ở đã mua xe sang, đồng hồ hàng hiệu. Chuyện đó tùy nhu cầu mỗi người, nhưng muốn đầu tư bền vững thì vẫn phải đi theo thứ tự các lớp.
Đặt hai lựa chọn cạnh nhau cho đúng
So sánh đúng là so cả hai phần của bất động sản: phần mua được rẻ hơn so với trước và phần dòng tiền hằng năm sau thuế và chi phí, rồi đặt cạnh lãi tiết kiệm sau khi trừ trượt giá.
Một phép tính nhanh để hình dung thời gian: lấy 72 chia cho tỷ suất mỗi năm ra số năm vốn tăng gấp đôi. Mình viết trong bài quy tắc 72 trong bất động sản.
Và đừng bỏ tất cả vào một nơi. Cách chia tài sản theo từng lớp ở bài tháp tài sản 5 tầng. Bài toán với một tòa cụ thể ở Gò Vấp, mình viết trong bài gửi ngân hàng hay mua nhà dòng tiền.
Muốn đặt khoản tiền gửi của bạn cạnh một tòa cụ thể?
Mình gửi giá, tiền thuê thực tế và chi phí của các tòa đang bán để bạn tự so với lãi tiết kiệm đang nhận. Bạn vào nhóm Zalo kho nhà Hồ Chí Minh hoặc nhóm Zalo kho nhà Hà Nội để xem thêm các tòa đang bán kèm giá và tiền thuê thực tế.
Vào nhóm Zalo kho nhà HCMHoặc theo dõi và nhắn tin cho mình trên Facebook.
Câu hỏi thường gặp
Tiền gửi ngân hàng mất giá là sao khi vẫn có lãi?
Là số gốc đứng yên trong khi giá cả đi lên. Một phần tiền lãi chỉ để bù trượt giá. Nếu tiêu hết lãi thì sức mua của số gốc giảm dần theo năm.
Nhà cho thuê có chắc giữ giá hơn tiền gửi không?
Không chắc. Nhà cho thuê có tiền thuê và phần đất, nhưng cũng có rủi ro trống phòng, sửa chữa, khó bán. Có loại bất động sản còn giảm giá.
Lãi gửi đang cao thì có nên rút tiền mua nhà?
Tiền cần dùng trong một, hai năm hoặc tiền bạn sống nhờ lãi hằng tháng thì nên để gửi. Chỉ xét mua nhà với khoản tiền để dành dài hạn.
So gửi ngân hàng với mua nhà dòng tiền thế nào cho đúng?
So lãi tiết kiệm sau trượt giá với tổng của hai phần: mức giá mua được và dòng tiền hằng năm sau thuế, chi phí.
Đã mua nhà cho thuê thì còn nên giữ tiền gửi không?
Nên. Trong cách mình chia tài sản, tiền gửi nằm ở lớp phòng thủ cùng nhà để ở, vàng và bảo hiểm. Lớp này cần một quỹ dự phòng bằng tổng chi phí từ 6 tháng đến 1 năm.
Bài viết liên quan
- Gửi ngân hàng lãi 9% hay mua nhà dòng tiền, ví dụ tòa 25 phòng ở Gò Vấp
- Quy tắc 72 trong bất động sản và kế hoạch giữ nhà dài hạn
- Nên đầu tư gì năm 2026 khi lạm phát tăng, vàng, crypto hay bất động sản
- Tháp tài sản 5 tầng và cách phân bổ tài sản như người giàu
- Chờ mua nhà thêm một năm thì mất bao nhiêu tiền thuê
Nội dung trong bài là quan điểm cá nhân của người viết, không phải lời khuyên đầu tư hay tư vấn pháp lý. Các con số trong ví dụ chỉ để minh hoạ cách tính, có thể khác thực tế của từng tòa nhà và không phải cam kết lợi nhuận.

BÀI VIẾT LIÊN QUAN
Bán căn hộ dịch vụ Tân Bình giá bao nhiêu và nên xem gì
Bán căn hộ dịch vụ Tân Bình giá từ 12,5 đến 18,9 tỷ một tòa. [...]
Th10
Bán căn hộ dịch vụ Gò Vấp giá bao nhiêu và nên xem gì
Bán căn hộ dịch vụ Gò Vấp giá từ 10,7 đến 33,5 tỷ một tòa. [...]
Th10
Vợ chồng vay mua nhà cho thuê chưa thống nhất thì bàn sao
Vợ chồng vay mua nhà cho thuê mà một người còn lo thì chưa nên [...]
Th10
Thẩm định độc lập trước khi mua nhà có cần không
Thẩm định độc lập trước khi mua nhà gồm ba việc khác nhau: định giá, [...]
Th10
Sợ mua hớ nhà đất mà cũng sợ lỡ thì quyết định thế nào
Sợ mua hớ nhà đất nên chần chừ, rồi lại tiếc khi giá lên. Bài [...]
Th10
Review nhà dòng tiền trên mạng nên tin tới đâu
Review nhà dòng tiền trên mạng phần lớn do người bán làm. Video dùng được [...]
Th10
Nhà cho thuê vùng ven TP.HCM có nên mua không
Nhà cho thuê vùng ven TP.HCM khác đất nền chờ tăng giá ở chỗ có [...]
Th10
Nhà cho thuê Thủ Đức có hợp để mua đầu tư không
Nhà cho thuê Thủ Đức có người thuê là sinh viên và người đi làm, [...]
Th10