

Lãi suất vay mua nhà lên 13 đến 15%, liệu năm 2026 có vỡ bong bóng như 2008?
Đây là câu hỏi của rất nhiều người đang định xuống tiền. Bài này là góc nhìn cá nhân của mình tại thời điểm quay video: vì sao 2026 khác 2008, những ai sẽ phải bán tháo trước, và người có tiền mặt nên làm gì trong giai đoạn này.
Bong bóng bất động sản 2026 khác gì năm 2008
Năm 2008 lạm phát rất cao, Nhà nước phải đẩy lãi suất lên hơn 20% để kìm lại. Với mức lãi đó không kênh nào chống đỡ được, kể cả bất động sản hay kinh doanh, và toàn bộ thị trường đóng băng.
Năm 2026, lạm phát được kiểm soát quanh khoảng 4% một năm. Vì vậy theo mình, kịch bản lãi suất vọt lên trên 20% như 2008 khó xảy ra. Khó xảy ra chứ không có nghĩa là không thể, vì lãi suất luôn là yếu tố quyết định trong đầu tư.
Điểm khác nữa là lần này lãi suất tăng rất nhanh, từ quý 4 năm 2025 đến đầu 2026. Lãi vay mua bất động sản ở nhóm ngân hàng lớn lên khoảng 13 đến 15%, ngân hàng cổ phần khoảng 10%. Lượng giao dịch trên thị trường Hà Nội vì thế giảm rõ rệt.
4 nhóm chủ nhà sẽ phải bán tháo trước
Khi lãi suất cao, phần lớn người mua bất động sản đều vay nên giá chịu áp lực. Nhưng không phải ai cũng phải bán. Theo quan sát của mình, có 4 nhóm chịu áp lực lớn nhất:
- Tài sản vay nhiều mà không có dòng tiền: liền kề, đất nền ở tỉnh hoặc ven Hà Nội mua bằng tiền vay.
- Dự án hình thành trong tương lai: người mua 2, 3 năm trước chỉ bỏ 20 đến 30% vốn, hưởng ân hạn 18 đến 36 tháng. Hết ân hạn, lãi thả nổi lên khoảng 15% mà căn hộ chưa cho thuê được.
- Chủ đầu tư xây mới để bán trong nội đô: phải hạ kỳ vọng, bán rẻ hơn để quay vòng vốn.
- Chủ nhà đang kinh doanh gặp khó: không còn dòng tiền trả ngân hàng nên phải bán bớt tài sản.
Hình dung đơn giản: vay lúc lãi 6,5% rồi thả nổi lên 13% thì vay 1 tỷ ngày trước giờ trả lãi như vay 2 tỷ. Nếu tài sản không tạo ra đồng nào, chủ nhà phải lấy tiền túi ra trả, và khi khoản trả nợ vượt 30% thu nhập thì áp lực rất lớn.
Sóng rút mới biết ai không mặc quần
Khi đòn bẩy rẻ, ai cũng mua được, có người vay 70 đến 80% giá trị tài sản không có dòng tiền. Đòn bẩy là con dao hai lưỡi: dùng sai nguyên tắc là phải bán cắt lỗ.
Loại bất động sản vẫn thanh khoản khi lãi suất cao
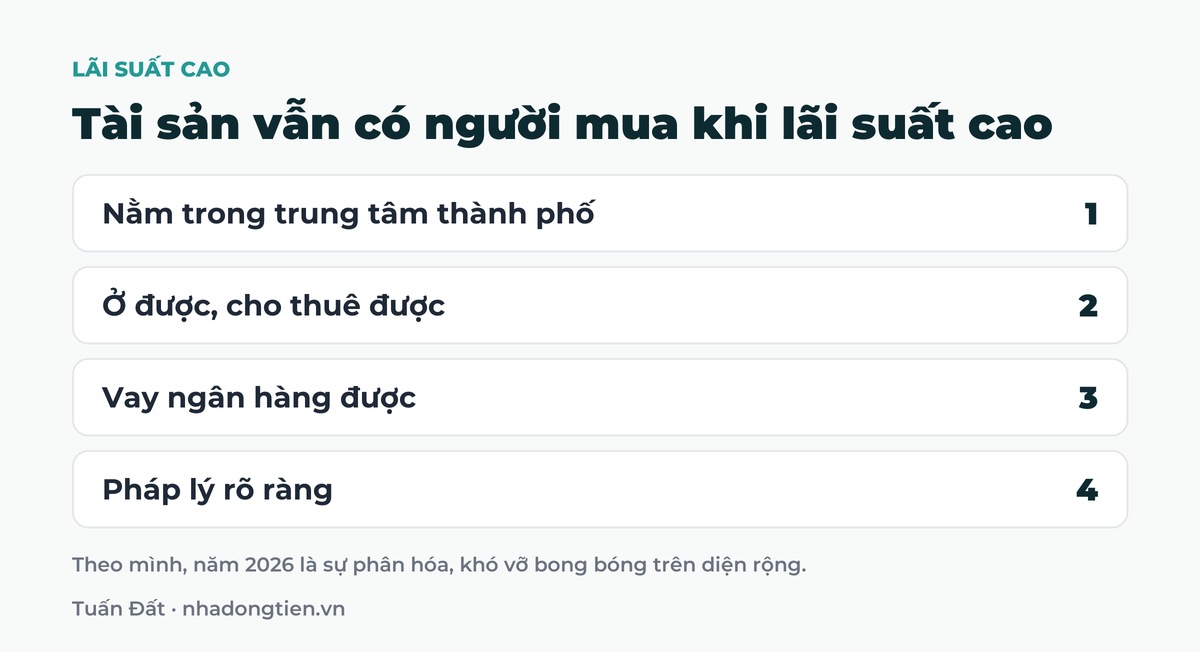
Những bất động sản trong trung tâm thành phố, ở được, cho thuê được, vay ngân hàng được và pháp lý rõ ràng vẫn có người mua, dù chậm hơn. Ngân hàng cũng thích cho vay với loại tài sản này.
Đất nền thì vẫn có giao dịch, nhưng chủ yếu ở các lô giá trị nhỏ. Vì vậy theo mình, năm 2026 khó xảy ra tình trạng vỡ bong bóng trên diện rộng, mà là sự phân hóa: tài sản có giá trị sử dụng thật đứng vững, tài sản đầu cơ vay nhiều thì chịu trận.
Người có tiền mặt nên làm gì lúc này
Người ta hay nói: mua lúc trầm lắng, bán lúc sôi động. Nhưng phần lớn lại làm ngược lại. Năm 2022 lãi suất cao, gần như không ai đi mua. Đến khi lãi suất giảm, thị trường nóng lên thì ai cũng đổ đi mua, lúc đó người mua mất quyền trả giá.
Tại thời điểm quay video, có những căn nhà dòng tiền chủ giảm 2, 3 đến 4 tỷ, giá chỉ ngang cùng kỳ năm trước. Không phải căn nào cũng như vậy nên phải chọn. Một vài nguyên tắc mình áp dụng:
- Không bỏ hết vào một giỏ. Có thể gửi ngân hàng 3 đến 6 tháng để chờ đúng cơ hội.
- Chỉ mua căn rẻ hơn thị trường khoảng 10 đến 20%, bỏ qua những căn chủ chào giá quá cao.
- Ưu tiên vị trí khan hiếm như lô góc, ô tô vào, ngõ nông, cho thuê được ngay.
- Pháp lý phải có sổ đỏ chính chủ, sang tên được và vay được ngân hàng.
Ví dụ: gửi 10 tỷ với lãi khoảng 8% một năm được khoảng 800 triệu. Nhưng mua được một tài sản chủ giảm 3, 4 tỷ thì phần chênh đó đã lớn hơn nhiều lần. Có điều, để có thế đàm phán thì phải có nền tài chính vững và tiền mặt sẵn. Mình phân tích thêm trong bài vì sao môi giới không tự mua nhà cắt lỗ.
Muốn xem các căn chủ đang giảm giá thật?
Mình cập nhật những căn chủ cần bán nhanh kèm lý do bán và dòng tiền thực tế. Bạn vào nhóm Zalo kho nhà Hồ Chí Minh hoặc nhóm Zalo kho nhà Hà Nội để xem thêm các tòa đang bán kèm giá và tiền thuê thực tế.
Vào nhóm Zalo kho nhà HCMHoặc theo dõi và nhắn tin cho mình trên Facebook.
Câu hỏi thường gặp
Bong bóng bất động sản 2026 có xảy ra không?
Theo góc nhìn cá nhân của mình, khó xảy ra như 2008 vì lạm phát 2026 chỉ khoảng 4% một năm, trong khi năm 2008 lãi suất lên hơn 20%. Thị trường sẽ phân hóa mạnh hơn là vỡ trên diện rộng.
Ai sẽ phải bán tháo bất động sản trước khi lãi suất cao?
Người vay nhiều cho tài sản không có dòng tiền, người mua dự án hình thành trong tương lai sắp hết ân hạn lãi suất, chủ đầu tư xây để bán và chủ nhà kinh doanh gặp khó.
Có nên mua bất động sản khi lãi suất cao?
Có thể, nếu bạn có tiền mặt và chọn được căn rẻ hơn thị trường khoảng 10 đến 20%, vị trí khan hiếm, cho thuê được và pháp lý vay được ngân hàng.
Tỷ lệ trả nợ bao nhiêu là an toàn?
Khoản trả nợ hàng tháng nên dưới khoảng 30% thu nhập. Vượt ngưỡng này thì bạn làm bao nhiêu gần như chỉ để nuôi ngân hàng.
Bài viết liên quan
- Nhà dòng tiền cắt lỗ ngon vậy, vì sao môi giới không tự mua
- Lãi suất cao có nên mua bất động sản, 4 điều kiện để có lãi
- Thị trường nhà dòng tiền Hà Nội 2026, giá tăng gấp đôi và lãi suất hơn 13%
- Nên đầu tư gì năm 2026 khi lạm phát tăng, vàng, crypto hay bất động sản
Nội dung trong bài là quan điểm cá nhân của người viết, không phải lời khuyên đầu tư hay tư vấn pháp lý. Giá bán, giá thuê và dòng tiền là số liệu tại thời điểm quay video, có thể đã thay đổi.

BÀI VIẾT LIÊN QUAN
Vì sao nhà cho thuê trống phòng dù vị trí đẹp
Vì sao nhà cho thuê trống phòng dù vị trí đẹp, giá hợp lý? Ba [...]
Th10
Cách tránh mua đỉnh bán đáy khi đầu tư bất động sản
Cách tránh mua đỉnh bán đáy khi đầu tư bất động sản: xác định mục [...]
Th10
Cách nhận biết tin đăng nhà đất ảo khi tìm mua nhà
Cách nhận biết tin đăng nhà đất ảo: vì sao có tin nhà đẹp giá [...]
Th10
Thời gian hoàn vốn nhà cho thuê tính thế nào
Thời gian hoàn vốn nhà cho thuê tính thế nào? Phân biệt dòng tiền dương [...]
Th10
Cách quản lý tài chính nhà cho thuê và lập quỹ dự phòng
Cách quản lý tài chính nhà cho thuê: bảng theo dõi tài sản và thu [...]
Th10
Phân khúc bất động sản nào đáng đầu tư những năm tới
Phân khúc bất động sản nào đáng đầu tư những năm tới? Năm nhóm mình [...]
Th10
Mua nhà dòng tiền với 50% vốn có khả thi không
Mua nhà dòng tiền với 50% vốn có khả thi không? Ví dụ căn 8 [...]
Th10
Lãi suất thả nổi và rủi ro khi vay mua nhà đất
Lãi suất thả nổi là rủi ro lớn nhất khi vay mua nhà đất. Bài [...]
Th10