

Gửi tiết kiệm lãi 6% một năm thì sau trượt giá thật sự lời bao nhiêu?
Dưới một video về chuyện bán nhà gửi tiết kiệm, có người viết: “Có trượt giá thì 10 tỷ vẫn là 10 tỷ. 1 năm vẫn dc 900tr”. Con số trên sổ đúng là không đổi. Thứ đổi là số tiền đó mua được bao nhiêu, và lãi suất thực là cách đo phần này. Bài này nói lãi suất thực là gì, công thức, cách tính cho một sổ tiết kiệm và một khoản vay, rồi đặt cạnh một tòa nhà cho thuê.
Lãi suất thực là gì
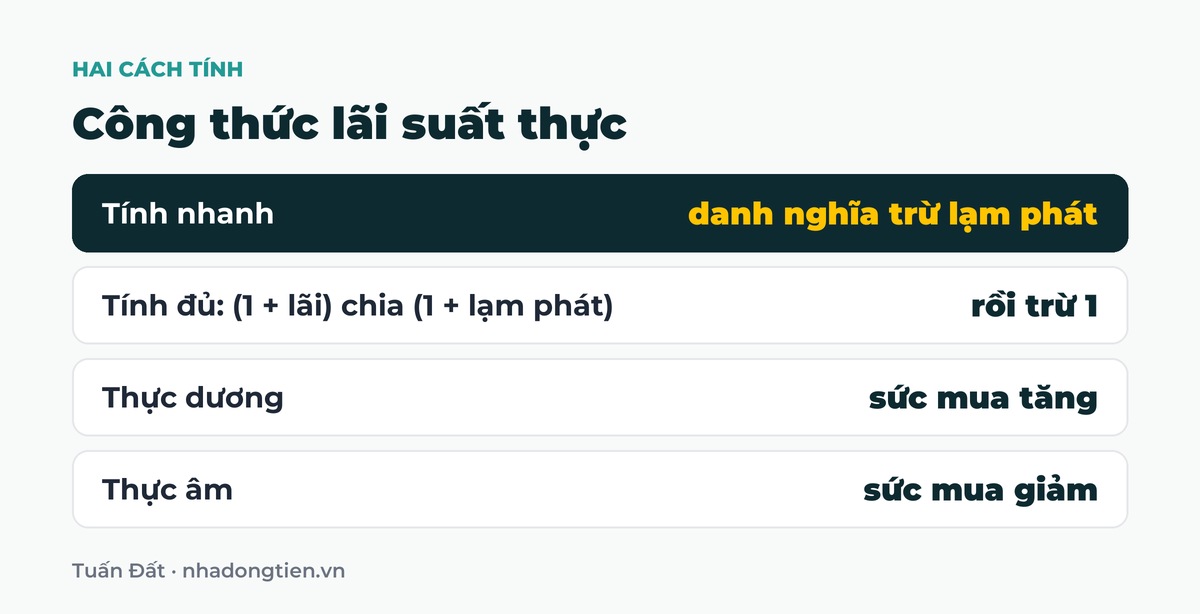
Lãi suất thực là lãi suất sau khi đã trừ lạm phát. Nó cho biết sức mua của khoản tiền tăng hay giảm bao nhiêu sau một năm. Con số ghi trên sổ tiết kiệm hay hợp đồng vay thì gọi là lãi suất danh nghĩa.
Công thức tính nhanh: lãi suất thực gần bằng lãi suất danh nghĩa trừ tỷ lệ lạm phát.
Công thức đầy đủ: lấy 1 cộng lãi suất danh nghĩa, chia cho 1 cộng tỷ lệ lạm phát, rồi trừ 1. Khi lạm phát chỉ vài phần trăm, hai cách cho kết quả gần nhau.
- Lãi suất thực dương: lãi cao hơn lạm phát, sức mua tăng.
- Lãi suất thực âm: lãi thấp hơn lạm phát, tiền trên sổ tăng mà sức mua giảm.
Lấy số lạm phát ở đâu
Số thường dùng là chỉ số giá tiêu dùng do Cục Thống kê công bố hằng tháng. Theo thông cáo báo chí ngày 3/10/2026 của Cục Thống kê:
- Chỉ số giá tiêu dùng tháng 9/2026 tăng 5,08% so với cùng kỳ năm trước.
- Bình quân 9 tháng năm 2026 tăng 4,52% so với cùng kỳ.
- Lạm phát cơ bản bình quân 9 tháng tăng 4,26%.
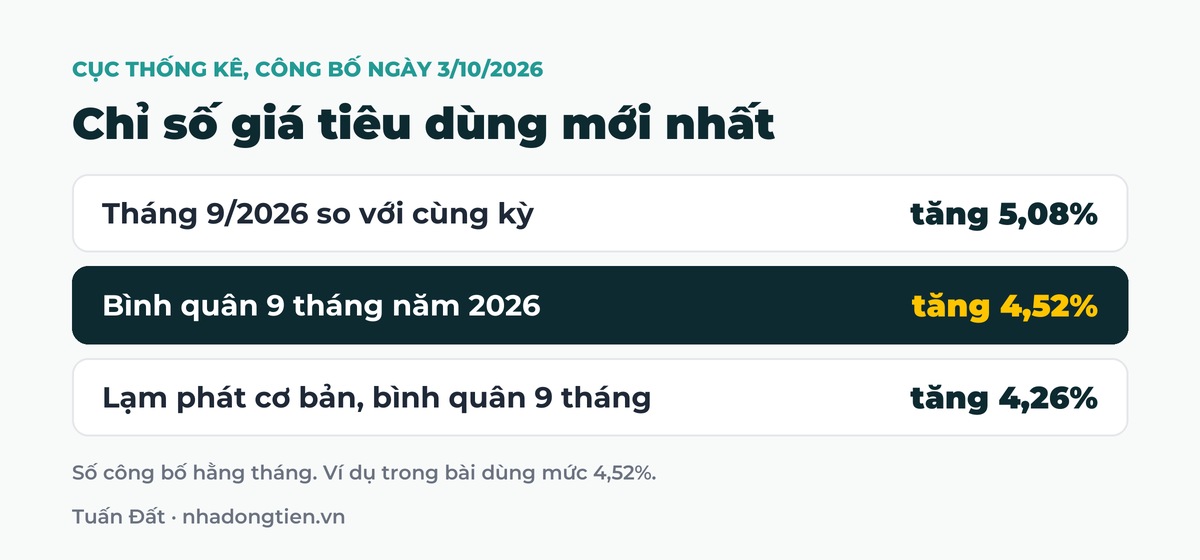
Ba con số cho ba kết quả hơi khác nhau. Các ví dụ dưới đây dùng mức bình quân 9 tháng là 4,52%. Đây là số đo giá đã tăng trong thời gian qua, không phải dự báo cho 12 tháng tới.
Chỉ số này tính trên rổ hàng chung của cả nước. Chi tiêu của từng gia đình có thể tăng nhanh hoặc chậm hơn.
Cách tính lãi suất thực khi gửi tiết kiệm
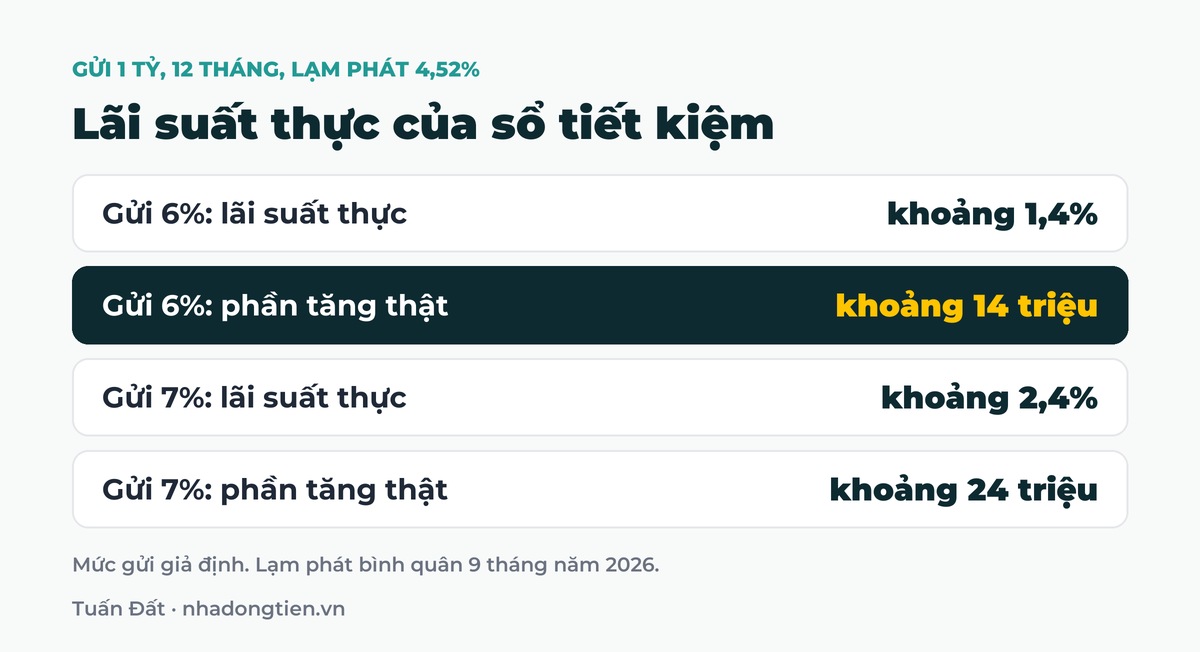
Biểu niêm yết ngày 8/10/2026 do Vietstock khảo sát ghi nhận lãi tiền gửi kỳ hạn 12 tháng từ 3,7 đến 7,1% một năm. Lấy hai mức giả định là 6% và 7%, gửi 1 tỷ trong 12 tháng:
- Gửi 6%: cuối kỳ nhận 1,06 tỷ, lãi suất thực khoảng 1,4%. Trong 60 triệu tiền lãi, khoảng 46 triệu chỉ để bù trượt giá, phần tăng thật khoảng 14 triệu.
- Gửi 7%: cuối kỳ nhận 1,07 tỷ, lãi suất thực khoảng 2,4%, phần tăng thật khoảng 24 triệu.
Lãi suất thực âm cũng đang có ở những mức gửi thấp. Mức 3,7% cho ra lãi suất thực khoảng âm 0,8%.
Nếu bạn rút hết lãi ra tiêu thì số gốc đứng yên, còn sức mua của nó giảm dần theo năm. Mình viết về điều này ở bài tiền gửi ngân hàng mất giá thế nào so với nhà cho thuê.
Lãi suất thực của một khoản vay
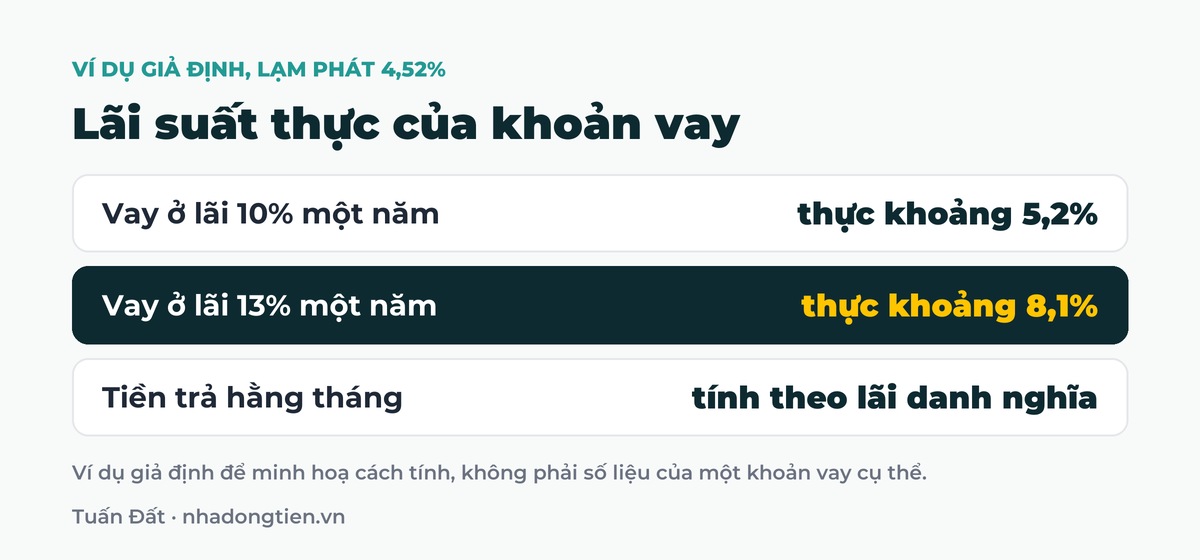
Với người đi vay, phép tính y hệt nhưng ý nghĩa ngược lại: lạm phát làm khoản nợ nhẹ đi theo thời gian. Ví dụ giả định với lạm phát 4,52%:
- Vay ở lãi 10% một năm: lãi suất thực khoảng 5,2%.
- Vay ở lãi 13% một năm: lãi suất thực khoảng 8,1%.
Hai mức này nằm trong khoảng lãi vay mua nhà mà khảo sát quý II/2026 do VnExpress đăng ngày 4/8/2026 ghi nhận: ưu đãi phổ biến 8,5 đến 11%, sau ưu đãi 13 đến 15% một năm.
Lãi suất thực dương ở cả hai mức, tức vay vẫn tốn tiền thật. Và có một điều lãi suất thực không cho thấy: tiền trả ngân hàng mỗi tháng tính theo lãi danh nghĩa. Lạm phát chỉ đỡ cho người vay khi thu nhập hoặc tiền thuê của họ tăng kịp.
Lưu ý về tên gọi. Với vay trả góp, nhiều người dùng chữ lãi suất thực để chỉ mức lãi quy đổi về dư nợ giảm dần. Đó là chuyện khác, xem bài lãi suất dư nợ giảm dần khác gì lãi tính trên dư nợ gốc.
Đặt lãi suất thực cạnh một tòa nhà cho thuê
Lấy tòa 27 phòng ở Bình Tân mình đã quay. Dòng tiền khoảng 120 triệu mỗi tháng, giá sau giảm khoảng 20 tỷ, lợi suất gộp khoảng 7% một năm, chưa trừ chi phí vận hành. Đây là số lúc quay video.
Con số 7% này trông giống lãi tiết kiệm 7%, nhưng khác ở ba điểm:
- Sổ tiết kiệm có số gốc đứng yên. Tòa nhà có phần đất đi theo mặt bằng giá của khu đó, lên hoặc xuống.
- Lãi tiết kiệm cố định trong kỳ hạn. Tiền thuê có thể điều chỉnh theo thời gian. Theo Cục Thống kê, chỉ số giá nhà ở thuê bình quân 9 tháng năm 2026 tăng 4,91% so với cùng kỳ, tính chung cả nước.
- Tiền thuê phải trừ chi phí vận hành, thuế và những tháng phòng trống.
Nhà cho thuê vì vậy không tự động thắng tiền gửi. Giá thuê tăng chậm, phòng có lúc trống, nhà phải sửa và muốn bán thì cần thời gian. Bài toán với một tòa cụ thể ở Gò Vấp, mình viết trong bài gửi ngân hàng hay mua nhà dòng tiền.
Dùng lãi suất thực khi chọn giữ tiền hay giữ nhà
- Tính lãi suất thực của sổ tiết kiệm đang có, với số lạm phát mới nhất.
- Nếu định vay, tính lãi suất thực của khoản vay và tính riêng khoản trả hằng tháng theo lãi danh nghĩa.
- Với tòa nhà, dùng dòng tiền hằng năm sau thuế và chi phí, không dùng số gộp.
- So trên cùng một tờ giấy, cùng một khoảng thời gian giữ.
Tiền bạn cần dùng trong một, hai năm tới thì nên để gửi, dù lãi suất thực thấp. Chỉ xét mua nhà với khoản tiền để dành dài hạn.
Lãi tiết kiệm và chỉ số giá đều đổi theo tháng, nên phép tính này cần làm lại mỗi lần bạn tái tục sổ. Mức lãi cụ thể, bạn hỏi lại ngân hàng nơi bạn gửi.
Muốn đặt khoản tiền gửi của bạn cạnh một tòa cụ thể?
Mình gửi giá, tiền thuê thực tế và chi phí của các tòa đang bán để bạn tự so với lãi tiết kiệm đang nhận. Bạn vào nhóm Zalo kho nhà Hồ Chí Minh hoặc nhóm Zalo kho nhà Hà Nội để xem thêm các tòa đang bán kèm giá và tiền thuê thực tế.
Vào nhóm Zalo kho nhà HCMHoặc theo dõi và nhắn tin cho mình trên Facebook.
Câu hỏi thường gặp
Lãi suất thực là gì?
Là lãi suất sau khi trừ lạm phát, cho biết sức mua của khoản tiền tăng hay giảm bao nhiêu sau một năm.
Công thức tính lãi suất thực thế nào?
Tính nhanh: lãi suất danh nghĩa trừ tỷ lệ lạm phát. Tính đủ: lấy 1 cộng lãi suất danh nghĩa, chia cho 1 cộng tỷ lệ lạm phát, rồi trừ 1.
Lãi suất thực âm là gì?
Là khi lãi nhận được thấp hơn lạm phát. Số tiền trên sổ vẫn tăng nhưng mua được ít hơn trước.
Lãi suất thực và lãi suất danh nghĩa khác nhau thế nào?
Lãi suất danh nghĩa là con số ghi trên sổ tiết kiệm hoặc hợp đồng vay. Lãi suất thực là con số đó sau khi trừ lạm phát.
Gửi tiết kiệm 12 tháng lúc này có lãi suất thực dương không?
Với mức gửi 6 đến 7% một năm và lạm phát bình quân 9 tháng năm 2026 là 4,52%, lãi suất thực khoảng 1,4 đến 2,4%. Mức gửi thấp hơn lạm phát thì lãi suất thực âm.
Bài viết liên quan
- Gửi 1 tỷ lãi suất bao nhiêu một tháng, so với cho thuê nhà
- Lãi suất cho thuê nhà bao nhiêu là hợp lý so với ngân hàng
- Có nên bán nhà gửi tiết kiệm rồi đi thuê
- Lợi suất gộp và lợi suất ròng của nhà dòng tiền là gì
- Lãi kép là gì và cách dùng khi tái đầu tư tiền thuê nhà
- Lãi suất cơ sở là gì và xem ở đâu trước khi ký hợp đồng vay
- Lạm phát ảnh hưởng đến bất động sản cho thuê thế nào
Nội dung trong bài là quan điểm cá nhân của người viết, không phải lời khuyên đầu tư hay tư vấn pháp lý. Các con số trong ví dụ chỉ để minh hoạ cách tính, có thể khác thực tế của từng tòa nhà và không phải cam kết lợi nhuận.

BÀI VIẾT LIÊN QUAN
Lạm phát ảnh hưởng đến bất động sản cho thuê thế nào
Lạm phát ảnh hưởng đến bất động sản cho thuê qua giá nhà, tiền thuê [...]
Th11
Kinh tế Việt Nam cuối năm 2026, đọc 5 số trước khi mua nhà
Kinh tế Việt Nam cuối năm 2026 qua năm con số: tỷ giá, xuất siêu, [...]
Th11
Căn hộ dịch vụ Vĩnh Viễn Quận 10 23,6 tỷ, đã cho thuê khoán
Căn hộ dịch vụ Vĩnh Viễn Quận 10 23,6 tỷ, 11 căn hộ đủ nội [...]
Th11
Tòa 24 phòng căn hộ dịch vụ Phan Huy Ích Gò Vấp 23,8 tỷ
Căn hộ dịch vụ Phan Huy Ích Gò Vấp 23,8 tỷ, 24 phòng xây mới [...]
Th11
Tòa 11 căn hộ dịch vụ Phan Huy Ích Gò Vấp 14,9 tỷ
Căn hộ dịch vụ Phan Huy Ích Gò Vấp 14,9 tỷ, giảm từ 17,5 tỷ, [...]
Th11
Căn hộ dịch vụ Phan Huy Ích Gò Vấp 14,7 tỷ hợp đồng khoán
Căn hộ dịch vụ Phan Huy Ích Gò Vấp 14,7 tỷ, 16 phòng, khoán 6 [...]
Th11
Căn hộ dịch vụ Phan Huy Ích Gò Vấp 13,8 tỷ giảm từ 16 tỷ
Căn hộ dịch vụ Phan Huy Ích Gò Vấp 13,8 tỷ, giảm từ 16 tỷ, [...]
Th11
Tòa căn hộ dịch vụ Phạm Văn Chiêu Gò Vấp 15,9 tỷ, 15 phòng
Căn hộ dịch vụ Phạm Văn Chiêu Gò Vấp 15,9 tỷ, 15 phòng kín khách, [...]
Th11