

Hợp đồng vay ghi lãi sau ưu đãi bằng lãi suất cơ sở cộng biên độ. Lãi suất cơ sở là con số nào?
Biên độ là một con số in sẵn trong hợp đồng. Lãi suất cơ sở thì nằm ở một bảng riêng của ngân hàng và có thể đổi sau ngày bạn ký. Bài này giải thích lãi suất cơ sở là gì, khác lãi tiết kiệm và lãi suất của Ngân hàng Nhà nước thế nào, xem ở đâu và nên kiểm gì trước khi ký.
Lãi suất cơ sở là gì
Lãi suất cơ sở là mức lãi do từng ngân hàng tự ban hành, dùng làm gốc để tính lãi cho các khoản vay có lãi suất điều chỉnh. Lãi bạn trả sau thời gian ưu đãi bằng lãi suất cơ sở cộng biên độ.
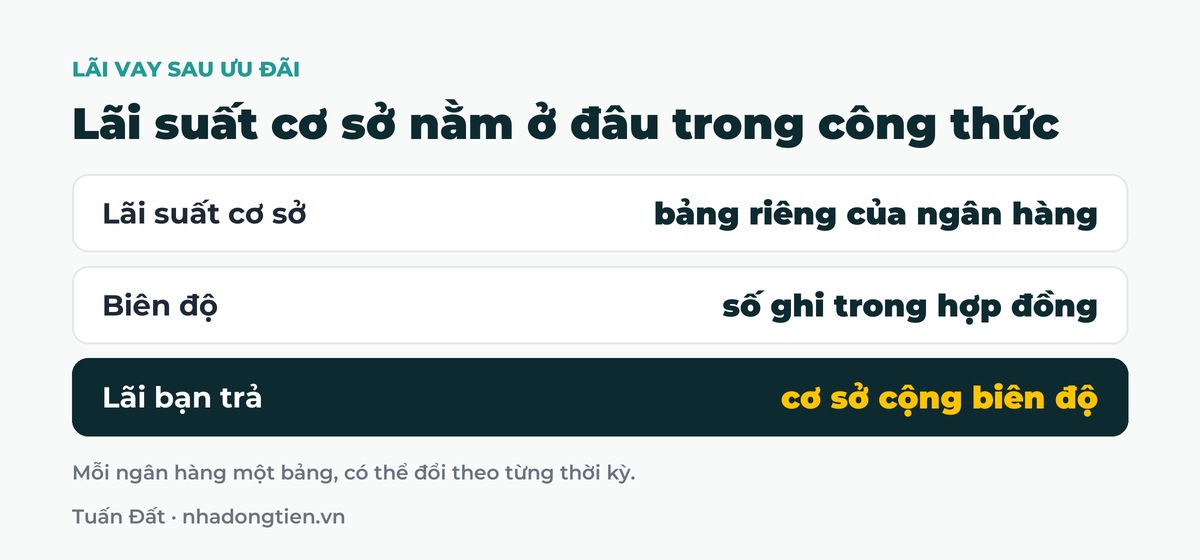
Một ngân hàng giải thích trên trang của họ: lãi suất cơ sở là chi phí vốn nội bộ, gồm chi phí huy động vốn, chi phí hoạt động và chi phí bù đắp rủi ro tín dụng.
- Không có một mức lãi suất cơ sở chung. Mỗi ngân hàng một bảng.
- Cùng một ngân hàng cũng có nhiều mức, chia theo mục đích vay, thời hạn vay, kỳ điều chỉnh, có nơi theo cả thời điểm giải ngân.
- Mức này có thể đổi. Khi nó đổi, lãi khoản vay của bạn đổi theo ở kỳ điều chỉnh kế tiếp.
Thông báo của bốn ngân hàng cổ phần (hiệu lực từ tháng 4 đến tháng 9/2026, xem ngày 10/10/2026) ghi lãi suất cơ sở cho khoản vay mua bất động sản trung và dài hạn trong khoảng 9 đến 11,8% một năm.
Lãi suất cơ sở khác lãi tiết kiệm 12, 13, 24 tháng thế nào
Lãi sau ưu đãi được tính trên một lãi suất tham chiếu. Ngân hàng chọn một trong hai kiểu:
- Lãi tiết kiệm của chính ngân hàng đó, kỳ hạn 12, 13 hoặc 24 tháng, cộng biên độ.
- Lãi suất cơ sở do ngân hàng ban hành từng thời kỳ, cộng biên độ.
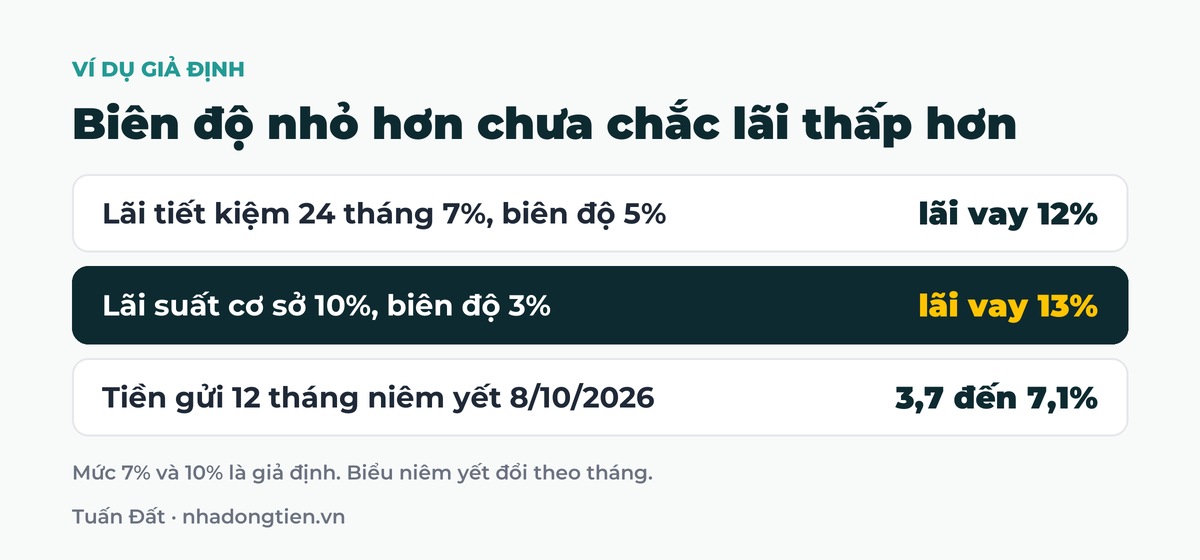
Biểu niêm yết ngày 8/10/2026 do Vietstock khảo sát ghi nhận lãi tiền gửi kỳ hạn 12 tháng từ 3,7 đến 7,1% một năm.
Lãi suất cơ sở đã gồm cả chi phí hoạt động và rủi ro của ngân hàng nên cao hơn lãi tiết kiệm. Vì vậy biên độ của hai kiểu không so trực tiếp với nhau được.
Ví dụ giả định: lãi tiết kiệm 24 tháng 7% cộng biên độ 5% ra 12%. Lãi suất cơ sở 10% cộng biên độ 3% ra 13%. Gói có biên độ nhỏ hơn lại có lãi cao hơn.
Lãi suất cơ sở không phải lãi suất cơ bản
Hai tên gọi này hay bị lẫn. Lãi suất cơ bản là khái niệm trong Luật Ngân hàng Nhà nước Việt Nam: theo Điều 12, Ngân hàng Nhà nước công bố lãi suất tái cấp vốn, lãi suất cơ bản và các loại lãi suất khác để điều hành chính sách tiền tệ. Lãi suất cơ sở thì là bảng riêng của từng ngân hàng thương mại.
Trên trang Lãi suất của Ngân hàng Nhà nước, xem ngày 10/10/2026, chỉ có hai mức được niêm yết là tái chiết khấu 3,0% và tái cấp vốn 4,5% một năm. Trang này không có dòng lãi suất cơ bản.
Hai mức đó là lãi giữa Ngân hàng Nhà nước với các ngân hàng, không nằm trong công thức lãi vay của bạn. Phần này ở bài lãi suất điều hành là gì.
Lãi suất cơ sở xem ở đâu, bao lâu đổi một lần
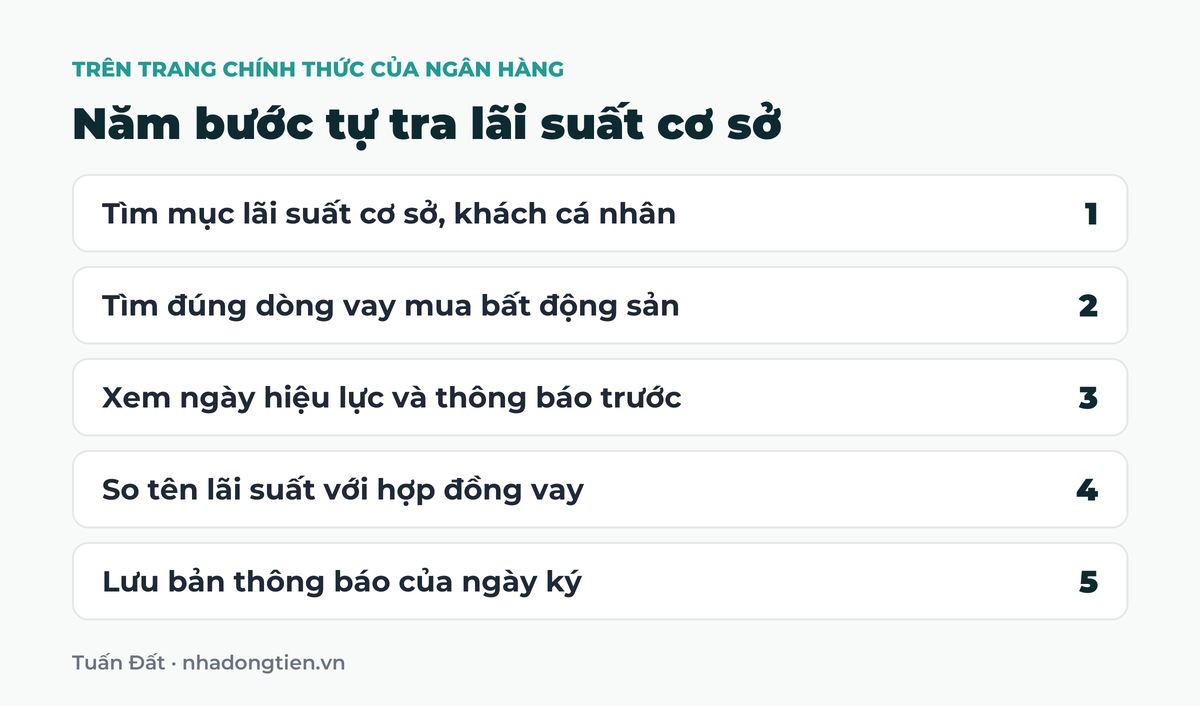
Ngân hàng dùng lãi suất cơ sở thì công bố bảng này trên trang chính thức của họ. Cách tự tra:
- Vào trang của ngân hàng, tìm mục lãi suất hoặc biểu phí, chọn lãi suất cơ sở dành cho khách hàng cá nhân. Có nơi ghi là lãi suất tham chiếu.
- Tìm đúng dòng của bạn: vay mua bất động sản, thời hạn vay, kỳ điều chỉnh.
- Xem ngày hiệu lực và mở cả thông báo liền trước để biết mức vừa đổi bao nhiêu.
- So tên lãi suất trong thông báo với tên ghi trong hợp đồng vay.
- Lưu lại bản thông báo của ngày ký.
Về tần suất, không có lịch chung. Có ngân hàng đang áp dụng mức có hiệu lực từ đầu tháng 9/2026, mức liền trước từ tháng 3/2026.
Cần tách hai thứ: ngân hàng đổi bảng lúc nào, và khoản vay của bạn được tính lại lúc nào. Cái sau là kỳ điều chỉnh trong hợp đồng. Có ngân hàng ghi khoản vay trên 12 tháng được điều chỉnh 3 tháng một lần, vào ngày đầu mỗi quý.
Ví dụ trên tòa nhà Tân Bình nhỉnh 16 tỷ
Lấy tòa nhà ở Tân Bình giá nhỉnh 16 tỷ mình đã quay: 15 phòng sẵn, dòng tiền khoảng 85 triệu mỗi tháng. Theo cách tính trong video, có thể vay khoảng 6 tỷ. Đây là số lúc quay video.
Giả định biên độ 3,5% và dư nợ còn nguyên 6 tỷ:
- Lãi suất cơ sở 9%: lãi vay 12,5%, tiền lãi 62,5 triệu mỗi tháng.
- Lãi suất cơ sở 10,5%: lãi vay 14%, tiền lãi 70 triệu mỗi tháng.
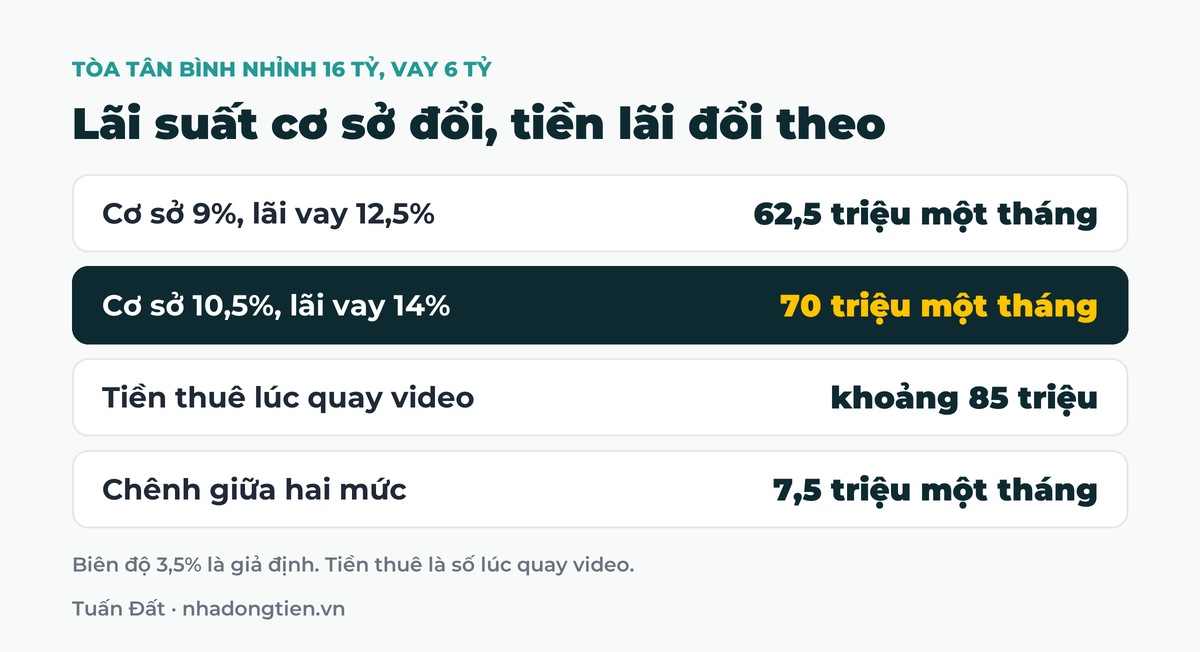
Chênh 7,5 triệu mỗi tháng chỉ vì bảng lãi suất cơ sở. Tiền thuê 85 triệu vẫn trả được lãi ở cả hai mức, nhưng phần còn lại để trả gốc giảm từ 22,5 xuống 15 triệu.
Bảng tính sẵn cho từng mức lãi ở bài lãi suất tăng 1% thì tiền trả hàng tháng tăng bao nhiêu.
Việc nên làm trước khi ký hợp đồng vay
- Hỏi lãi sau ưu đãi tính trên lãi suất nào: lãi suất cơ sở hay lãi tiết kiệm, kỳ hạn nào.
- Xin đường dẫn tới bảng công bố và tự mở xem mức hôm nay.
- Hỏi kỳ điều chỉnh là mấy tháng và có lãi suất sàn không.
- Hỏi khách ký cùng gói vay này trước đây hiện đang trả lãi bao nhiêu.
- Tính khoản trả với lãi suất cơ sở cao hơn hiện tại 1 đến 2 điểm phần trăm.
Theo Thông tư 39/2016/TT-NHNN, ngân hàng phải cung cấp cách xác định lãi suất điều chỉnh trước khi ký và ghi vào thỏa thuận cho vay. Mình viết kỹ ở bài biên độ lãi suất sau ưu đãi trong hợp đồng vay.
Mức lãi suất cơ sở mỗi ngân hàng một khác và đổi theo thời gian, bạn hỏi lại ngân hàng định vay.
Chưa rõ hợp đồng vay của bạn tính lãi theo lãi suất nào?
Bạn gửi lãi suất tham chiếu, biên độ và số tiền định vay, mình cùng bạn tính khoản trả theo lãi sau ưu đãi. Bạn vào nhóm Zalo kho nhà Hồ Chí Minh hoặc nhóm Zalo kho nhà Hà Nội để xem thêm các tòa đang bán kèm giá và tiền thuê thực tế.
Vào nhóm Zalo kho nhà HCMHoặc theo dõi và nhắn tin cho mình trên Facebook.
Câu hỏi thường gặp
Lãi suất cơ sở là gì?
Là mức lãi do từng ngân hàng tự ban hành, dùng làm gốc để tính lãi khoản vay sau thời gian ưu đãi. Lãi bạn trả bằng lãi suất cơ sở cộng biên độ.
Lãi suất cơ sở hiện nay là bao nhiêu?
Không có một mức chung. Thông báo của bốn ngân hàng cổ phần xem ngày 10/10/2026 ghi khoảng 9 đến 11,8% một năm cho khoản vay mua bất động sản trung và dài hạn.
Lãi suất cơ sở xem ở đâu?
Trên trang chính thức của ngân hàng bạn vay, mục lãi suất hoặc biểu phí, phần dành cho khách hàng cá nhân.
Lãi suất cơ sở có phải do Ngân hàng Nhà nước quy định không?
Không. Ngân hàng Nhà nước công bố các mức như tái cấp vốn, tái chiết khấu. Lãi suất cơ sở là bảng riêng của từng ngân hàng.
Lãi suất cơ sở bao lâu đổi một lần?
Không có lịch chung. Khoản vay của bạn được tính lại vào kỳ điều chỉnh ghi trong hợp đồng.
Bài viết liên quan
- Lãi suất thả nổi và rủi ro khi vay mua nhà đất
- Hết ưu đãi lãi suất vay mua nhà thì nên làm gì
- Lãi suất cố định là gì, nên cố định bao lâu khi vay mua nhà
- Lãi suất vay mua nhà hiện nay và cách đọc một bảng lãi suất
- Cách so sánh lãi suất vay mua nhà giữa hai ngân hàng
- Lãi suất thực là gì và cách tính khi gửi tiết kiệm
Nội dung trong bài là quan điểm cá nhân của người viết, không phải lời khuyên đầu tư hay tư vấn pháp lý. Các con số trong ví dụ chỉ để minh hoạ cách tính, có thể khác thực tế của từng tòa nhà và không phải cam kết lợi nhuận.

BÀI VIẾT LIÊN QUAN
Lạm phát ảnh hưởng đến bất động sản cho thuê thế nào
Lạm phát ảnh hưởng đến bất động sản cho thuê qua giá nhà, tiền thuê [...]
Th11
Kinh tế Việt Nam cuối năm 2026, đọc 5 số trước khi mua nhà
Kinh tế Việt Nam cuối năm 2026 qua năm con số: tỷ giá, xuất siêu, [...]
Th11
Căn hộ dịch vụ Vĩnh Viễn Quận 10 23,6 tỷ, đã cho thuê khoán
Căn hộ dịch vụ Vĩnh Viễn Quận 10 23,6 tỷ, 11 căn hộ đủ nội [...]
Th11
Tòa 24 phòng căn hộ dịch vụ Phan Huy Ích Gò Vấp 23,8 tỷ
Căn hộ dịch vụ Phan Huy Ích Gò Vấp 23,8 tỷ, 24 phòng xây mới [...]
Th11
Tòa 11 căn hộ dịch vụ Phan Huy Ích Gò Vấp 14,9 tỷ
Căn hộ dịch vụ Phan Huy Ích Gò Vấp 14,9 tỷ, giảm từ 17,5 tỷ, [...]
Th11
Căn hộ dịch vụ Phan Huy Ích Gò Vấp 14,7 tỷ hợp đồng khoán
Căn hộ dịch vụ Phan Huy Ích Gò Vấp 14,7 tỷ, 16 phòng, khoán 6 [...]
Th11
Căn hộ dịch vụ Phan Huy Ích Gò Vấp 13,8 tỷ giảm từ 16 tỷ
Căn hộ dịch vụ Phan Huy Ích Gò Vấp 13,8 tỷ, giảm từ 16 tỷ, [...]
Th11
Tòa căn hộ dịch vụ Phạm Văn Chiêu Gò Vấp 15,9 tỷ, 15 phòng
Căn hộ dịch vụ Phạm Văn Chiêu Gò Vấp 15,9 tỷ, 15 phòng kín khách, [...]
Th11