

Ngân hàng chào một gói cố định 12 tháng và một gói cố định 36 tháng. Chọn gói nào?
Căn nhà 8 tỷ mình mua ở Hà Nội, mình vay 4 tỷ với lãi suất 6% cố định trong hai năm đầu. Phần đáng lo nằm ở ngày lãi hết cố định. Bài này nói lãi suất cố định là gì, khác thả nổi ở đâu, mỗi kỳ cố định đánh đổi gì và cách chọn khi vay mua nhà cho thuê.
Lãi suất cố định là gì
Lãi suất cố định là mức lãi được ghi thành một con số trong hợp đồng vay và giữ nguyên trong một khoảng thời gian đã thỏa thuận. Lãi thị trường lên hay xuống, mức lãi của bạn vẫn vậy.
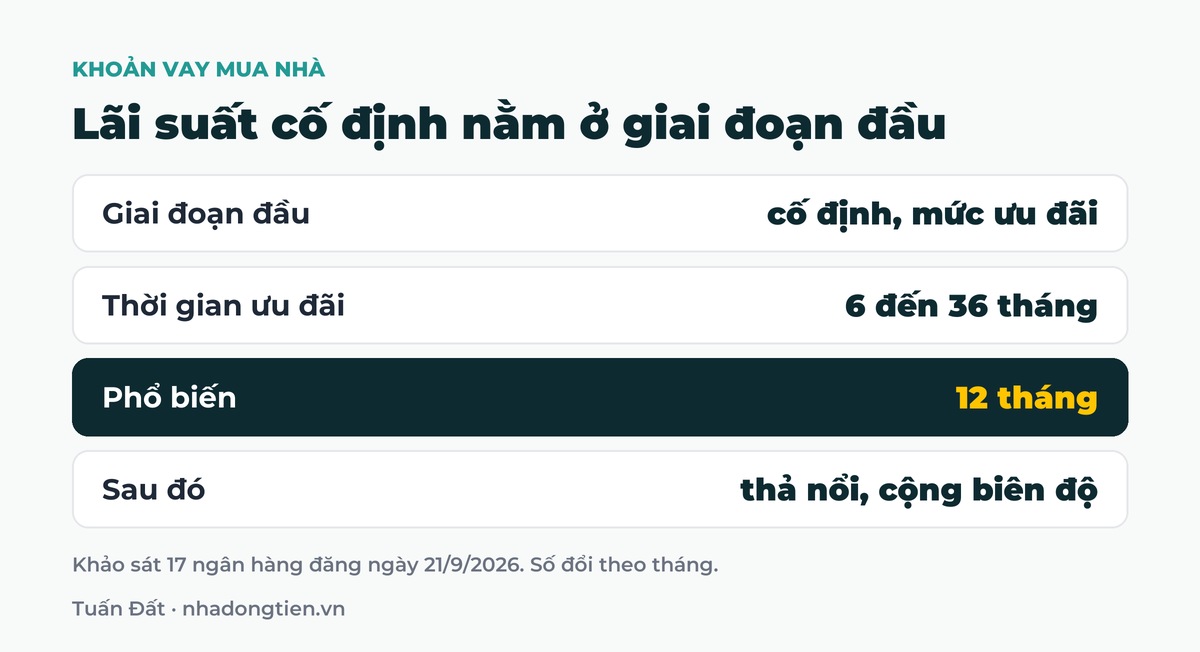
Với vay mua nhà, lãi suất hiếm khi cố định suốt thời hạn vay. Thường chỉ giai đoạn đầu được cố định ở mức ưu đãi, sau đó lãi được tính lại theo thị trường, cộng thêm một biên độ.
Khảo sát 17 ngân hàng do Vietstock đăng ngày 21/9/2026 ghi nhận thời gian ưu đãi từ 6 đến 36 tháng, phổ biến là 12 tháng, với mức lãi ưu đãi từ 7 đến 13,2% một năm.
Còn một nghĩa khác: ở các khoản vay trả góp, người ta gọi lãi tính trên dư nợ ban đầu là lãi suất cố định. Hai thứ này khác hẳn nhau, xem bài lãi suất dư nợ giảm dần khác gì lãi tính trên dư nợ gốc.
Lãi suất cố định và lãi suất thả nổi khác nhau ở đâu
- Lãi suất cố định là một con số. Bạn biết trước tiền trả mỗi tháng trong suốt kỳ cố định.
- Lãi suất thả nổi là một công thức, gồm lãi suất tham chiếu cộng biên độ, được tính lại theo kỳ điều chỉnh.
Theo Điều 13 Thông tư 39/2016/TT-NHNN, lãi suất do ngân hàng và khách hàng thỏa thuận. Khi áp dụng lãi suất có điều chỉnh, hai bên phải thỏa thuận trước nguyên tắc, các yếu tố xác định và thời điểm điều chỉnh.
Mình đã trả giá cho phần công thức. Mình vay với lãi suất hơn 7% một năm, hết ưu đãi đúng vào năm 2022 thì lãi thả nổi lên 15,3%. Mình kể lại ở bài lãi suất thả nổi và rủi ro khi vay mua nhà đất.
Cố định 6, 12, 24 hay 36 tháng đánh đổi gì
Kỳ cố định càng dài thì càng lâu bạn mới phải đối mặt với lãi thả nổi. Đổi lại thường có hai thứ:
- Mức lãi thường cao hơn kỳ ngắn. Trong khảo sát trên, có ngân hàng niêm yết từ 9 đến 10,5% một năm cho các kỳ ưu đãi từ 12 đến 36 tháng.
- Phí trả nợ trước hạn, thường nặng nhất trong những năm đầu. Có hợp đồng còn buộc hoàn lại phần lãi ưu đãi đã hưởng. Cách tính ở bài phí phạt trả nợ trước hạn khi vay mua nhà.
Kỳ ngắn 6 đến 12 tháng có lãi lúc đầu thấp hơn nhưng sớm chuyển sang thả nổi. Khảo sát quý II/2026 do VnExpress đăng ngày 4/8/2026 ghi nhận mức thực trả sau ưu đãi phổ biến 13 đến 15% một năm.
Ví dụ giả định với khoản vay 5 tỷ, dư nợ giữ nguyên trong ba năm:
- Gói A cố định 12 tháng ở 9%, sau đó thả nổi 13%: tổng tiền lãi 1,75 tỷ.
- Gói B cố định 36 tháng ở 10,5%: tổng tiền lãi 1,575 tỷ.
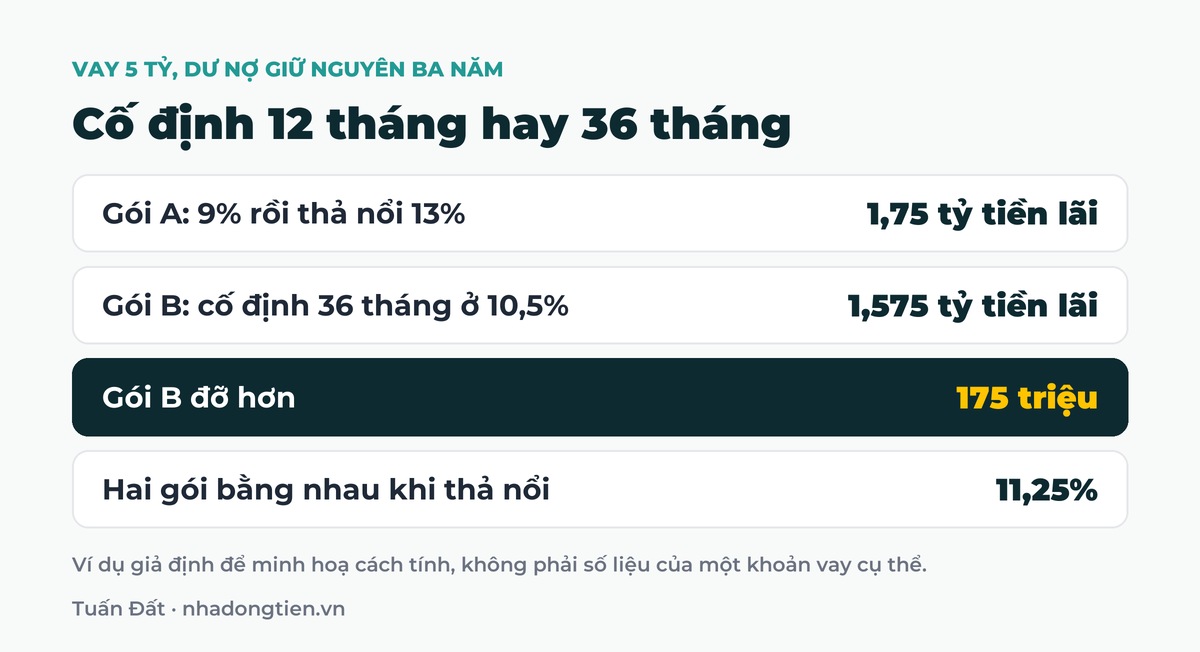
Gói B đỡ hơn 175 triệu. Nhưng nếu lãi thả nổi chỉ là 11% thì gói A còn 1,55 tỷ, lại rẻ hơn. Hai gói bằng nhau khi lãi thả nổi là 11,25%. Không ai biết trước con số đó. Cố định dài là trả thêm tiền để mua sự chắc chắn.
Ví dụ trên căn nhà mình vay 4 tỷ
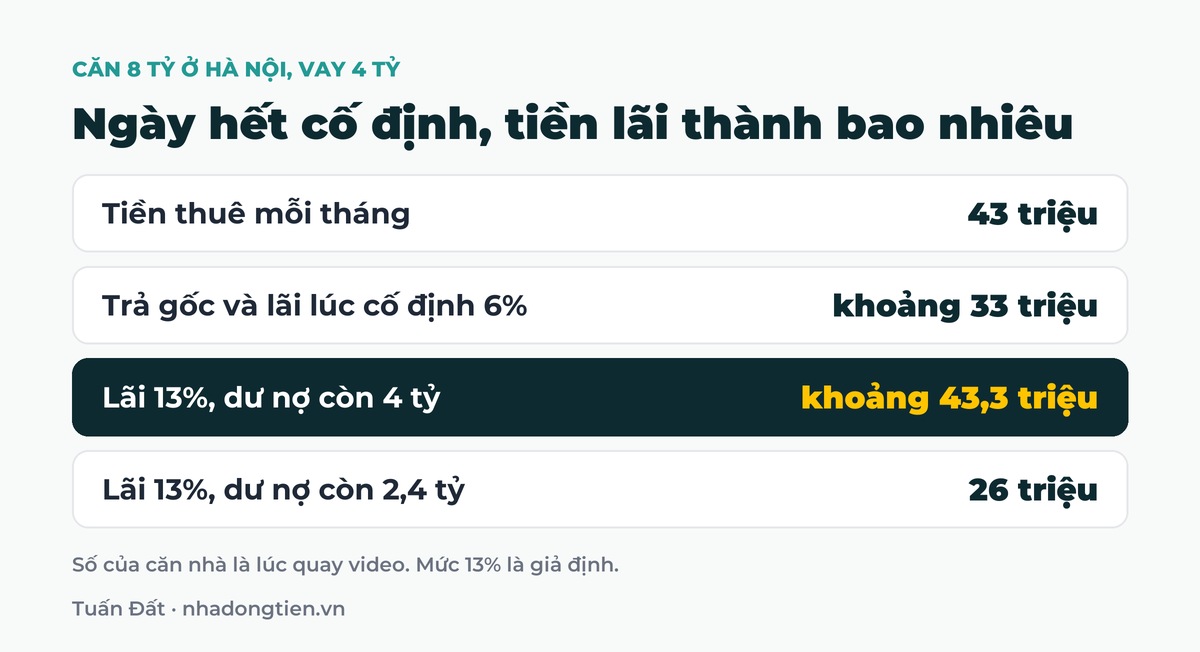
Căn nhà 8 tỷ ở Hà Nội là một tòa chia phòng cho thuê. Khoản vay 4 tỷ ở lãi 6% cố định hai năm đầu, mỗi tháng trả cả gốc và lãi khoảng 33 triệu. Tiền thuê là 43 triệu mỗi tháng. Đây là số lúc quay video, mình kể đủ ở bài mua nhà dòng tiền với 50% vốn.
Thử tính cho ngày hết cố định. Giả định dư nợ còn nguyên 4 tỷ và lãi thả nổi là 13%, riêng tiền lãi đã khoảng 43,3 triệu mỗi tháng, bằng trọn tiền thuê.
Nếu trong hai năm đó dư nợ đã giảm còn 2,4 tỷ, tức 30% giá trị căn nhà, thì tiền lãi ở mức 13% là 26 triệu. Tiền thuê vẫn gánh được.
Vì vậy trong hai năm lãi suất cố định, mình dồn thu nhập từ các nguồn khác để trả bớt gốc.
Nên cố định bao lâu khi vay mua nhà cho thuê
Mình coi thời gian ưu đãi là thời gian để trả bớt gốc. Ví dụ vay 50% giá trị tòa nhà, trong 18 tháng đầu nên trả được ít nhất 20%, để lúc thả nổi dư nợ chỉ còn khoảng 30%.
Từ đó, cách chọn kỳ cố định:
- Ước lượng mỗi tháng bạn trả thêm được bao nhiêu gốc.
- Tính số tháng cần để dư nợ về mức an toàn. Kỳ cố định nên dài bằng hoặc hơn số tháng đó.
- Hỏi phí trả nợ trước hạn trong kỳ cố định. Phí cao thì kế hoạch trả gốc sớm kém hiệu quả.
- So tổng tiền lãi của các gói như ví dụ ở trên.
Điều cần nhớ
Hãy tính khoản trả hằng tháng theo mức lãi suất sau ưu đãi, không phải theo mức lãi suất lúc ký.
Những câu nên hỏi ngân hàng trước khi ký
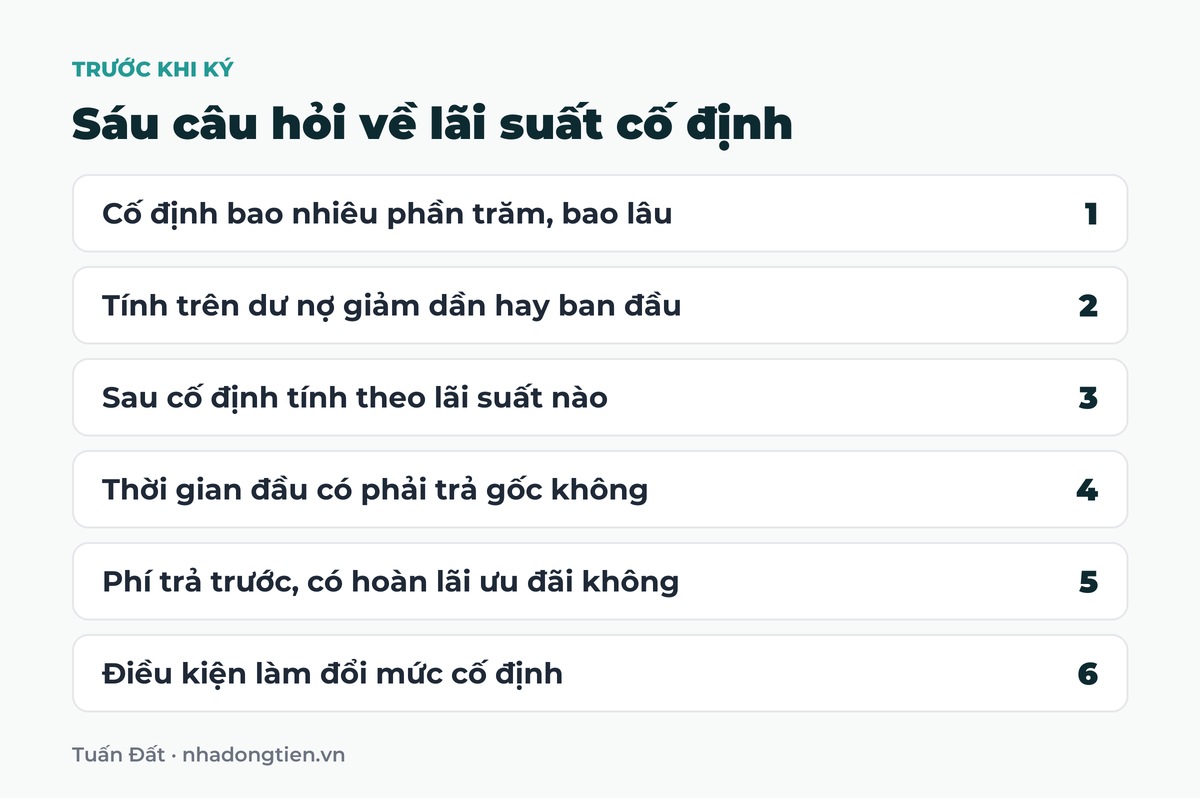
- Lãi suất cố định bao nhiêu phần trăm và trong bao lâu.
- Lãi tính trên dư nợ giảm dần hay trên số tiền vay ban đầu.
- Sau kỳ cố định, lãi tính theo lãi suất nào và cộng biên độ bao nhiêu.
- Thời gian đầu có phải trả gốc không hay chỉ trả lãi.
- Phí trả nợ trước hạn từng năm là bao nhiêu, có phải hoàn lại lãi ưu đãi không.
- Có điều kiện nào khiến mức cố định bị thay đổi trước hạn không.
Mức lãi và thời gian cố định mỗi ngân hàng một khác và đổi theo tháng. Bạn hỏi lại ngân hàng định vay trước khi ký.
Đang cân nhắc giữa hai gói vay có thời gian cố định khác nhau?
Bạn gửi số tiền định vay, mức lãi và thời gian cố định của từng gói, mình cùng bạn tính khoản trả theo lãi sau ưu đãi. Bạn vào nhóm Zalo kho nhà Hồ Chí Minh hoặc nhóm Zalo kho nhà Hà Nội để xem thêm các tòa đang bán kèm giá và tiền thuê thực tế.
Vào nhóm Zalo kho nhà HCMHoặc theo dõi và nhắn tin cho mình trên Facebook.
Câu hỏi thường gặp
Lãi suất cố định là gì?
Là mức lãi ghi thành một con số trong hợp đồng vay và giữ nguyên trong thời gian đã thỏa thuận. Với vay mua nhà, thường chỉ giai đoạn đầu được cố định.
Lãi suất cố định và lãi suất thả nổi khác nhau thế nào?
Cố định là một con số biết trước. Thả nổi là công thức gồm lãi suất tham chiếu cộng biên độ, tính lại theo kỳ điều chỉnh.
Vay mua nhà lãi suất cố định được bao lâu?
Khảo sát 17 ngân hàng đăng ngày 21/9/2026 ghi nhận từ 6 đến 36 tháng, phổ biến 12 tháng.
Lãi suất cố định và lãi suất giảm dần có phải là một không?
Không. Cố định hay thả nổi là chuyện mức lãi có đổi theo thời gian không. Dư nợ giảm dần hay dư nợ ban đầu là chuyện lãi tính trên số tiền nào.
Trong thời gian lãi suất cố định có nên trả bớt gốc không?
Nên, nếu phí trả trước chấp nhận được. Mình coi thời gian ưu đãi là thời gian để trả bớt gốc.
Bài viết liên quan
- Biên độ lãi suất sau ưu đãi trong hợp đồng vay là gì
- Hết ưu đãi lãi suất vay mua nhà thì nên làm gì
- Trả nợ ngân hàng sớm hay tái đầu tư khi vay mua nhà
- Lãi suất vay mua nhà hiện nay và cách đọc một bảng lãi suất
- Lãi suất cơ sở là gì và xem ở đâu trước khi ký hợp đồng vay
- Cách so sánh lãi suất vay mua nhà giữa hai ngân hàng
Nội dung trong bài là quan điểm cá nhân của người viết, không phải lời khuyên đầu tư hay tư vấn pháp lý. Các con số trong ví dụ chỉ để minh hoạ cách tính, có thể khác thực tế của từng tòa nhà và không phải cam kết lợi nhuận.

BÀI VIẾT LIÊN QUAN
Lạm phát ảnh hưởng đến bất động sản cho thuê thế nào
Lạm phát ảnh hưởng đến bất động sản cho thuê qua giá nhà, tiền thuê [...]
Th11
Kinh tế Việt Nam cuối năm 2026, đọc 5 số trước khi mua nhà
Kinh tế Việt Nam cuối năm 2026 qua năm con số: tỷ giá, xuất siêu, [...]
Th11
Căn hộ dịch vụ Vĩnh Viễn Quận 10 23,6 tỷ, đã cho thuê khoán
Căn hộ dịch vụ Vĩnh Viễn Quận 10 23,6 tỷ, 11 căn hộ đủ nội [...]
Th11
Tòa 24 phòng căn hộ dịch vụ Phan Huy Ích Gò Vấp 23,8 tỷ
Căn hộ dịch vụ Phan Huy Ích Gò Vấp 23,8 tỷ, 24 phòng xây mới [...]
Th11
Tòa 11 căn hộ dịch vụ Phan Huy Ích Gò Vấp 14,9 tỷ
Căn hộ dịch vụ Phan Huy Ích Gò Vấp 14,9 tỷ, giảm từ 17,5 tỷ, [...]
Th11
Căn hộ dịch vụ Phan Huy Ích Gò Vấp 14,7 tỷ hợp đồng khoán
Căn hộ dịch vụ Phan Huy Ích Gò Vấp 14,7 tỷ, 16 phòng, khoán 6 [...]
Th11
Căn hộ dịch vụ Phan Huy Ích Gò Vấp 13,8 tỷ giảm từ 16 tỷ
Căn hộ dịch vụ Phan Huy Ích Gò Vấp 13,8 tỷ, giảm từ 16 tỷ, [...]
Th11
Tòa căn hộ dịch vụ Phạm Văn Chiêu Gò Vấp 15,9 tỷ, 15 phòng
Căn hộ dịch vụ Phạm Văn Chiêu Gò Vấp 15,9 tỷ, 15 phòng kín khách, [...]
Th11