

Ngân hàng chào lãi 8, 9% một năm. Đó có phải mức bạn sẽ trả trong suốt 20 năm vay không?
Người hỏi lãi suất vay mua nhà hiện nay thường muốn nghe một con số. Thật ra có ba con số: lãi ưu đãi lúc ký, lãi sau ưu đãi và lãi suất cho vay bình quân Ngân hàng Nhà nước công bố. Một người đang vay viết: “sau khi hết 2 năm đang bị trôi theo thị trường là 14%năm.” Bài này ghi lại mặt bằng lãi suất tra được tới đầu tháng 10/2026, chỉ cách đọc một bảng lãi suất của ngân hàng và sáu câu phải hỏi trước khi ký. Cuối bài là phép đặt lãi suất cạnh tiền thuê, lấy từ chính một khoản vay của mình.
Lãi suất vay mua nhà hiện nay đang ở mức nào
Một khoản vay mua nhà có hai mức lãi. Lãi ưu đãi áp dụng cho thời gian đầu. Lãi sau ưu đãi áp dụng cho phần lớn thời gian còn lại. Vì vậy phải nêu cả hai.
- Lãi ưu đãi: phổ biến 8,5 đến 11% một năm, áp dụng trong 6 đến 12 tháng, theo khảo sát quý II/2026 ở 10 ngân hàng do VnExpress đăng ngày 4/8/2026.
- Lãi sau ưu đãi: tính bằng lãi suất cơ sở hoặc lãi suất tham chiếu cộng biên độ khoảng 3,3 đến 3,5%. Mức người vay thực trả phổ biến 13 đến 15% một năm, cũng theo khảo sát đó.
- Một khảo sát khác ở 17 ngân hàng, Vietstock đăng ngày 21/9/2026, ghi nhận lãi ưu đãi trải rộng hơn, từ 7 đến 13,2% một năm. Thời gian ưu đãi từ 6 đến 36 tháng, phổ biến 12 tháng.
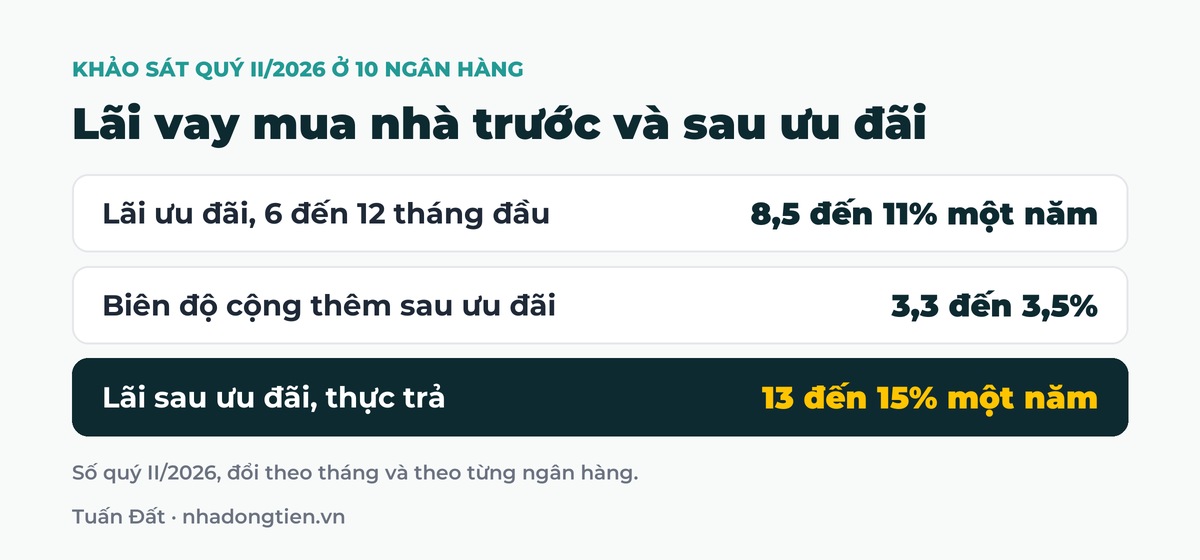
Hai khảo sát làm ở hai thời điểm, với số ngân hàng khác nhau, nên khoảng số không trùng nhau. Điểm chung là lãi sau ưu đãi cao hơn lãi ưu đãi vài điểm phần trăm.
Các mức này đổi theo tháng và mỗi ngân hàng một khác. Con số đúng cho bạn là con số trên tờ chào vay ngân hàng gửi cho chính bạn, vào ngày bạn hỏi.
Lãi suất cho vay bình quân Ngân hàng Nhà nước công bố là số nào
Mỗi tháng Ngân hàng Nhà nước công bố lãi suất cho vay bình quân của các ngân hàng thương mại. Số tháng 8/2026 của nhóm ngân hàng thương mại nhà nước và cổ phần, tính trên các khoản vay mới và cũ còn dư nợ, ở mức 8,4 đến 10,7% một năm, theo Thanh Niên ngày 21/9/2026. Lúc viết bài, đầu tháng 10/2026, đây là số mới nhất.
Số này gộp mọi loại khoản vay, kể cả vay sản xuất kinh doanh và các lĩnh vực ưu tiên. Nó không phải lãi vay mua nhà. Lãi vay mua nhà sau ưu đãi trong các khảo sát ở trên cao hơn mức bình quân này.
Từng ngân hàng cũng tự công bố lãi suất cho vay bình quân của họ trên trang web, thường ở mục công bố lãi suất. Ví dụ một ngân hàng có vốn nhà nước ghi mức bình quân tháng 8/2026 là 8,52% một năm.
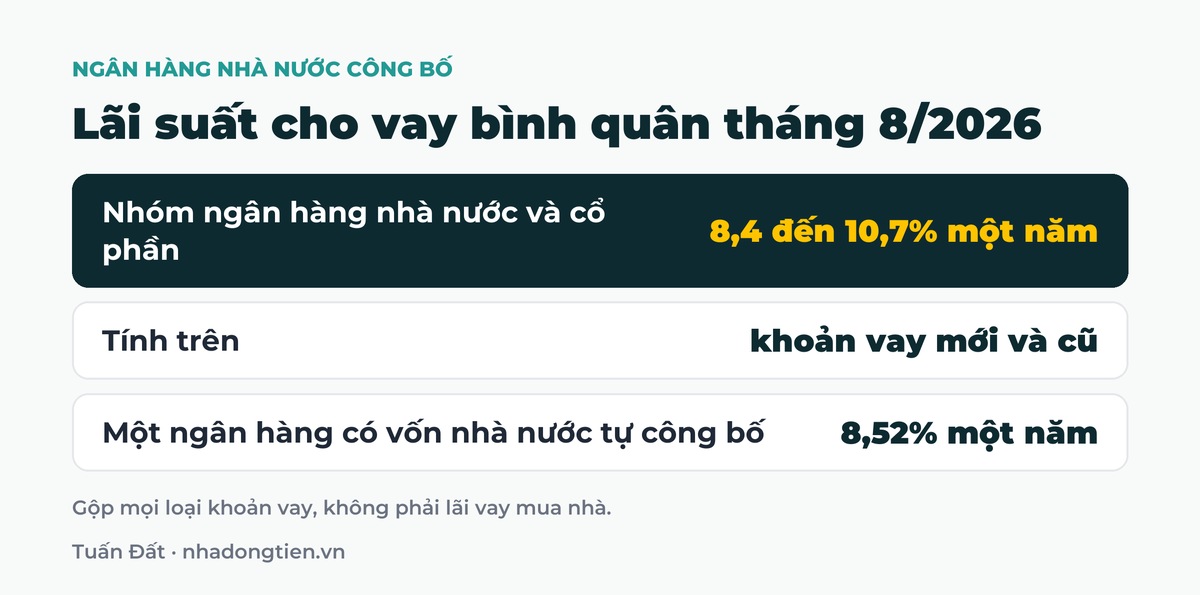
Cách dùng: lấy số bình quân làm mốc để biết mặt bằng đang lên hay đang xuống qua từng tháng. Không lấy nó để tính khoản trả của bạn.
Cách đọc một bảng lãi suất vay mua nhà
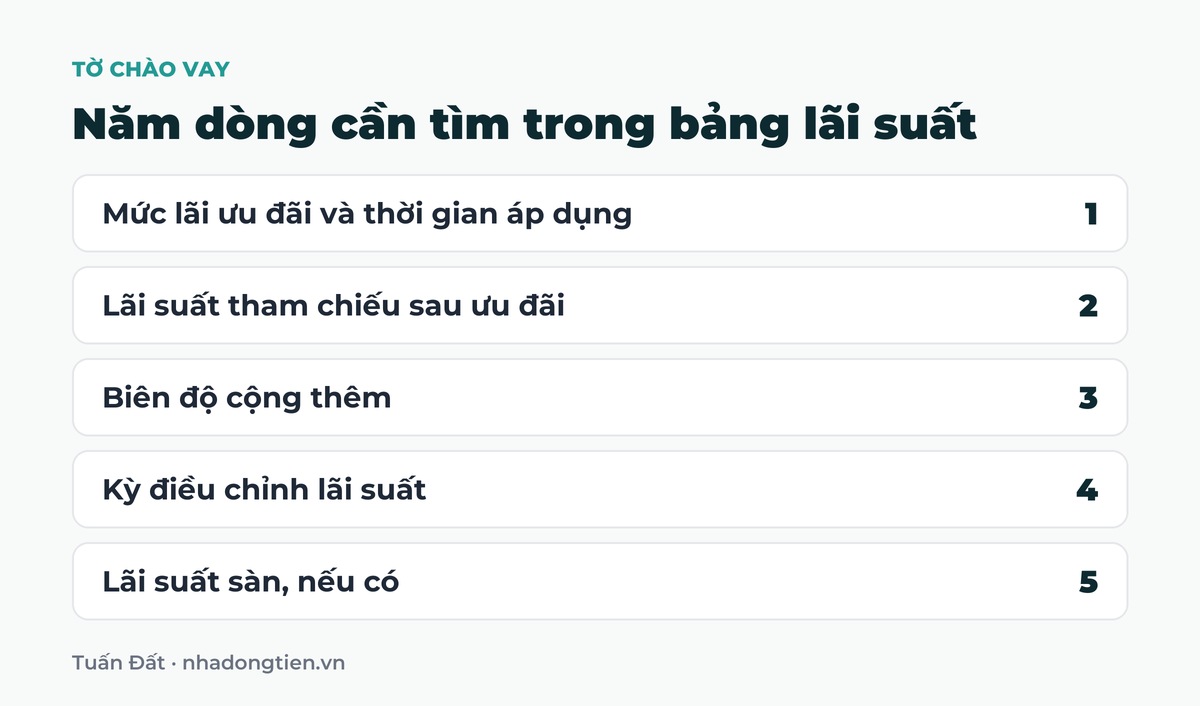
Tờ chào vay hay bảng lãi suất của ngân hàng thường in to mức ưu đãi. Phần quyết định số tiền bạn trả lại nằm ở mấy dòng nhỏ hơn. Cần tìm đủ năm thứ:
- Mức lãi ưu đãi và thời gian áp dụng.
- Lãi suất tham chiếu sau ưu đãi. Có ngân hàng dùng lãi tiết kiệm kỳ hạn 24 tháng của chính họ, có ngân hàng dùng lãi suất cơ sở tự ban hành.
- Biên độ cộng thêm vào lãi suất tham chiếu.
- Kỳ điều chỉnh, tức mấy tháng ngân hàng tính lại lãi một lần.
- Lãi suất sàn nếu có, tức mức thấp nhất mà lãi sau ưu đãi không được xuống dưới.
Đọc thử một trường hợp. Một ngân hàng cổ phần công bố trên trang của họ lãi suất cơ sở 9,5% một năm, áp dụng từ ngày 01/10/2026. Giả định hợp đồng ghi biên độ 3,5%. Khi đó lãi sau ưu đãi là 13% một năm, dù tờ chào in mức ưu đãi thấp hơn nhiều.
Hai gói vay cùng ghi một mức ưu đãi vì vậy có thể khác nhau rất xa sau năm đầu. Mình viết kỹ từng dòng ở bài biên độ lãi suất sau ưu đãi trong hợp đồng vay.
Đổi phần trăm ra tiền mỗi tháng
Con số phần trăm nghe thì nhỏ, đổi ra tiền mới thấy lớn. Tiền lãi một tháng bằng dư nợ nhân lãi suất năm rồi chia 12. Với mỗi 1 tỷ dư nợ:
- Lãi 9% một năm: 7,5 triệu mỗi tháng.
- Lãi 11%: khoảng 9,2 triệu.
- Lãi 13%: khoảng 10,8 triệu.
- Lãi 15%: 12,5 triệu.
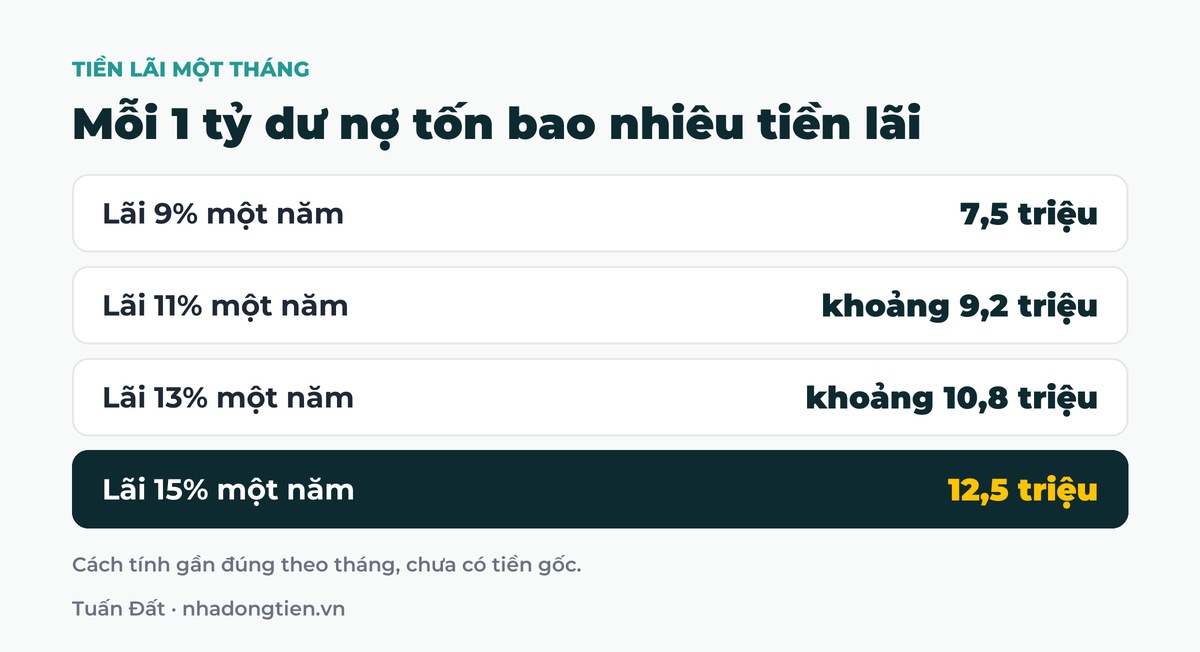
Khoản vay 5 tỷ thì nhân năm: 37,5 triệu ở lãi 9%, khoảng 54,2 triệu ở lãi 13% và 62,5 triệu ở lãi 15%. Đây là riêng tiền lãi trên dư nợ còn nguyên, chưa có tiền gốc, và là cách tính gần đúng theo tháng.
Mỗi 1% lãi tăng thêm làm 1 tỷ dư nợ tốn thêm khoảng 833 nghìn mỗi tháng. Bảng đầy đủ cho khoản vay 5 tỷ và 10 tỷ ở bài lãi suất tăng 1% thì tiền trả hàng tháng tăng bao nhiêu.
Sáu câu phải hỏi trước khi ký hợp đồng vay
Sáu câu dưới đây gom từ các bài mình đã viết về chuyện vay mua nhà:
- Lãi suất cố định bao nhiêu phần trăm và trong bao lâu.
- Sau ưu đãi, biên độ là bao nhiêu và cộng vào lãi suất nào. Lãi suất đó hôm nay là bao nhiêu, xem ở đâu.
- Mấy tháng điều chỉnh lãi một lần, có lãi suất sàn không.
- Thời gian đầu có phải trả gốc không, thời hạn vay tối đa bao lâu.
- Phí trả nợ trước hạn là bao nhiêu phần trăm ở từng năm, trả trước có phải hoàn lại phần lãi ưu đãi đã hưởng không.
- Căn nhà này vay được bao nhiêu phần trăm, tính trên giá nào, và có những phí gì: thẩm định, định giá tài sản, bảo hiểm.
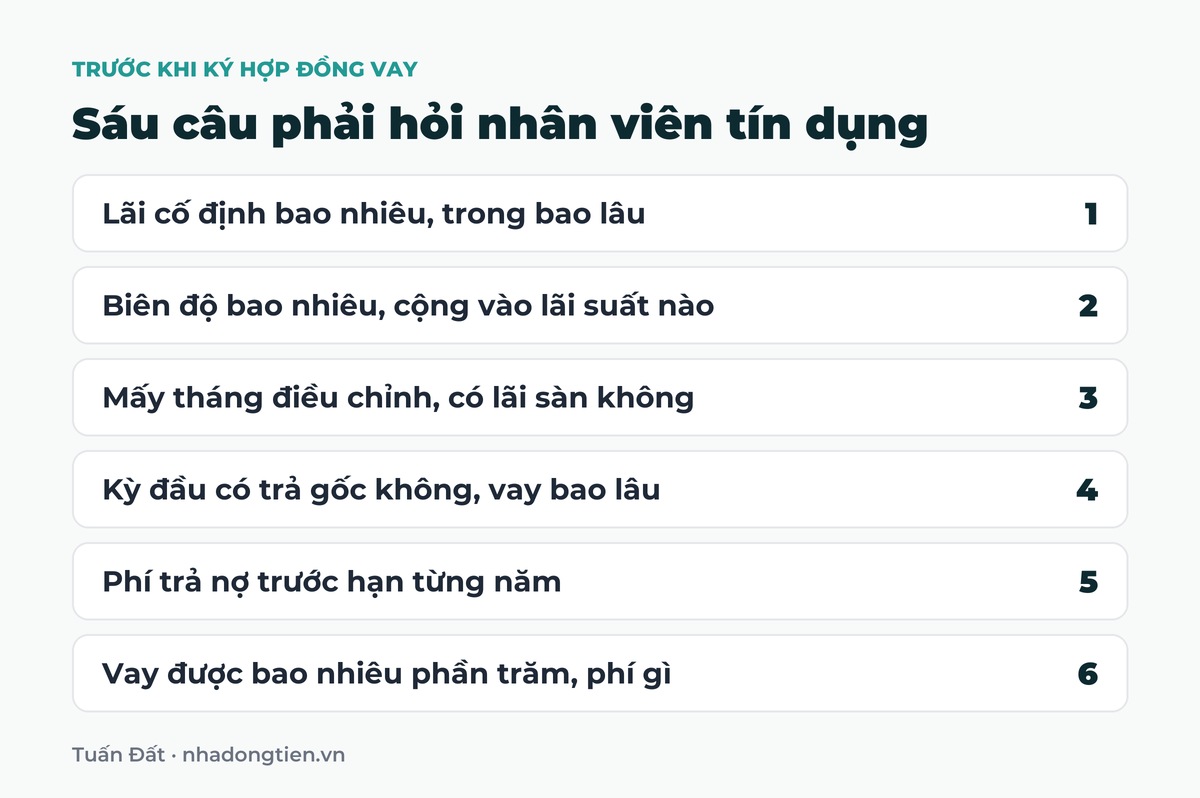
Về câu thứ tư: cùng một số tiền, vay 25 năm thì mỗi tháng nhẹ hơn nhiều so với vay 10 năm.
Câu thứ năm hay bị bỏ qua nhất. Một chủ nhà mình biết chịu mức phí trả trước 3%, nên có ngân hàng khác ngỏ ý nhận lại khoản vay mà đổi cũng không lợi. Cách so khoản phí này với tiền lãi tiết kiệm được ở bài phí phạt trả nợ trước hạn khi vay mua nhà.
Câu thứ sáu nên hỏi trước cả khi đặt cọc. Mình thường nói với khách: hãy tính là vay được khoảng một nửa giá mua. Đặt cọc rồi mới biết không vay được thì rất khó lấy lại cọc. Lý do ở bài ngân hàng cho vay bao nhiêu phần trăm giá trị nhà.
Yêu cầu ghi các câu trả lời vào hợp đồng hoặc phụ lục, không chỉ nghe bằng lời.
Ngân hàng phải cho bạn biết những gì trước khi ký
Bạn không phải xin những thông tin trên như một sự ưu ái. Văn bản đang áp dụng là Thông tư 39/2016/TT-NHNN của Ngân hàng Nhà nước về hoạt động cho vay. Theo thông tư này:
- Lãi suất cho vay do ngân hàng và khách hàng thỏa thuận (Điều 13).
- Khi áp dụng lãi suất có điều chỉnh, hai bên phải thỏa thuận nguyên tắc, các yếu tố xác định lãi suất và thời điểm điều chỉnh. Nếu các yếu tố đó dẫn tới nhiều mức lãi suất thì ngân hàng áp dụng mức thấp nhất (Điều 13).
- Trước khi ký, ngân hàng có trách nhiệm cung cấp đầy đủ lãi suất, cách xác định lãi suất điều chỉnh, lãi suất áp dụng khi quá hạn, phương pháp tính lãi, loại phí và mức phí (Điều 16).
Thông tư không ấn định một mức lãi cho vay mua nhà. Vì vậy thứ giúp bạn là hiểu công thức trước khi ký, không phải một con số nằm sẵn trong quy định.
Quy định có thể thay đổi và mỗi ngân hàng có mẫu hợp đồng riêng. Chỗ nào chưa rõ, bạn hỏi lại ngân hàng định vay hoặc luật sư trước khi ký.
Đặt lãi suất cạnh tiền thuê của một căn nhà cho thuê
Với người mua nhà cho thuê, lãi suất chỉ có nghĩa khi đặt cạnh tiền thuê. Lấy khoản vay của chính mình. Căn nhà mình mua ở Hà Nội có giá 8 tỷ, mình vay 4 tỷ với lãi suất 6% cố định trong hai năm đầu. Mỗi tháng trả cả gốc và lãi khoảng 33 triệu. Tiền thuê mang về 43 triệu mỗi tháng.
Mức 6% là lãi của khoản vay đó, không phải mặt bằng bây giờ. Đặt cùng khoản vay 4 tỷ vào các mức lãi đang gặp, giả định gốc trả đều trong 25 năm, khoảng 13,3 triệu mỗi tháng:
- Lãi 9% một năm: tiền lãi 30 triệu, cộng gốc khoảng 43,3 triệu. Vừa bằng tiền thuê.
- Lãi 13%: tiền lãi khoảng 43,3 triệu, cộng gốc khoảng 56,7 triệu. Mỗi tháng bù khoảng 13,7 triệu.
- Lãi 15%: tiền lãi 50 triệu, cộng gốc khoảng 63,3 triệu. Mỗi tháng bù khoảng 20,3 triệu.
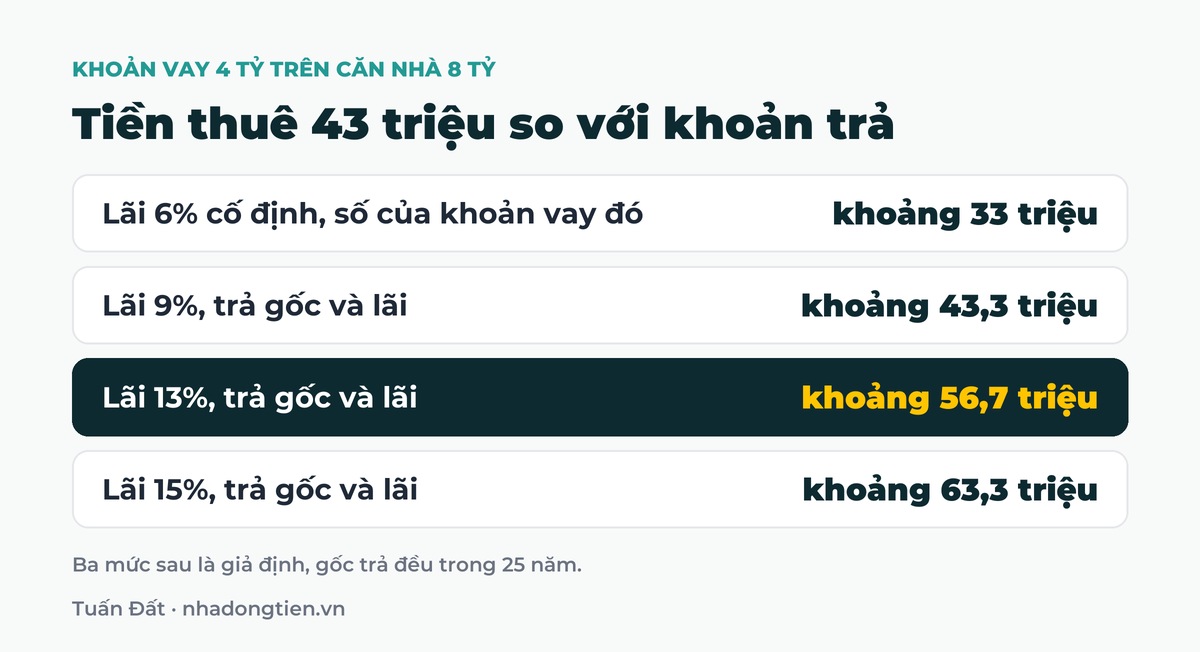
Cùng một căn nhà, cùng một khoản vay, bảng tính dư 10 triệu ở lãi 6% thành phải bù hơn 13 triệu ở lãi 13%. Tiền thuê thì không tự tăng theo lãi suất.
Trong hai năm lãi suất cố định, mình không phải lấy thêm tiền túi để trả ngân hàng. Nhưng phần dư đó không phải để tiêu. Mình làm thêm, dồn thu nhập từ các nguồn khác để trả bớt gốc, để khi lãi chuyển sang thả nổi thì tiền thuê vẫn trả được.
Điều cần nhớ
Hãy tính khoản trả hằng tháng theo mức lãi suất sau ưu đãi, không phải theo mức lãi suất lúc ký.
Bài học năm 2022 của mình
Mình đã trả giá cho đúng chỗ này. Lúc bắt đầu đầu tư, mình vay với lãi suất hơn 7% một năm. Hết thời gian ưu đãi, đúng vào năm 2022, lãi suất thả nổi của khoản vay lên 15,3%. Kết quả là mình mất khoảng 80% tài sản.
Nguyên nhân không hẳn là chọn sai tài sản. Nguyên nhân là mình không hiểu chu kỳ và không lường trước rủi ro lãi suất.
Nhiều nhà đầu tư cùng thời điểm đó cũng rơi vào hoàn cảnh tương tự, nhất là những người vay mua tài sản không tạo ra dòng tiền. Họ phải bán cắt lỗ, có người thành nợ xấu. Một khi đã thành nợ xấu thì việc vay vốn về sau rất khó.
Lãi suất không cố định mãi. Con số trên tờ chào vay hôm nay chỉ đúng cho giai đoạn ưu đãi. Phần còn lại của khoản vay đi theo thị trường.
Việc nên làm trong thời gian lãi còn ưu đãi
Mình coi thời gian ưu đãi là thời gian để trả bớt gốc. Ví dụ vay 50% giá trị tòa nhà, trong 18 tháng đầu nên trả được ít nhất 20%, để lúc thả nổi dư nợ chỉ còn khoảng 30%. Ở mức đó tiền thuê của một tòa nhà cho thuê mới gánh được.
Ba nguyên tắc đi kèm:
- Tổng tiền trả gốc và lãi không quá 30% tổng thu nhập.
- Dòng tiền ròng của tòa nhà chia cho tiền trả nợ hằng tháng từ 1,3 trở lên, tính bằng lãi suất thả nổi cao nhất có thể xảy ra.
- Người chưa có kinh nghiệm nên vay dưới 30% giá trị tài sản. Người đã từng vận hành nhà cho thuê và có thu nhập tốt mới nên vay quanh 50%.
Nên tự thử trước cả kịch bản xấu trên giấy: nếu lãi suất lên 15% thì có chịu được không, nếu 20% số phòng bị trống thì có trụ được không.
Chuyện lãi thả nổi và bốn việc nên làm trước ngày hết ưu đãi, mình viết ở hai bài riêng trong mục bài viết liên quan cuối trang.
Đang cầm một tờ chào vay và muốn tính thử trên một tòa cụ thể?
Mình cập nhật các tòa đang bán kèm giá và tiền thuê thực tế từng phòng, để bạn đặt cạnh khoản trả theo lãi sau ưu đãi. Bạn vào nhóm Zalo kho nhà Hồ Chí Minh hoặc nhóm Zalo kho nhà Hà Nội để xem thêm các tòa đang bán kèm giá và tiền thuê thực tế.
Vào nhóm Zalo kho nhà HCMHoặc theo dõi và nhắn tin cho mình trên Facebook.
Câu hỏi thường gặp
Lãi suất vay mua nhà hiện nay là bao nhiêu?
Theo khảo sát quý II/2026 ở 10 ngân hàng, lãi ưu đãi phổ biến 8,5 đến 11% một năm trong 6 đến 12 tháng. Sau ưu đãi, người vay thực trả phổ biến 13 đến 15% một năm. Mức cụ thể đổi theo tháng và theo từng ngân hàng.
Lãi suất vay mua nhà ngân hàng nào thấp nhất?
Bài này không xếp hạng ngân hàng, vì mức chào đổi theo tháng và theo hồ sơ từng người. Thay vì tìm lãi ưu đãi thấp nhất, hãy so lãi sau ưu đãi, biên độ và phí trả nợ trước hạn của từng gói.
Lãi suất cho vay bình quân 8,4 đến 10,7% có phải lãi vay mua nhà không?
Không. Đó là bình quân mọi loại khoản vay của các ngân hàng thương mại trong tháng 8/2026 do Ngân hàng Nhà nước công bố. Lãi vay mua nhà sau ưu đãi cao hơn mức này.
Lãi suất thả nổi sau ưu đãi được tính thế nào?
Bằng lãi suất tham chiếu hoặc lãi suất cơ sở của ngân hàng cộng một biên độ ghi trong hợp đồng. Khảo sát quý II/2026 ghi nhận biên độ khoảng 3,3 đến 3,5%.
Vay 1 tỷ thì mỗi tháng trả bao nhiêu tiền lãi?
Lấy 1 tỷ nhân lãi suất năm rồi chia 12. Ở lãi 9% là 7,5 triệu, ở lãi 13% khoảng 10,8 triệu, ở lãi 15% là 12,5 triệu mỗi tháng, chưa tính tiền gốc.
Lãi suất vay mua nhà khi nào giảm?
Không ai nói chắc được và bài này không dự báo. Con số công khai để tự theo dõi là lãi suất cho vay bình quân Ngân hàng Nhà nước công bố mỗi tháng.
Bài viết liên quan
- Lãi suất thả nổi và rủi ro khi vay mua nhà đất
- Hết ưu đãi lãi suất vay mua nhà thì nên làm gì
- Cách so sánh lãi suất vay mua nhà giữa hai ngân hàng
- Lãi suất cơ sở là gì và xem ở đâu trước khi ký hợp đồng vay
- Lãi suất vay thế chấp sổ đỏ và các khoản phí phải trả thêm
- Lãi suất điều hành là gì, ảnh hưởng gì tới người vay mua nhà
- Lãi suất cố định là gì, nên cố định bao lâu khi vay mua nhà
Nội dung trong bài là quan điểm cá nhân của người viết, không phải lời khuyên đầu tư hay tư vấn pháp lý. Các con số trong ví dụ chỉ để minh hoạ cách tính, có thể khác thực tế của từng tòa nhà và không phải cam kết lợi nhuận.

BÀI VIẾT LIÊN QUAN
Lạm phát ảnh hưởng đến bất động sản cho thuê thế nào
Lạm phát ảnh hưởng đến bất động sản cho thuê qua giá nhà, tiền thuê [...]
Th11
Kinh tế Việt Nam cuối năm 2026, đọc 5 số trước khi mua nhà
Kinh tế Việt Nam cuối năm 2026 qua năm con số: tỷ giá, xuất siêu, [...]
Th11
Căn hộ dịch vụ Vĩnh Viễn Quận 10 23,6 tỷ, đã cho thuê khoán
Căn hộ dịch vụ Vĩnh Viễn Quận 10 23,6 tỷ, 11 căn hộ đủ nội [...]
Th11
Tòa 24 phòng căn hộ dịch vụ Phan Huy Ích Gò Vấp 23,8 tỷ
Căn hộ dịch vụ Phan Huy Ích Gò Vấp 23,8 tỷ, 24 phòng xây mới [...]
Th11
Tòa 11 căn hộ dịch vụ Phan Huy Ích Gò Vấp 14,9 tỷ
Căn hộ dịch vụ Phan Huy Ích Gò Vấp 14,9 tỷ, giảm từ 17,5 tỷ, [...]
Th11
Căn hộ dịch vụ Phan Huy Ích Gò Vấp 14,7 tỷ hợp đồng khoán
Căn hộ dịch vụ Phan Huy Ích Gò Vấp 14,7 tỷ, 16 phòng, khoán 6 [...]
Th11
Căn hộ dịch vụ Phan Huy Ích Gò Vấp 13,8 tỷ giảm từ 16 tỷ
Căn hộ dịch vụ Phan Huy Ích Gò Vấp 13,8 tỷ, giảm từ 16 tỷ, [...]
Th11
Tòa căn hộ dịch vụ Phạm Văn Chiêu Gò Vấp 15,9 tỷ, 15 phòng
Căn hộ dịch vụ Phạm Văn Chiêu Gò Vấp 15,9 tỷ, 15 phòng kín khách, [...]
Th11