

Lãi vay nhích lên từng phần trăm thì mỗi tháng phải trả thêm bao nhiêu tiền?
Mình hỏi một chủ nhà đang vay rằng lãi thả nổi của khoản vay giờ là bao nhiêu. Câu trả lời trên Zalo: “12.8 e ạ.” Ở một trang khác, một người viết: “sau khi hết 2 năm đang bị trôi theo thị trường là 14%năm.” Con số phần trăm nghe thì nhỏ, đổi ra tiền mỗi tháng mới thấy lớn. Bài này chỉ làm một việc: tính sẵn lãi suất tăng 1% thì khoản vay 5 tỷ và 10 tỷ trả thêm bao nhiêu, rồi chỉ cách tự tính cho khoản vay của bạn.
Lãi suất tăng 1% thì tiền lãi tăng bao nhiêu
Quy tắc nhẩm rất gọn: cứ 1 tỷ dư nợ, lãi suất tăng 1% thì tiền lãi tăng 10 triệu một năm, tức khoảng 833 nghìn mỗi tháng.
- Khoản vay 5 tỷ: thêm khoảng 4,2 triệu mỗi tháng, tức 50 triệu một năm.
- Khoản vay 10 tỷ: thêm khoảng 8,3 triệu mỗi tháng, tức 100 triệu một năm.
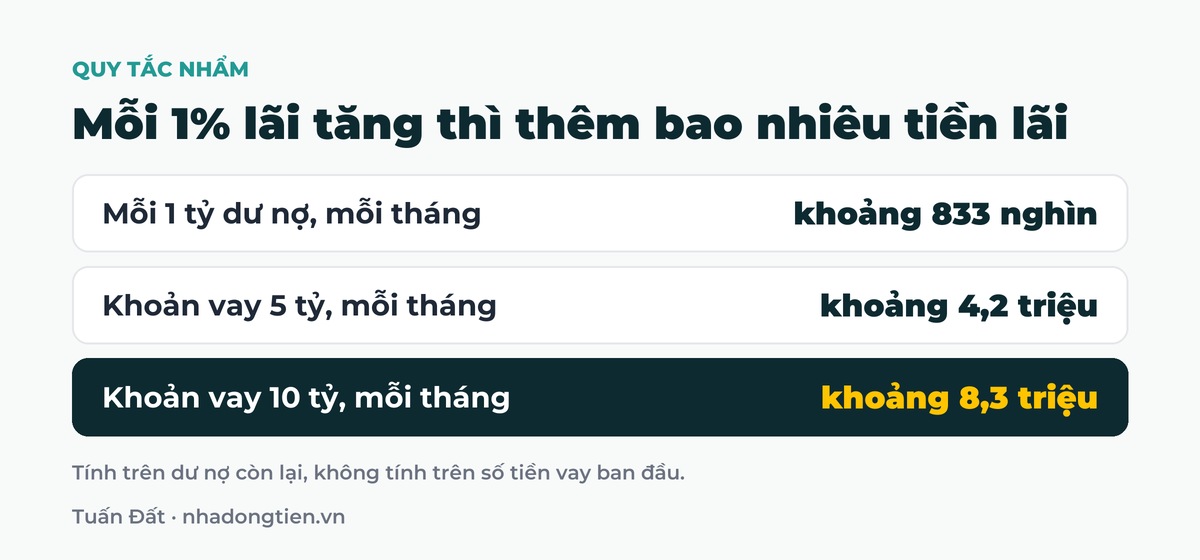
Con số này tính trên dư nợ còn lại, không tính trên số tiền vay ban đầu. Đã trả bớt gốc thì mỗi 1% nhẹ đi tương ứng.
Tăng 1% nghe ít, nhưng lãi sau ưu đãi hiếm khi chỉ tăng 1%. Báo Tuổi Trẻ ngày 27/7/2026 ghi nhận có khoản vay từ mức ưu đãi 7,8% lên 14% một năm sau khi hết ưu đãi.
Hai cách trả nợ cho ra hai con số khác nhau
Cách thứ nhất là trả lãi trên dư nợ giảm dần: mỗi tháng trả một phần gốc cố định, cộng tiền lãi tính trên dư nợ còn lại. Lãi suất tăng 1% thì phần lãi tăng đúng như quy tắc nhẩm ở trên.
Cách thứ hai là trả đều: mỗi tháng trả một số tiền bằng nhau gồm cả gốc và lãi. Ví dụ mình đã dùng: vay 5 tỷ, lãi 8% một năm, 30 năm thì trả khoảng 36,69 triệu mỗi tháng, trong đó tiền lãi tháng đầu là 33,33 triệu.
Với cách trả đều, mỗi 1% lãi tăng làm khoản trả của 5 tỷ tăng khoảng 3,5 đến 3,9 triệu mỗi tháng, ít hơn một chút so với 4,2 triệu. Khi lãi cao hơn, phần gốc nằm trong khoản trả đều co lại.
Công thức và cách nhập hàm ở bài cách tính khoản trả nợ cố định khi vay mua nhà dòng tiền.
Bảng tính sẵn cho khoản vay 5 tỷ và 10 tỷ
Tiền lãi mỗi tháng của khoản vay 5 tỷ, tính trên dư nợ còn nguyên:
- Lãi 8%: khoảng 33,3 triệu.
- Lãi 9%: 37,5 triệu.
- Lãi 10%: khoảng 41,7 triệu.
- Lãi 11%: khoảng 45,8 triệu.
- Lãi 12%: 50 triệu.
- Lãi 12,8%: khoảng 53,3 triệu.
- Lãi 14%: khoảng 58,3 triệu.
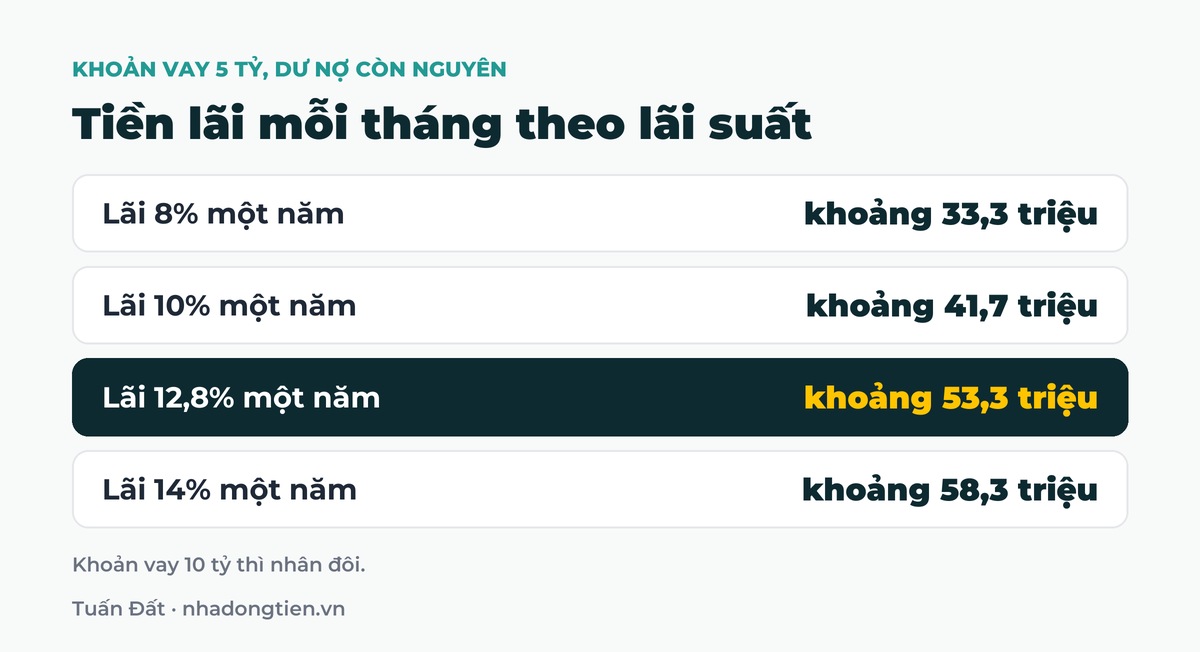
Khoản vay 10 tỷ thì nhân đôi: khoảng 66,7 triệu ở lãi 8%, 100 triệu ở lãi 12%, khoảng 106,7 triệu ở lãi 12,8% và khoảng 116,7 triệu ở lãi 14%.
Nếu trả đều trong 30 năm, khoản vay 5 tỷ trả khoảng 36,7 triệu ở lãi 8%, 43,9 triệu ở lãi 10%, 51,4 triệu ở lãi 12%, 54,5 triệu ở lãi 12,8% và 59,2 triệu ở lãi 14%.
Từ lãi ưu đãi lên 12,8% và 14% thì thành bao nhiêu
Lấy mức ưu đãi giả định là 8% một năm. Tiền lãi mỗi tháng thay đổi như sau:
- Vay 5 tỷ, lãi lên 12,8%: từ 33,3 triệu lên 53,3 triệu, thêm 20 triệu.
- Vay 5 tỷ, lãi lên 14%: lên 58,3 triệu, thêm 25 triệu.
- Vay 10 tỷ, lãi lên 12,8%: từ 66,7 triệu lên 106,7 triệu, thêm 40 triệu.
- Vay 10 tỷ, lãi lên 14%: lên 116,7 triệu, thêm 50 triệu.
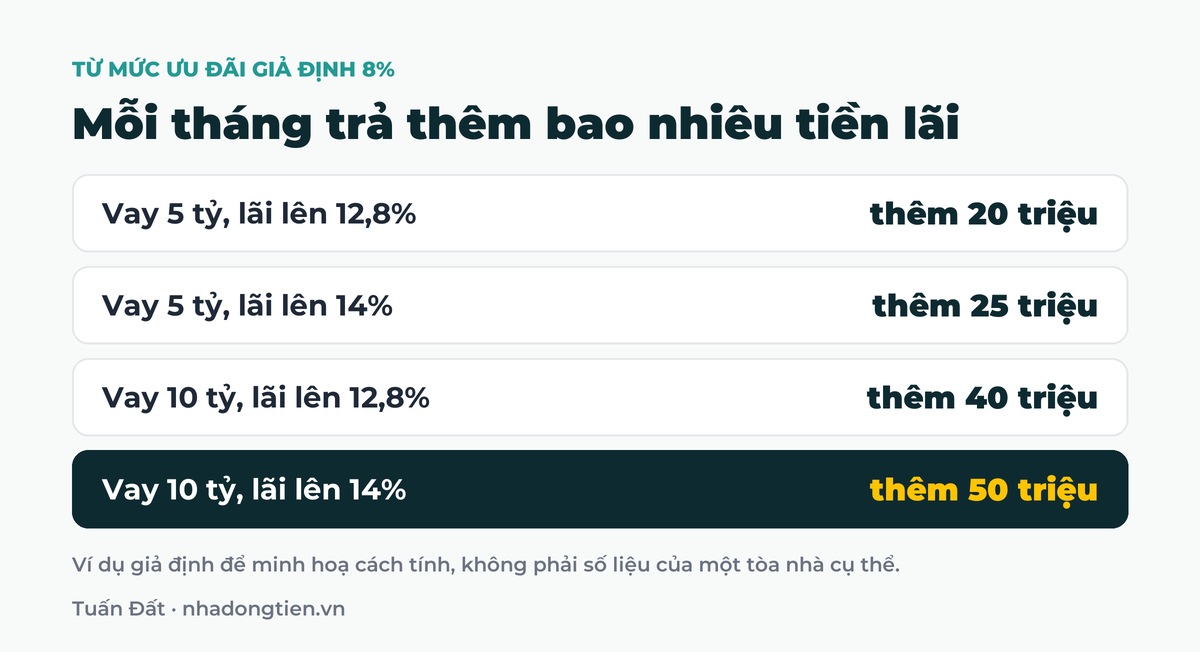
Tính theo năm, khoản vay 10 tỷ ở lãi 14% tốn hơn mức 8% tới 600 triệu tiền lãi.
Hình dung đơn giản: vay lúc lãi 6,5% rồi thả nổi lên 13% thì vay 1 tỷ ngày trước giờ trả lãi như vay 2 tỷ.
Đặt con số mới cạnh tiền thuê
Tiền trả tăng bao nhiêu chỉ có nghĩa khi đặt cạnh tiền thuê. Lấy ví dụ minh hoạ ở bài tỷ số đảm bảo trả nợ DSCR: tòa 15 tỷ, 13 phòng, vay 5 tỷ trả đều 30 năm, dòng tiền ròng ở kịch bản trung bình là 64,53 triệu mỗi tháng.
- Lãi 8%: trả 36,69 triệu, tỷ số 1,76, dư gần 28 triệu.
- Lãi 12,8%: trả khoảng 54,5 triệu, tỷ số còn 1,18, dư khoảng 10 triệu.
- Lãi 14%: trả khoảng 59,2 triệu, tỷ số còn 1,09, dư khoảng 5 triệu.
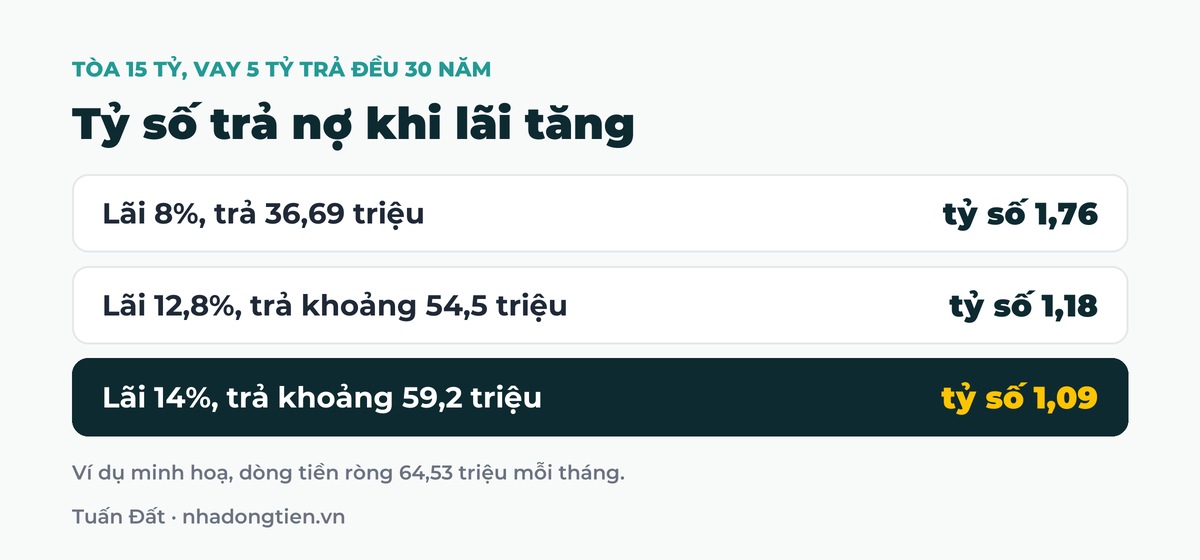
Tòa nhà vẫn tự trả được nợ, nhưng tỷ số đã xuống dưới 1,2, mức thường được coi là có đệm. Thêm vài phòng trống là phải bù.
Với khoản vay 10 tỷ, lấy tòa 18 phòng ở Gò Vấp trong bài mua nhà dòng tiền khi lãi suất cao: giá chào khoảng 19,7 tỷ, mức khoán khoảng 100 triệu mỗi tháng tại thời điểm quay video. Vay 10 tỷ là khoảng một nửa giá. Riêng tiền lãi ở mức 12% đã bằng đúng tiền khoán. Ở 12,8% phải bù khoảng 6,7 triệu mỗi tháng, ở 14% bù khoảng 16,7 triệu, chưa trả đồng gốc nào.
Cách tự tính cho khoản vay của bạn
- Lấy dư nợ gốc hiện tại, không lấy số tiền vay ban đầu.
- Tiền lãi một tháng bằng dư nợ nhân lãi suất năm, chia 12.
- Mức tăng cho mỗi 1% bằng dư nợ nhân 1%, chia 12.
- Nếu trả đều, nhập hàm PMT trong Excel hoặc Google Sheets với ba số: lãi suất năm chia 12, số tháng còn lại, dư nợ.
- Đặt kết quả cạnh dòng tiền ròng của tòa nhà để biết còn dư hay phải bù.
Nên tính sẵn ba mức: lãi hiện tại, lãi cộng thêm 2% và mức 15%. Tự thử kịch bản xấu trên giấy trước khi nó xảy ra.
Cách ngân hàng tính lãi cụ thể ghi trong hợp đồng vay, nên số thực tế có thể lệch chút ít so với phép nhẩm.
Bài này dừng ở bảng số. Khi con số mới vượt sức tiền thuê thì nên làm gì, theo thứ tự nào, xem bài hết ưu đãi lãi suất vay mua nhà thì nên làm gì.
Muốn có bảng tính riêng cho khoản vay của bạn?
Bạn gửi dư nợ, lãi suất đang trả và tiền thuê đang thu, mình tính giúp khoản trả ở từng mức lãi. Bạn vào nhóm Zalo kho nhà Hồ Chí Minh hoặc nhóm Zalo kho nhà Hà Nội để xem thêm các tòa đang bán kèm giá và tiền thuê thực tế.
Vào nhóm Zalo kho nhà HCMHoặc theo dõi và nhắn tin cho mình trên Facebook.
Câu hỏi thường gặp
Lãi suất tăng 1% thì trả thêm bao nhiêu mỗi tháng?
Cứ 1 tỷ dư nợ thì thêm khoảng 833 nghìn tiền lãi mỗi tháng. Vay 5 tỷ thêm khoảng 4,2 triệu, vay 10 tỷ thêm khoảng 8,3 triệu.
Vay 5 tỷ lãi 12,8% thì mỗi tháng trả bao nhiêu tiền lãi?
Khoảng 53,3 triệu trên dư nợ còn nguyên. Nếu trả đều gốc và lãi trong 30 năm thì khoảng 54,5 triệu mỗi tháng.
Vay 10 tỷ lãi 14% thì tiền lãi mỗi tháng là bao nhiêu?
Khoảng 116,7 triệu, cao hơn mức 8% tới 50 triệu mỗi tháng, tức 600 triệu một năm.
Trả đều và trả theo dư nợ giảm dần khác nhau thế nào khi lãi tăng?
Phần tiền lãi tăng như nhau. Với cách trả đều, tổng khoản trả tăng ít hơn một chút vì phần gốc trong đó co lại.
Tự tính tiền lãi mỗi tháng bằng cách nào?
Lấy dư nợ gốc hiện tại nhân lãi suất năm rồi chia 12. Muốn ra khoản trả đều thì dùng hàm PMT trong Excel hoặc Google Sheets.
Bài viết liên quan
- Lãi suất thả nổi và rủi ro khi vay mua nhà đất
- Điểm hòa vốn khi vay mua nhà cho thuê tính thế nào
- Biên độ lãi suất sau ưu đãi trong hợp đồng vay là gì
- Có 8 tỷ vay 10 tỷ mua nhà cho thuê thì rủi ro tới đâu
- Có 6 tỷ mua nhà cho thuê 6 tỷ hay vay thêm mua căn 10 tỷ
Nội dung trong bài là quan điểm cá nhân của người viết, không phải lời khuyên đầu tư hay tư vấn pháp lý. Các con số trong ví dụ chỉ để minh hoạ cách tính, có thể khác thực tế của từng tòa nhà và không phải cam kết lợi nhuận.

BÀI VIẾT LIÊN QUAN
Bán căn hộ dịch vụ Tân Bình giá bao nhiêu và nên xem gì
Bán căn hộ dịch vụ Tân Bình giá từ 12,5 đến 18,9 tỷ một tòa. [...]
Th10
Bán căn hộ dịch vụ Gò Vấp giá bao nhiêu và nên xem gì
Bán căn hộ dịch vụ Gò Vấp giá từ 10,7 đến 33,5 tỷ một tòa. [...]
Th10
Vợ chồng vay mua nhà cho thuê chưa thống nhất thì bàn sao
Vợ chồng vay mua nhà cho thuê mà một người còn lo thì chưa nên [...]
Th10
Thẩm định độc lập trước khi mua nhà có cần không
Thẩm định độc lập trước khi mua nhà gồm ba việc khác nhau: định giá, [...]
Th10
Sợ mua hớ nhà đất mà cũng sợ lỡ thì quyết định thế nào
Sợ mua hớ nhà đất nên chần chừ, rồi lại tiếc khi giá lên. Bài [...]
Th10
Review nhà dòng tiền trên mạng nên tin tới đâu
Review nhà dòng tiền trên mạng phần lớn do người bán làm. Video dùng được [...]
Th10
Nhà cho thuê vùng ven TP.HCM có nên mua không
Nhà cho thuê vùng ven TP.HCM khác đất nền chờ tăng giá ở chỗ có [...]
Th10
Nhà cho thuê Thủ Đức có hợp để mua đầu tư không
Nhà cho thuê Thủ Đức có người thuê là sinh viên và người đi làm, [...]
Th10