

Lãi vay lên thì giá nhà xuống. Điều đó có đúng với mọi loại nhà không?
Lãi suất cao có nên mua bất động sản là câu mình được hỏi nhiều nhất thời gian này. Muốn trả lời thì phải hiểu lãi suất tăng ảnh hưởng đến bất động sản qua những đường nào. Mình đã đi qua một lần lãi tăng với tư cách người vay, năm 2022. Bài này gom lại những gì mình thấy ở người mua và người bán, loại nhà nào chịu được, ai nên mua lúc lãi cao. Bài không dự báo lãi suất.
Lãi suất tăng ảnh hưởng đến bất động sản qua ba đường
Phần lớn người mua bất động sản đều vay, nên khi lãi suất cao thì giá chịu áp lực. Áp lực đó đi qua ba đường:
- Người đang vay phải trả nhiều hơn. Cứ 1 tỷ dư nợ, lãi tăng 1% là thêm khoảng 833 nghìn tiền lãi mỗi tháng.
- Người định mua vay được ít hơn, hoặc dừng lại chờ.
- Người giữ tiền có thêm lý do để gửi ngân hàng, lựa chọn nhàn và rõ ràng nhất lúc lãi cao.
Mức lãi lúc này: khảo sát quý II/2026 ở 10 ngân hàng ghi nhận người vay mua nhà thực trả phổ biến 13 đến 15% một năm sau thời gian ưu đãi, theo VnExpress ngày 4/8/2026. Cũng theo bài này, khi lãi vay lên 12 đến 14% trong nửa đầu năm 2026 thì tỷ lệ hấp thụ trên thị trường giảm còn 20 đến 30%.
Lãi suất tăng thì giá nhà có giảm không
Có chịu áp lực giảm, nhưng không đều. Theo quan sát của mình, bốn nhóm chịu áp lực bán lớn nhất:
- Tài sản vay nhiều mà không có dòng tiền, như liền kề, đất nền.
- Căn hộ dự án hình thành trong tương lai, hết ân hạn lãi mà chưa cho thuê được.
- Chủ đầu tư xây mới để bán trong nội đô.
- Chủ nhà đang kinh doanh gặp khó.
Bất động sản trong trung tâm thành phố, ở được, cho thuê được, vay ngân hàng được và pháp lý rõ ràng vẫn có người mua, dù chậm hơn. Theo mình, thứ đang diễn ra là phân hóa: tài sản có giá trị sử dụng thật đứng vững, tài sản đầu cơ vay nhiều thì chịu trận.
Người bán đổi thế nào khi lãi suất cao
Lúc lãi suất cao, chủ nhà phải gồng lãi ngân hàng rất lâu, nên họ rất cần bán và sẵn sàng để giá tốt. Có những căn nhà cho thuê mình thấy chủ giảm 2, 3 đến 4 tỷ.
Nhiều chủ có 2, 3, 5, thậm chí 10 căn. Họ bán cắt lỗ một vài căn để lấy vốn gánh cho những căn khác. Áp lực lớn nhất thường nằm ở lô đất mua rồi chưa kịp xây. Ví dụ lô đất 10 tỷ vay 5 tỷ thì riêng tiền lãi mỗi tháng đã khoảng 60 đến 70 triệu.
Người có sẵn tiền, không phụ thuộc ngân hàng có lợi thế khi thương lượng. Mua của người đang ngộp cần kiểm thêm vài thứ, mình viết ở bài chủ nhà bán vì áp lực lãi vay thì người mua kiểm tra gì.
Chuyện năm 2022 của mình
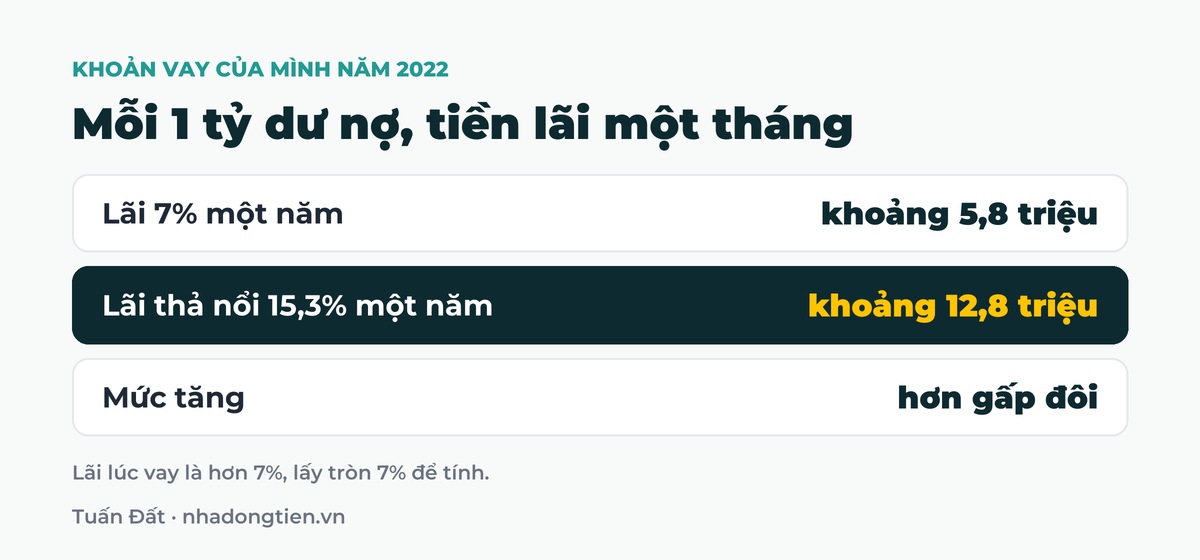
Lúc bắt đầu đầu tư, mình vay với lãi suất hơn 7% một năm. Hết thời gian ưu đãi, đúng vào năm 2022, lãi suất thả nổi của khoản vay lên 15,3%. Kết quả là mình mất khoảng 80% tài sản.
Cứ 1 tỷ dư nợ, lãi 7% một năm là khoảng 5,8 triệu tiền lãi mỗi tháng, lãi 15,3% là khoảng 12,8 triệu. Hơn gấp đôi.
Nguyên nhân không hẳn là chọn sai tài sản. Nguyên nhân là mình không hiểu chu kỳ và không lường trước rủi ro lãi suất. Nhiều người vay mua tài sản không tạo ra dòng tiền khi đó phải bán cắt lỗ, có người thành nợ xấu.
Loại nhà nào chịu đựng tốt hơn khi lãi suất cao
Khác biệt nằm ở chỗ tài sản có tự trả được một phần tiền lãi hay không. Đất không có dòng tiền, vay mua đất thì phải lấy tiền túi trả gốc lãi.
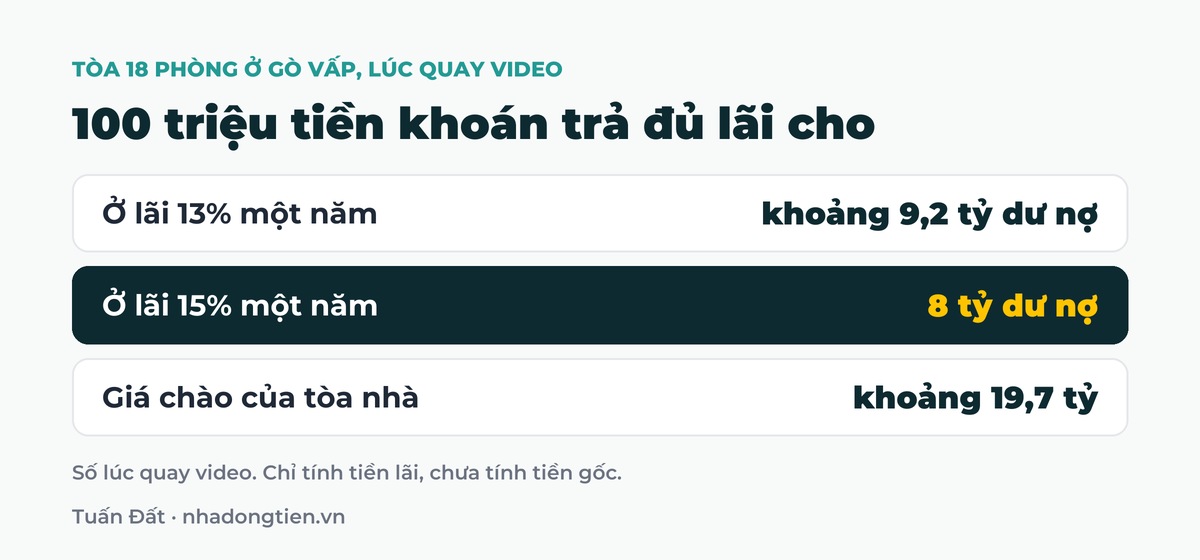
Lấy tòa 18 phòng ở Gò Vấp mình từng quay. Số lúc quay video, cần hỏi lại: chủ đã giảm chào hơn 2 tỷ, còn khoảng 19,7 tỷ, mức khoán khoảng 100 đến 105 triệu mỗi tháng.
Lấy mức 100 triệu. Số tiền đó trả đủ tiền lãi cho khoảng 9,2 tỷ dư nợ ở lãi 13% một năm, hoặc 8 tỷ ở lãi 15%. Tức là vay quanh 40% giá thì ngay ở lãi 15%, tiền khoán vẫn đủ trả lãi, chưa tính tiền gốc. Cùng 8 tỷ đó vay để giữ một lô đất thì mỗi tháng phải lấy 100 triệu từ thu nhập.
Nhà cho thuê không miễn nhiễm, vì giá thuê tăng chậm và phòng có lúc trống. Nó chịu đựng tốt hơn khi vay ít.
Ai nên mua lúc lãi suất cao, ai nên chờ
Lãi suất cao là lúc người mua có quyền trả giá, nhưng chỉ với người có sẵn tiền. Theo mình, căn đáng mua phải đủ bốn điều kiện:
- Chủ đang cần bán, giá rẻ hơn thị trường 10 đến 20%.
- Vị trí khan hiếm: lô góc, ô tô vào được, ngõ nông.
- Cho thuê được, có người thuê thật.
- Vay được ngân hàng, sổ đỏ chính chủ, sang tên được.
Mình viết kỹ từng điều kiện ở bài lãi suất cao có nên mua bất động sản.
Nên chờ nếu số tiền này bạn cần dùng trong một, hai năm tới, hoặc phải vay quá một nửa giá trị căn nhà. Xem bài có nên chờ đáy bất động sản rồi mới mua nhà cho thuê.
Câu tự hỏi trước khi xuống tiền
Lãi suất ngân hàng tăng thêm 2% thì mình có còn trụ vững không. Nếu chưa chắc thì chậm lại một nhịp.
Đang vay thì nên làm gì khi lãi suất tăng
Người đang vay có ba lựa chọn: giữ và dồn tiền trả bớt gốc, nói chuyện với ngân hàng để cơ cấu lại nợ, hoặc bán. Khi nào chọn cái nào, mình viết ở bài đang gồng lãi vay mua nhà nên bán, cơ cấu nợ hay giữ.
Phải bù một khoản vượt sức, hoặc tài sản không tạo ra tiền, thì bán sớm khi còn chủ động thường đỡ thiệt hơn bán lúc bị ép.
Bài này là quan sát của mình và chuyện khoản vay của chính mình, không phải dự báo. Bạn hỏi lại ngân hàng đang vay trước khi quyết.
Muốn xem những căn chủ đang giảm giá vì lãi suất?
Mình cập nhật các căn đã giảm chào kèm giá thuê hỏi trực tiếp người thuê. Bạn vào nhóm Zalo kho nhà Hồ Chí Minh hoặc nhóm Zalo kho nhà Hà Nội để xem thêm các tòa đang bán kèm giá và tiền thuê thực tế.
Vào nhóm Zalo kho nhà HCMHoặc theo dõi và nhắn tin cho mình trên Facebook.
Câu hỏi thường gặp
Lãi suất tăng ảnh hưởng đến bất động sản như thế nào?
Qua ba đường: người đang vay phải trả nhiều hơn, người định mua vay được ít hơn hoặc dừng lại, người giữ tiền có thêm lý do để gửi ngân hàng.
Lãi suất tăng thì giá bất động sản tăng hay giảm?
Giá chịu áp lực giảm, nhưng không đều. Tài sản vay nhiều mà không có dòng tiền chịu trước. Nhà trong trung tâm, cho thuê được vẫn có người mua dù chậm hơn.
Lãi suất tăng có nên mua nhà không?
Theo mình là có thể, nếu bạn có sẵn tiền và căn nhà đủ bốn điều kiện: rẻ hơn thị trường 10 đến 20%, vị trí khan hiếm, cho thuê được, vay được ngân hàng.
Lãi suất tăng thì người đang vay nên làm gì?
Tính lại xem tiền thuê gánh được bao nhiêu phần tiền lãi, rồi chọn một trong ba hướng: giữ và trả bớt gốc, nói chuyện với ngân hàng, hoặc bán sớm.
Vì sao nhà cho thuê chịu lãi suất cao tốt hơn đất nền?
Vì tiền thuê trả được một phần tiền lãi. Trong ví dụ tòa 18 phòng, 100 triệu tiền khoán mỗi tháng đủ trả lãi cho 8 tỷ dư nợ ở lãi 15%.
Bài viết liên quan
- Lãi suất thả nổi và rủi ro khi vay mua nhà đất
- Mua nhà dòng tiền khi lãi suất cao, ví dụ tòa 18 phòng Gò Vấp chủ giảm hơn 2 tỷ
- Lãi suất điều hành là gì, ảnh hưởng gì tới người vay mua nhà
- Lãi suất vay mua nhà hiện nay và cách đọc một bảng lãi suất
- Kinh tế Việt Nam cuối năm 2026, đọc 5 số trước khi mua nhà
Nội dung trong bài là quan điểm cá nhân của người viết, không phải lời khuyên đầu tư hay tư vấn pháp lý. Các con số trong ví dụ chỉ để minh hoạ cách tính, có thể khác thực tế của từng tòa nhà và không phải cam kết lợi nhuận.

BÀI VIẾT LIÊN QUAN
Lạm phát ảnh hưởng đến bất động sản cho thuê thế nào
Lạm phát ảnh hưởng đến bất động sản cho thuê qua giá nhà, tiền thuê [...]
Th11
Kinh tế Việt Nam cuối năm 2026, đọc 5 số trước khi mua nhà
Kinh tế Việt Nam cuối năm 2026 qua năm con số: tỷ giá, xuất siêu, [...]
Th11
Căn hộ dịch vụ Vĩnh Viễn Quận 10 23,6 tỷ, đã cho thuê khoán
Căn hộ dịch vụ Vĩnh Viễn Quận 10 23,6 tỷ, 11 căn hộ đủ nội [...]
Th11
Tòa 24 phòng căn hộ dịch vụ Phan Huy Ích Gò Vấp 23,8 tỷ
Căn hộ dịch vụ Phan Huy Ích Gò Vấp 23,8 tỷ, 24 phòng xây mới [...]
Th11
Tòa 11 căn hộ dịch vụ Phan Huy Ích Gò Vấp 14,9 tỷ
Căn hộ dịch vụ Phan Huy Ích Gò Vấp 14,9 tỷ, giảm từ 17,5 tỷ, [...]
Th11
Căn hộ dịch vụ Phan Huy Ích Gò Vấp 14,7 tỷ hợp đồng khoán
Căn hộ dịch vụ Phan Huy Ích Gò Vấp 14,7 tỷ, 16 phòng, khoán 6 [...]
Th11
Căn hộ dịch vụ Phan Huy Ích Gò Vấp 13,8 tỷ giảm từ 16 tỷ
Căn hộ dịch vụ Phan Huy Ích Gò Vấp 13,8 tỷ, giảm từ 16 tỷ, [...]
Th11
Tòa căn hộ dịch vụ Phạm Văn Chiêu Gò Vấp 15,9 tỷ, 15 phòng
Căn hộ dịch vụ Phạm Văn Chiêu Gò Vấp 15,9 tỷ, 15 phòng kín khách, [...]
Th11