DSCR (tỷ số đảm bảo trả nợ) là gì, công thức tính, cách đọc DSCR, ngưỡng an toàn và ví dụ bằng con số khi vay mua nhà dòng tiền.
Khi vay mua bất động sản dòng tiền, đặc biệt là nhà dòng tiền, câu hỏi quan trọng nhất không phải “doanh thu bao nhiêu”, mà là “mỗi tháng có đủ tiền trả ngân hàng không?”. Vì chỉ cần vacancy (tỷ lệ trống phòng) tăng hoặc OPEX (Operating Expenses – chi phí vận hành tòa nhà cho thuê) đội lên, bạn có thể rơi vào trạng thái “tòa nhìn ngon nhưng dòng tiền không nuôi nổi khoản vay”.
Trong bài này, mình giải thích Tỷ số đảm bảo trả nợ theo cách dễ hiểu nhất để bạn tự test độ an toàn trước khi vay, kèm công thức, ngưỡng tham khảo và ví dụ số (có bảng 3 kịch bản) để bạn bấm ra kết quả trong vài phút.
DSCR (Debt Service Coverage Ratio – Tỷ số đảm bảo trả nợ) là chỉ số đo khả năng trả nợ: DSCR = NOI (dòng tiền ròng từ vận hành) / PTM (khoản trả nợ gốc+lãi hàng tháng). DSCR > 1 nghĩa là dòng tiền đủ trả nợ; DSCR càng cao càng an toàn khi vacancy tăng hoặc chi phí vận hành đội lên.
Nếu bạn vay mua nhà dòng tiền, hãy nhìn DSCR theo 3 kịch bản (tốt–trung bình–xấu). Đừng dừng ở “% lợi suất”, vì thứ quyết định bạn có ngủ ngon không là: “mỗi tháng có thiếu tiền trả nợ không?”.
Tỷ số đảm bảo trả nợ (DSCR) là gì? Dùng để làm gì trong nhà dòng tiền
Tỷ số đảm bảo trả nợ trả lời một câu hỏi duy nhất:
“Dòng tiền vận hành có đủ để trả nợ không?”
Để tính DSCR, bạn cần hiểu 2 con số:
NOI (Net Operating Income – dòng tiền ròng từ vận hành): tiền còn lại sau khi lấy doanh thu thực nhận trừ vacancy (trống phòng) và trừ OPEX (chi phí vận hành). NOI chưa trừ tiền vay.
PMT (Payment – khoản trả nợ gốc+lãi hàng tháng): số tiền bạn trả ngân hàng mỗi tháng nếu vay trả góp gốc+lãi.
Vì sao DSCR quan trọng với người vay mua nhà?
Bảo vệ bạn trước kịch bản xấu: vacancy tăng, OPEX tăng, hoặc lãi suất tăng.
Ngăn “ảo lợi suất”: tòa có thể gross yield đẹp, nhưng DSCR thấp thì vẫn rủi ro.
Dễ so sánh độ an toàn: hai tài sản cùng cấu trúc vay, DSCR cao hơn thường “dễ thở” hơn.
Nói đơn giản: DSCR giống như “đèn báo áp lực tài chính”. Nó không hứa bạn lời bao nhiêu, nhưng nó cho bạn biết có bị gãy dòng tiền không.
Công thức Tỷ số đảm bảo trả nợ (gốc+lãi vs chỉ lãi)
Trong thực tế vay, có 2 tình huống hay gặp. Nếu bạn muốn thẩm định an toàn, hãy ưu tiên cách phổ biến nhất: trả góp gốc+lãi.
Trường hợp 1: Trả góp gốc+lãi (khuyến nghị dùng khi thẩm định)
Tỷ số đảm bảo trả nợ (DSCR) = NOI / PMT
NOI: dòng tiền ròng từ vận hành/tháng
PMT: khoản trả nợ gốc+lãi/tháng
Điểm mạnh: phản ánh đúng “áp lực tiền mặt” hàng tháng.
Trường hợp 2: Chỉ trả lãi (interest-only)
DSCR = NOI / tiền lãi hàng tháng
Cách này thường làm DSCR “đẹp” hơn vì bạn chỉ trả lãi, chưa trả gốc. Nhưng rủi ro là:
bạn vẫn “ôm” gốc,
và khi chuyển sang trả góp hoặc lãi suất tăng, áp lực tiền mặt tăng mạnh.
DSCR tính theo tháng hay theo năm?
Bạn nên tính theo tháng vì:
thu tiền thuê theo tháng,
trả nợ theo tháng,
vacancy và chi phí phát sinh cũng “đánh” vào từng tháng.
tỷ số đảm bảo trả nợ DSCR là gì?
Tỷ số đảm bảo trả nợ bao nhiêu là an toàn? (ngưỡng tham khảo)
Không có con số “đúng tuyệt đối”, nhưng với nhà đầu tư mới, bạn có thể dùng các ngưỡng tham khảo sau để đọc nhanh Tỷ số đảm bảo trả nợ:
DSCR = 1,0: vừa đủ trả nợ (rất mỏng). Chỉ cần vacancy tăng nhẹ hoặc OPEX phát sinh là dễ hụt.
DSCR 1,1 – 1,2: có đệm nhẹ. Vẫn cần quản trị vận hành tốt và có quỹ dự phòng.
DSCR ≥ 1,2: thường an toàn hơn vì có “đệm” khi thị trường xấu.
DSCR càng cao: càng an toàn, nhưng cũng cần cân đối mục tiêu lợi nhuận và cấu trúc vốn.
Mẹo thực dụng: đừng hỏi “DSCR bao nhiêu là tốt?” trước khi hỏi: “DSCR của mình trong kịch bản xấu còn bao nhiêu?” Vì thứ làm bạn đau nhất không phải tháng đẹp, mà là vài tháng xấu liên tiếp.
Ví dụ số: tính Tỷ số đảm bảo trả nợ trong 5 phút (kèm bảng)
Để bạn thấy DSCR thay đổi ra sao khi vacancy (chi phí trống phòng) thay đổi, mình dùng case minh hoạ phổ biến:
Case mẫu
Giá mua: 15 tỷ
13 phòng, giá thuê bình quân: 5,5 triệu/phòng/tháng
OPEX (chi phí vận hành): giả định nhanh 5% doanh thu thực nhận (để bấm số gọn)
Vay: 5 tỷ, 8%/năm, 30 năm, trả góp gốc+lãi (PMT)
PMT ước tính: ~36,69 triệu/tháng (bạn có thể tính bằng Google Sheets/Excel; chỉ cần nhập số vay, lãi, kỳ hạn)
Bước bấm nhanh
Doanh thu gộp/tháng = 13 × 5,5 = 71,5 triệu
EGI (doanh thu hiệu dụng) = doanh thu × (1 – vacancy (tỉ lệ trống phòng))
OPEX (chi phí vận hành) = 5% EGI
NOI (dòng tiền ròng từ vận hành) = EGI – OPEX
DSCR = NOI / PMT (khoản trả nợ gốc+lãi/tháng)
Bảng: NOI, PMT, DSCR theo 3 kịch bản (tốt/trung bình/xấu)
Kịch bản
Vacancy
EGI/tháng (sau vacancy)
OPEX (5% EGI)
NOI/tháng
PMT/tháng
DSCR = NOI/PMT
Tốt
3%
69,36
3,47
65,89
36,69
1,80
Trung bình
5%
67,93
3,40
64,53
36,69
1,76
Xấu
10%
64,35
3,22
61,13
36,69
1,67
Cách đọc bảng:
DSCR > 1 ở cả 3 kịch bản → tài sản đủ tiền trả nợ.
DSCR giảm dần khi vacancy tăng → cho thấy “đệm” an toàn đang bị bào mòn.
Nếu OPEX thực tế cao hơn 5% hoặc lãi suất tăng, DSCR sẽ giảm tiếp.
Gợi ý thực tế: nếu bạn thấy Tỷ số đảm bảo trả nợ chỉ đẹp ở kịch bản tốt, nhưng về kịch bản xấu thì tiệm cận 1,0, đó là khoản vay “căng” — rất dễ mệt khi gặp mùa thấp điểm.
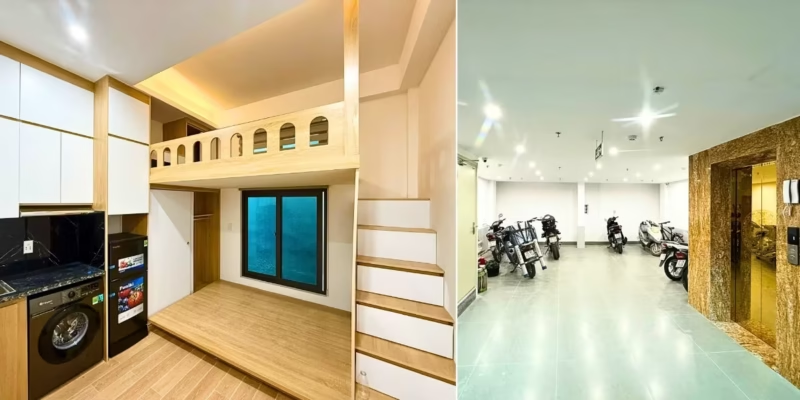
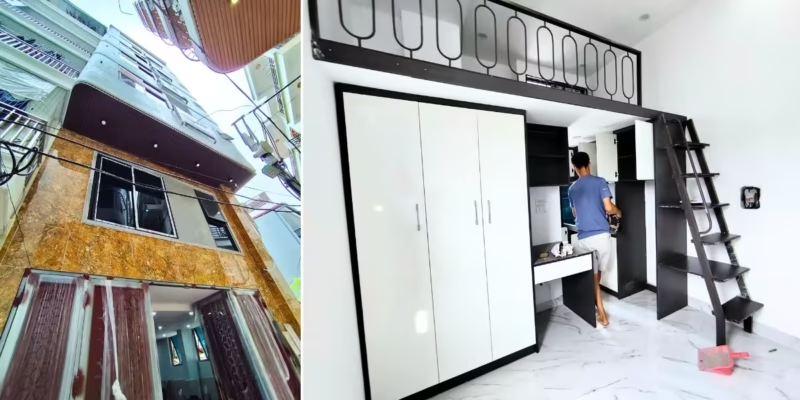
Nhà dòng tiền và căn hộ cho thuê bên trong
Checklist “test chịu đựng” để Tỷ số đảm bảo trả nợ không bị ảo
Đây là checklist đơn giản nhưng cực mạnh để bạn không bị “tính đẹp một chiều”:
Checklist test chịu đựng (vacancy↑, OPEX↑, lãi suất↑)
Vacancy tăng: 3% → 5% → 10% thì DSCR còn bao nhiêu? còn ≥ 1,2 không?
OPEX tăng: giả định chi phí vận hành tăng 10–20% thì DSCR còn an toàn không?
Lãi suất/PMT tăng: nếu lãi tăng 1–2% thì PMT tăng, DSCR giảm ra sao?
Cú sốc kép: vacancy tăng + lãi suất tăng cùng lúc, DSCR có tụt xuống vùng “mỏng” không?
Dòng tiền sau nợ: NOI – PMT có bị âm kéo dài không? Nếu âm, bạn bù bằng gì (quỹ dự phòng, tăng giá thuê, tối ưu chi phí)?
Nếu bạn làm đủ checklist này, Tỷ số đảm bảo trả nợ sẽ phản ánh đúng “khả năng chịu đòn” của tài sản.
5 lỗi khiến Tỷ số đảm bảo trả nợ (DSCR) bị “ảo”
Dùng giá thuê treo thay vì giá chốt thực thu Giá treo đẹp hơn, DSCR đẹp hơn, nhưng tiền về túi không đúng như vậy.
Không trừ vacancy (giả định lấp đầy 100%) Đây là lỗi phổ biến nhất. Chỉ cần trống vài phòng là NOI giảm ngay.
Tính thiếu OPEX (chi phí vận hành) Thiếu điện nước chung, vệ sinh, internet/camera, quản lý, sửa chữa hỏng vặt… là NOI bị “độn”.
Tính DSCR theo “chỉ trả lãi” trong khi thực tế bạn phải trả góp gốc+lãi Sai kiểu trả nợ là sai bản chất áp lực tiền mặt.
Chỉ tính 1 kịch bản đẹp, không test kịch bản xấu Không test vacancy↑/OPEX↑/lãi↑ thì Tỷ số đảm bảo trả nợ rất dễ “ảo”.
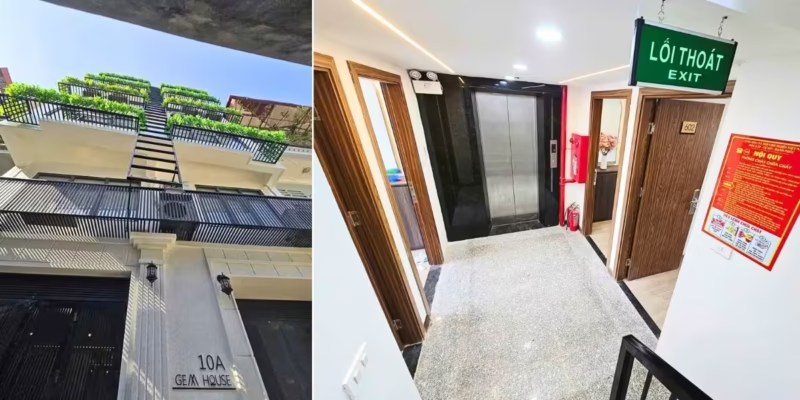
Nhà dòng tiền và căn hộ cho thuê đầy đủ nội thất
Tóm lại, Tỷ số đảm bảo trả nợ (DSCR) là chỉ số “đèn xanh/đèn đỏ” khi bạn vay mua nhà dòng tiền: nó cho biết dòng tiền vận hành (NOI) có đủ để trả khoản nợ hàng tháng (PMT – gốc+lãi) hay không. DSCR > 1 nghĩa là đủ trả nợ, và DSCR càng cao thì bạn càng có “đệm an toàn” khi vacancy (trống phòng) tăng hoặc OPEX (chi phí vận hành) đội lên.
Để áp dụng ngay sau khi đọc bài này, bạn chỉ cần làm đúng 4 bước sau (5–10 phút là xong):
Tính NOI/tháng Doanh thu thực nhận sau vacancy → trừ OPEX → ra NOI (dòng tiền ròng từ vận hành).
Tính PMT/tháng (nếu vay trả góp gốc+lãi) Lấy số tiền vay + lãi suất + kỳ hạn để ra PMT (khoản trả nợ gốc+lãi hàng tháng).
Tính DSCR Tỷ số đảm bảo trả nợ = NOI / PMT.
Test 3 kịch bản để tránh “ảo”
Kịch bản tốt: vacancy thấp
Kịch bản trung bình: theo thực tế
Kịch bản xấu: vacancy tăng + OPEX tăng (và nếu muốn chắc hơn, test thêm lãi suất tăng) Nếu DSCR vẫn giữ trên ~1,2 ở kịch bản trung bình và không rơi về sát 1 ở kịch bản xấu, khoản vay thường “dễ thở” hơn cho nhà đầu tư bất động sản dòng tiền mới.
Tỷ số đảm bảo trả nợ (DSCR) là chỉ số đo khả năng trả nợ của tài sản: DSCR = NOI / khoản trả nợ hàng tháng. DSCR > 1 nghĩa là dòng tiền vận hành đủ trả nợ; DSCR càng cao thì biên an toàn càng lớn.
DSCR = 1,0 là vừa đủ (mỏng). Với nhà đầu tư mới, mức khoảng 1,2 trở lên thường an toàn hơn vì có “đệm” khi vacancy tăng hoặc chi phí tăng. Quan trọng nhất là test theo 3 kịch bản.
Không. NOI (dòng tiền ròng từ vận hành) là lợi nhuận sau vacancy và OPEX nhưng chưa trừ nợ vay. Muốn biết tiền còn lại sau trả nợ, bạn lấy NOI trừ PMT.
DSCR theo gốc+lãi phản ánh đúng áp lực tiền mặt hàng tháng. DSCR theo chỉ trả lãi thường nhìn “đẹp” hơn nhưng rủi ro vì bạn chưa trả gốc và dễ sốc khi điều kiện vay thay đổi.
Nội dung trong bài là quan điểm cá nhân của người viết, không phải lời khuyên đầu tư hay tư vấn pháp lý. Các con số trong ví dụ chỉ để minh hoạ cách tính.



BÀI VIẾT LIÊN QUAN
Vì sao nhà cho thuê trống phòng dù vị trí đẹp
Vì sao nhà cho thuê trống phòng dù vị trí đẹp, giá hợp lý? Ba [...]
Th10
Cách tránh mua đỉnh bán đáy khi đầu tư bất động sản
Cách tránh mua đỉnh bán đáy khi đầu tư bất động sản: xác định mục [...]
Th10
Cách nhận biết tin đăng nhà đất ảo khi tìm mua nhà
Cách nhận biết tin đăng nhà đất ảo: vì sao có tin nhà đẹp giá [...]
Th10
Thời gian hoàn vốn nhà cho thuê tính thế nào
Thời gian hoàn vốn nhà cho thuê tính thế nào? Phân biệt dòng tiền dương [...]
Th10
Cách quản lý tài chính nhà cho thuê và lập quỹ dự phòng
Cách quản lý tài chính nhà cho thuê: bảng theo dõi tài sản và thu [...]
Th10
Phân khúc bất động sản nào đáng đầu tư những năm tới
Phân khúc bất động sản nào đáng đầu tư những năm tới? Năm nhóm mình [...]
Th10
Mua nhà dòng tiền với 50% vốn có khả thi không
Mua nhà dòng tiền với 50% vốn có khả thi không? Ví dụ căn 8 [...]
Th10
Lãi suất thả nổi và rủi ro khi vay mua nhà đất
Lãi suất thả nổi là rủi ro lớn nhất khi vay mua nhà đất. Bài [...]
Th10