

Tòa nhà dư ra 20 triệu mỗi tháng, nên dồn hết vào trả nợ gốc hay để làm việc khác?
Trả hết nợ càng sớm càng tốt nghe rất hợp lý. Nhưng với khoản vay mua tài sản đang tạo ra tiền, câu trả lời không đơn giản vậy. Bài này là cách mình nghĩ về chuyện trả nợ khi vay mua nhà dòng tiền. Đây là quan điểm cá nhân, bạn cần cân đối theo thu nhập và mức chịu rủi ro của mình.
Phân biệt nợ tốt và nợ xấu
- Nợ xấu: vay mua điện thoại, vay tiêu dùng, nợ thẻ tín dụng. Lãi suất cao, không sinh ra tiền. Trả càng nhanh càng tốt.
- Nợ tốt: vay mua tài sản tạo ra tiền, ví dụ một tòa nhà cho thuê mà tiền thuê đủ trả gốc và lãi.
Hai loại nợ này cần hai cách xử lý khác nhau. Sợ mọi khoản nợ như nhau là lý do nhiều người không dám dùng vốn vay, hoặc dùng rồi thì mất ngủ.
Trả nợ ngân hàng sớm hay tái đầu tư
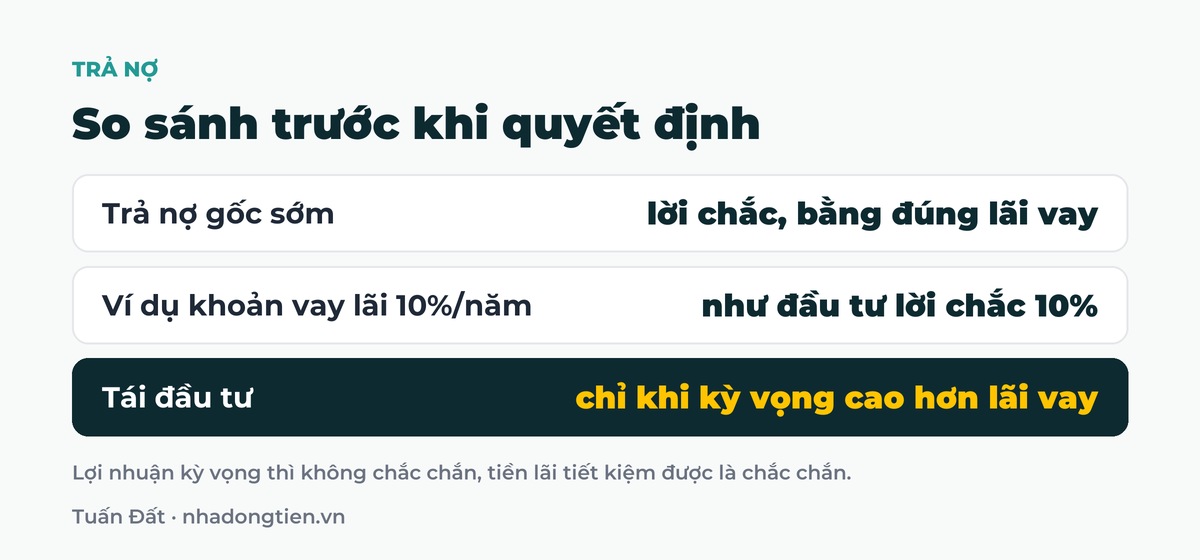
Trả thêm vào nợ gốc cũng là một khoản đầu tư: lợi nhuận của nó đúng bằng lãi suất bạn đang vay, và nó chắc chắn. Ví dụ khoản vay lãi 10% mỗi năm thì trả sớm tương đương một khoản đầu tư lời chắc 10%.
Vì vậy nguyên tắc của mình là so sánh. Nếu bạn có một kênh khác với lợi nhuận kỳ vọng cao hơn lãi vay, và bạn hiểu kênh đó, thì dùng tiền dư để tái đầu tư. Nếu không tìm được kênh nào như vậy thì trả nợ gốc sớm.
Lưu ý là lợi nhuận kỳ vọng thì không chắc chắn, còn tiền lãi tiết kiệm được khi trả nợ là chắc chắn. Khi lãi suất thả nổi lên cao, trả bớt gốc thường là lựa chọn tốt hơn.
Điều cần nhớ
Đừng dồn hết tiền dư vào trả nợ theo thói quen. Hãy so lãi suất đang vay với lợi nhuận của phương án khác rồi mới quyết định.
Ba cách trả nợ vay mua nhà nhanh hơn
- Trả khoản nhỏ nhất trước: liệt kê mọi khoản nợ, dồn tiền trả thêm vào khoản nhỏ nhất. Xong khoản đó, lấy số tiền vừa giải phóng dồn sang khoản kế tiếp. Cách này tạo động lực rất tốt.
- Trả khoản lãi cao nhất trước: thường là nợ thẻ tín dụng. Đây là cách tiết kiệm tiền lãi nhất.
- Chia nhỏ kỳ trả: thay vì trả 20 triệu cuối tháng, trả 10 triệu mỗi hai tuần. Một năm có 26 kỳ hai tuần, tức bạn trả được tương đương 13 tháng thay vì 12. Khoản vay 20 năm có thể rút xuống còn khoảng 17 đến 18 năm.
Cách thứ ba cần ngân hàng đồng ý về lịch trả. Bạn hỏi trước và xem kỹ phí trả nợ trước hạn trong hợp đồng tín dụng.
Hết thời gian lãi suất cố định thì làm gì
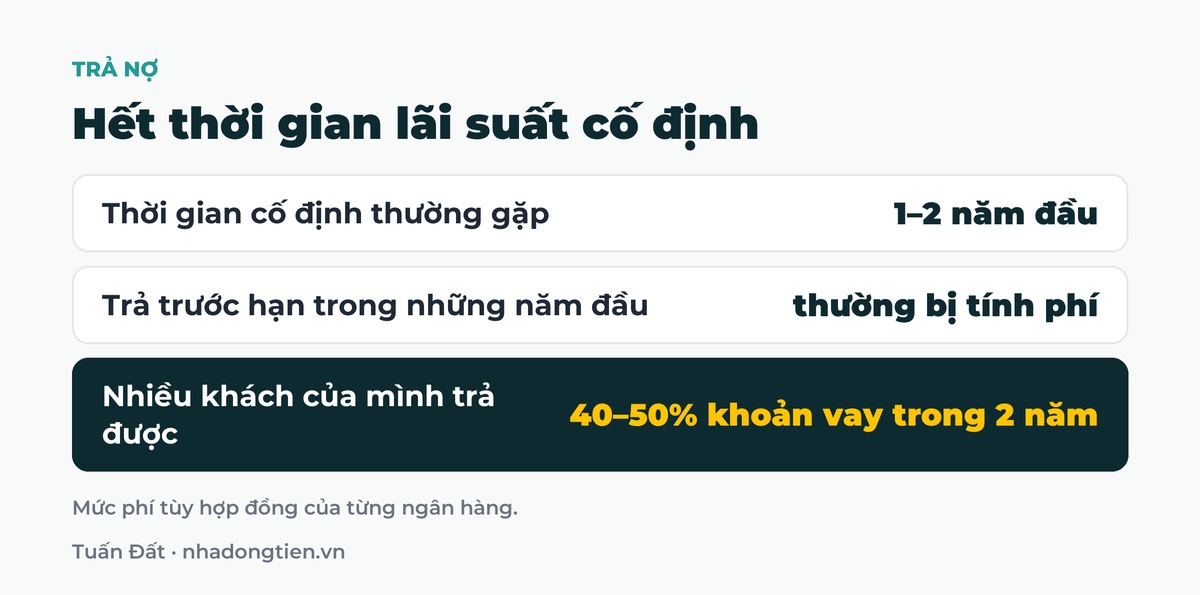
Phần lớn khoản vay có một đến hai năm đầu lãi suất cố định, sau đó thả nổi. Trả nợ trước hạn trong những năm đầu thường bị tính phí, sau giai đoạn đó thì nhẹ hơn hoặc không mất phí, tùy hợp đồng của từng ngân hàng.
Những khách mua nhà của mình có vay thường xác định từ đầu là sẽ trả rất nhanh trong giai đoạn lãi suất cố định. Nhiều người trả được 40 đến 50% khoản vay trong hai năm đầu. Khi đó lãi suất có thả nổi tăng lên, phần dư nợ còn lại cũng không còn là áp lực lớn.
Theo quan sát của mình, rất ít người thật sự trả một khoản vay mua nhà dòng tiền trong 20 năm. Phần lớn trả xong trong vài năm. Cách này hợp với người có thu nhập cao và biết cân đối, không hợp với tất cả mọi người.
Quỹ dự phòng sáu tháng và phép thử lãi suất
Mình từng nợ hàng chục tỷ mà vẫn ngủ ngon, nhờ hai việc chuẩn bị trước:
- Quỹ dự phòng sáu tháng: lấy tổng chi phí cố định mỗi tháng, gồm cả tiền trả nợ, nhân với sáu. Để số tiền đó ở một tài khoản riêng và không động đến.
- Tự thử trước kịch bản xấu: nếu lãi suất lên 15% thì có chịu được không. Nếu 20% số phòng bị trống thì có trụ được không. Tính trên giấy trước khi nó xảy ra.
Giai đoạn lãi suất cao vừa rồi cho thấy phép thử này cần thiết thế nào. Mình viết kỹ hơn trong bài mua nhà dòng tiền khi lãi suất cao.
Muốn tính thử bài toán vay và trả nợ cho một tòa nhà cụ thể?
Mình gửi kèm bảng dòng tiền và phương án vay cho từng căn đang bán. Bạn vào nhóm Zalo kho nhà Hồ Chí Minh hoặc nhóm Zalo kho nhà Hà Nội để xem thêm các tòa đang bán kèm giá và tiền thuê thực tế.
Vào nhóm Zalo kho nhà HCMHoặc theo dõi và nhắn tin cho mình trên Facebook.
Câu hỏi thường gặp
Nên trả nợ ngân hàng sớm hay tái đầu tư?
So sánh lãi suất đang vay với lợi nhuận kỳ vọng của phương án khác. Nếu không có kênh nào bạn hiểu rõ và có lợi nhuận cao hơn lãi vay thì nên trả nợ gốc sớm.
Trả nợ trước hạn có bị phạt không?
Thường có phí trả nợ trước hạn trong những năm đầu, nhất là trong thời gian lãi suất ưu đãi. Mức cụ thể ghi trong hợp đồng tín dụng của từng ngân hàng.
Làm sao rút ngắn thời gian trả nợ vay mua nhà?
Dồn tiền trả thêm vào khoản nợ lãi cao nhất trước, hoặc chia nhỏ kỳ trả để mỗi năm trả được tương đương 13 tháng, và trả mạnh trong giai đoạn lãi suất cố định.
Quỹ dự phòng khi vay mua nhà nên bao nhiêu?
Nên có ít nhất sáu tháng tổng chi phí cố định, gồm cả tiền trả nợ, để trong một tài khoản riêng.
Bài viết liên quan
- Ngân hàng cho vay bao nhiêu phần trăm giá trị nhà
- Cách tính khoản trả nợ cố định PMT khi vay mua nhà dòng tiền
- Cách tính tỷ số đảm bảo trả nợ DSCR khi vay mua nhà dòng tiền
- Mua nhà dòng tiền khi lãi suất cao, ví dụ tòa 18 phòng Gò Vấp chủ giảm hơn 2 tỷ
Nội dung trong bài là quan điểm cá nhân của người viết, không phải lời khuyên đầu tư hay tư vấn pháp lý. Giá bán, giá thuê và dòng tiền là số liệu tại thời điểm quay video, có thể đã thay đổi.

BÀI VIẾT LIÊN QUAN
Vì sao nhà cho thuê trống phòng dù vị trí đẹp
Vì sao nhà cho thuê trống phòng dù vị trí đẹp, giá hợp lý? Ba [...]
Th10
Cách tránh mua đỉnh bán đáy khi đầu tư bất động sản
Cách tránh mua đỉnh bán đáy khi đầu tư bất động sản: xác định mục [...]
Th10
Cách nhận biết tin đăng nhà đất ảo khi tìm mua nhà
Cách nhận biết tin đăng nhà đất ảo: vì sao có tin nhà đẹp giá [...]
Th10
Thời gian hoàn vốn nhà cho thuê tính thế nào
Thời gian hoàn vốn nhà cho thuê tính thế nào? Phân biệt dòng tiền dương [...]
Th10
Cách quản lý tài chính nhà cho thuê và lập quỹ dự phòng
Cách quản lý tài chính nhà cho thuê: bảng theo dõi tài sản và thu [...]
Th10
Phân khúc bất động sản nào đáng đầu tư những năm tới
Phân khúc bất động sản nào đáng đầu tư những năm tới? Năm nhóm mình [...]
Th10
Mua nhà dòng tiền với 50% vốn có khả thi không
Mua nhà dòng tiền với 50% vốn có khả thi không? Ví dụ căn 8 [...]
Th10
Lãi suất thả nổi và rủi ro khi vay mua nhà đất
Lãi suất thả nổi là rủi ro lớn nhất khi vay mua nhà đất. Bài [...]
Th10