

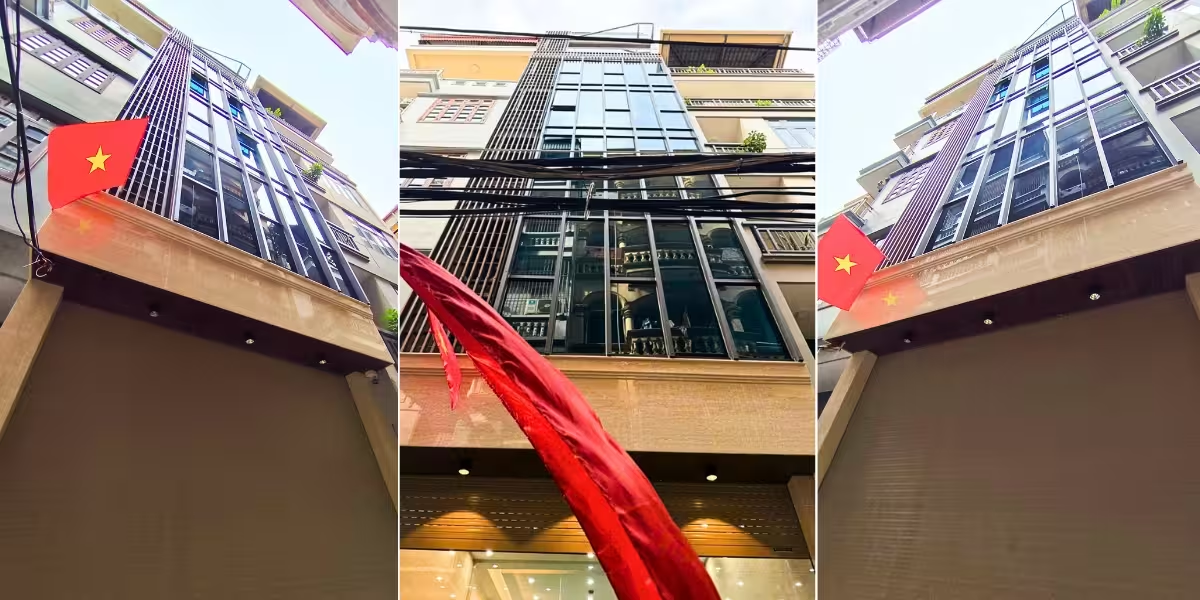
So sánh lợi suất gộp và lợi suất ròng của nhà dòng tiền: công thức, bảng minh hoạ, ví dụ số, lỗi thường gặp khiến lợi suất “ảo”.
Lợi suất gộp (Gross Yield) vs Lợi suất ròng (Net Yield): Khác nhau thế nào khi đầu tư nhà dòng tiền?
Nếu bạn từng nghe ai đó nói “tòa nhà dòng tiền này lợi suất 7–8%/năm” và thấy rất hấp dẫn, thì câu hỏi đúng nên là: đó là lợi suất gộp hay lợi suất ròng? Vì trong đầu tư nhà dòng tiền, chỉ cần hiểu sai một từ “gộp/ròng” là bạn có thể bị ảo lợi suất: nhìn % đẹp nhưng tiền thực về túi lại thấp, thậm chí âm khi có vay.
Gross yield (lợi suất gộp) là doanh thu thuê năm chia cho giá mua nên nhìn nhanh nhưng dễ “ảo”. Net yield (lợi suất ròng) dùng NOI (Net Operating Income – dòng tiền ròng từ vận hành), tức doanh thu sau vacancy (tỷ lệ trống phòng) trừ OPEX (Operating Expenses – chi phí vận hành tòa nhà cho thuê), rồi chia cho giá trị đầu tư. Net yield phản ánh lợi nhuận vận hành thật của nhà dòng tiền và phù hợp để ra quyết định.
Bài này giúp bạn hiểu đúng Lợi suất gộp và lợi suất ròng của nhà dòng tiền: gross yield để lọc nhanh, net yield để quyết định mua/bỏ. Nếu có vay, đừng dừng ở % lợi suất—hãy kiểm tra thêm dòng tiền sau nợ/khả năng trả nợ.
Gross yield là gì? (công thức + khi nào dùng)
Gross yield (lợi suất gộp) là cách tính nhanh nhất, thường xuất hiện trong tin rao hoặc khi môi giới nói chuyện:
-
Công thức gross yield:
Gross yield = Doanh thu cho thuê năm / Giá mua (hoặc giá trị đầu tư)
Ví dụ: một tòa cho thuê thu 900 triệu/năm, giá mua 15 tỷ → gross yield = 900/15.000 = 6%/năm.
Khi nào gross yield hữu ích?
Gross yield vẫn có giá trị nếu bạn dùng đúng chỗ. Nó phù hợp khi:
-
Bạn đang lọc nhanh 10–20 tài sản để chọn ra nhóm đáng đi xem.
-
Bạn chưa có dữ liệu chi phí, chỉ có doanh thu ước lượng.
-
Bạn cần một “thước đo sơ bộ” để hỏi tiếp: lấp đầy ra sao, chi phí vận hành thế nào?
Vấn đề của gross yield (lý do gross yield dễ “ảo”)
Gross yield dễ khiến người mới bị “ảo” vì nó không trừ:
-
vacancy (chi phí trống phòng): không ai lấp đầy 100% quanh năm
-
OPEX (chi phí vận hành tòa nhà cho thuê): điện nước chung, vệ sinh, quản lý, sửa chữa…
-
các khoản chi phí “vặt nhưng đều”
-
(nếu có vay) áp lực dòng tiền trả nợ hàng tháng
Nói ngắn gọn: gross yield đẹp không đồng nghĩa dòng tiền thật đẹp. Đó là lý do bạn cần hiểu kỹ Lợi suất gộp và lợi suất ròng của nhà dòng tiền.
Net yield là gì? (NOI + khi nào dùng)
Net yield (lợi suất ròng) là chỉ số “đúng bản chất vận hành” hơn vì đi từ NOI (dòng tiền ròng từ vận hành).
-
EGI (Effective Gross Income – doanh thu hiệu dụng sau trống phòng)
EGI = Doanh thu gộp × (1 – Vacancy%) -
NOI (Net Operating Income – dòng tiền ròng từ vận hành)
NOI = EGI – OPEX (chi phí vận hành tòa nhà cho thuê) -
Công thức lợi suất ròng (net yield):
Net yield = NOI năm / Giá trị đầu tư
Khi nào nên dùng net yield?
Bạn nên dùng net yield khi:
-
Chuẩn bị ra quyết định mua/bỏ
-
Muốn so sánh “chất lượng dòng tiền vận hành” giữa các tài sản
-
Có vay hoặc cân nhắc vay (vì net yield là nền để bạn kiểm tra khả năng chịu nợ)
Nếu bạn muốn tự bấm số chi tiết, hãy đọc bài “cách tính NOI nhà dòng tiền” để có công thức và bảng mẫu.
Lợi suất gộp và lợi suất ròng của nhà dòng tiền: bảng so sánh
Dưới đây là bảng “nhìn 1 lần hiểu” để phân biệt Lợi suất gộp và lợi suất ròng của nhà dòng tiền và tránh nhầm lẫn khi xem tin.
Bảng chính: Chỉ số – Công thức – Ý nghĩa – Dễ ảo ở đâu
| Chỉ số | Công thức | Ý nghĩa | Dễ “ảo” ở đâu |
|---|---|---|---|
| Gross yield (lợi suất gộp) | Doanh thu năm / Giá mua | Lọc nhanh mức hấp dẫn theo doanh thu | Bỏ qua vacancy, OPEX, chi phí phát sinh |
| EGI (doanh thu hiệu dụng) | Doanh thu × (1–vacancy) | Doanh thu thực tế hợp lý sau trống phòng | Ảo nếu giả định lấp đầy quá đẹp |
| NOI (dòng tiền ròng từ vận hành) | EGI – OPEX | Lợi nhuận vận hành trước lãi vay | Ảo nếu thiếu OPEX/chi phí đều |
| Net yield (lợi suất ròng) | NOI năm / Giá trị đầu tư | Lợi suất “thật” sau vận hành | Ảo nếu thiếu vacancy/OPEX |
| Cash-on-cash (lợi nhuận trên vốn tự có) | (NOI – trả nợ) năm / Vốn tự có | Tiền thực về túi trên tiền bạn bỏ ra | Biến động mạnh theo lãi suất/vay |
Mini-checklist: “Trước khi tin lợi suất ròng (net yield), bạn đã tính đủ chưa?”
Đã trừ vacancy (tỷ lệ trống phòng) theo kịch bản (tốt–trung bình–xấu)?
Đã có OPEX (chi phí vận hành): điện nước chung, internet/camera, vệ sinh–rác, quản lý?
Đã tính chi phí sửa chữa nhỏ/hỏng vặt định kỳ?
Nếu thuê vận hành: đã tính phí quản lý? Nếu tự làm: có tính chi phí cơ hội tối thiểu?
Nếu có vay: đã kiểm tra dòng tiền sau nợ/khả năng trả nợ chưa? (thường dùng DSCR/PMT)
Ví dụ số 1 case (5 phút bấm ra kết quả)
Để người mới thấy rõ Lợi suất gộp và lợi suất ròng của nhà dòng tiền khác nhau ra sao, mình dùng một case minh hoạ phổ biến (tòa nhiều phòng).
Case minh hoạ
-
Giá mua: 15 tỷ
-
Số phòng: 13
-
Giá thuê bình quân: 5,5 triệu/phòng/tháng
-
Vacancy dự phòng: 5% (lấp đầy 95%)
-
OPEX: 5% doanh thu thực nhận (minh hoạ bấm nhanh, thực tế có thể cao hơn tùy mô hình)
Bước 1: Tính gross yield (lợi suất gộp)
-
Doanh thu gộp tháng = 13 × 5,5 = 71,5 triệu
-
Doanh thu gộp năm = 71,5 × 12 = 858 triệu
-
Gross yield = 858 / 15.000 = ~5,72%/năm
Nếu dừng ở đây, nhiều người sẽ nghĩ “ổn”.
Bước 2: Tính net yield (lợi suất ròng) từ NOI
-
EGI tháng (sau vacancy 5%) = 71,5 × 0,95 = 67,93 triệu
-
OPEX tháng (5% EGI) = 67,93 × 0,05 = 3,40 triệu
-
NOI tháng = 67,93 – 3,40 = 64,53 triệu
-
NOI năm = 64,53 × 12 = 774,36 triệu
-
Net yield = 774,36 / 15.000 = ~5,16%/năm
Kết luận từ ví dụ: chỉ riêng vacancy + OPEX đã kéo lợi suất từ 5,72% xuống 5,16%. Với mô hình có OPEX cao hơn (hoặc vacancy tăng), khoảng chênh có thể lớn hơn nhiều.
Ví dụ (Hà Nội): nếu khu vực có mùa vụ thuê rõ, chỉ cần vacancy tăng từ 5% lên 10% là NOI giảm mạnh và net yield tụt thấy rõ—đó là lý do luôn test nhiều kịch bản.
Vì sao nhà đầu tư hay bị “ảo lợi suất”? (5 nguyên nhân)
Dưới đây là 5 lý do phổ biến khiến người mới hiểu sai Lợi suất gộp và lợi suất ròng của nhà dòng tiền:
-
Dùng giá thuê “treo” thay vì giá chốt thực thu
Tin đăng có thể cao hơn giá chốt 5–15%. Nếu bạn lấy giá treo để tính gross yield, lợi suất sẽ đẹp “ảo”. -
Giả định lấp đầy 100% quanh năm (không tính vacancy)
Vacancy là thực tế vận hành nhà dòng tiền. Không dự phòng vacancy = bạn đang tự làm đẹp số. -
Tính thiếu OPEX (chi phí vận hành tòa nhà cho thuê)
Rất nhiều khoản nhỏ nhưng đều: điện nước chung, vệ sinh, internet/camera, sửa chữa hỏng vặt… Thiếu OPEX là thiếu NOI. -
Nhầm gross yield là “lợi nhuận”
Gross yield chỉ nói về doanh thu so với giá mua, không nói về “tiền còn lại”. Muốn biết tiền còn lại, phải đi qua NOI → net yield. -
Không nhìn dòng tiền theo kịch bản
Một tòa “ngon thật” không chỉ đẹp ở kịch bản tốt, mà vẫn ổn ở kịch bản trung bình và không gãy ở kịch bản xấu.
Lợi suất gộp và lợi suất ròng của nhà dòng tiền
Kết luận: dùng chỉ số nào trong từng tình huống
Tóm lại, để dùng đúng Lợi suất gộp và lợi suất ròng của nhà dòng tiền, bạn có thể nhớ quy tắc đơn giản sau:
-
Sàng lọc nhanh tài sản: dùng gross yield (chỉ để lọc, chưa quyết định)
-
Quyết định mua/bỏ: dùng net yield (tính từ NOI, có vacancy và OPEX)
-
Nếu có vay: ngoài net yield, hãy nhìn thêm dòng tiền sau nợ/khả năng trả nợ (thường kiểm tra bằng PMT/DSCR)
-
Luôn test 3 kịch bản: tốt – trung bình – xấu để tránh “đẹp trên giấy”
Mục tiêu của bài viết này là giúp bạn hiểu đúng Lợi suất gộp và lợi suất ròng của nhà dòng tiền, tránh “ảo lợi suất” và ra quyết định dựa trên số liệu thay vì cảm giác.
Câu hỏi thường gặp (FAQ)
Bài viết liên quan
- Cách tính dòng tiền ròng NOI của nhà dòng tiền
- Cách tính tỷ số đảm bảo trả nợ DSCR khi vay mua nhà dòng tiền
- Nên mua nhà dòng tiền xây sẵn hay tự xây
- Nhà dòng tiền là gì? Cẩm nang chuyên sâu từ A-Z
Nội dung trong bài là quan điểm cá nhân của người viết, không phải lời khuyên đầu tư hay tư vấn pháp lý. Các con số trong ví dụ chỉ để minh hoạ cách tính.

BÀI VIẾT LIÊN QUAN
Vì sao nhà cho thuê trống phòng dù vị trí đẹp
Vì sao nhà cho thuê trống phòng dù vị trí đẹp, giá hợp lý? Ba [...]
Th10
Cách tránh mua đỉnh bán đáy khi đầu tư bất động sản
Cách tránh mua đỉnh bán đáy khi đầu tư bất động sản: xác định mục [...]
Th10
Cách nhận biết tin đăng nhà đất ảo khi tìm mua nhà
Cách nhận biết tin đăng nhà đất ảo: vì sao có tin nhà đẹp giá [...]
Th10
Thời gian hoàn vốn nhà cho thuê tính thế nào
Thời gian hoàn vốn nhà cho thuê tính thế nào? Phân biệt dòng tiền dương [...]
Th10
Cách quản lý tài chính nhà cho thuê và lập quỹ dự phòng
Cách quản lý tài chính nhà cho thuê: bảng theo dõi tài sản và thu [...]
Th10
Phân khúc bất động sản nào đáng đầu tư những năm tới
Phân khúc bất động sản nào đáng đầu tư những năm tới? Năm nhóm mình [...]
Th10
Mua nhà dòng tiền với 50% vốn có khả thi không
Mua nhà dòng tiền với 50% vốn có khả thi không? Ví dụ căn 8 [...]
Th10
Lãi suất thả nổi và rủi ro khi vay mua nhà đất
Lãi suất thả nổi là rủi ro lớn nhất khi vay mua nhà đất. Bài [...]
Th10