

Căn nhà ưng ý nhưng sổ đang nằm trong ngân hàng. Mua thế nào cho an toàn?
Nhiều tòa nhà cho thuê đang được rao bán vẫn còn khoản vay, nên chuyện mua nhà đang thế chấp ngân hàng gặp khá thường xuyên. Dưới một video về chủ đề này, người làm nghề chia hai phe: người nói “mua được thì hàng ngon”, người khuyên “bỏ qua đi, không an toàn đâu”. Bài này gom lại những điểm hai phe cùng đồng ý, cộng với những điều nên ghi vào hợp đồng đặt cọc.
Mua nhà đang thế chấp ngân hàng khó ở chỗ nào
Sổ của căn nhà đang nằm ở ngân hàng. Muốn ký công chứng sang tên thì khoản vay phải được trả hết và ngân hàng phải trả sổ, xóa thế chấp trước.
Mà tiền để trả khoản vay đó thường lại chính là tiền của người mua. Nên luôn có một khoảng thời gian tiền đã rời tay người mua trong khi sổ chưa về, hợp đồng mua bán chưa ký.
Toàn bộ rủi ro của kiểu giao dịch này nằm trong khoảng trống đó.
Vì sao vẫn có người chọn mua
Chủ nhà đang gồng khoản vay thường là người cần bán thật, và dễ thương lượng giá hơn. Một người xem có vẻ làm nghề lâu viết rằng mua bán dạng này nhiều khi rắc rối, nhưng mua được thì hàng ngon, bán được thì nhanh.
Khi chủ bán vì áp lực nợ, đó là cơ hội cho người có sẵn tiền. Nhưng lúc đó càng phải kiểm tra kỹ pháp lý và tình trạng khoản vay của căn nhà. Mình viết về các lý do chủ phải bán ở bài vì sao nhà dòng tiền tốt mà chủ vẫn bán.
Một cách dò sớm là hỏi hàng xóm: chủ nhà có vẻ cần bán gấp, có vướng nợ nần gì không. Câu này giúp phát hiện cả những khoản cầm cố, vay nóng bên ngoài mà sổ không ghi.
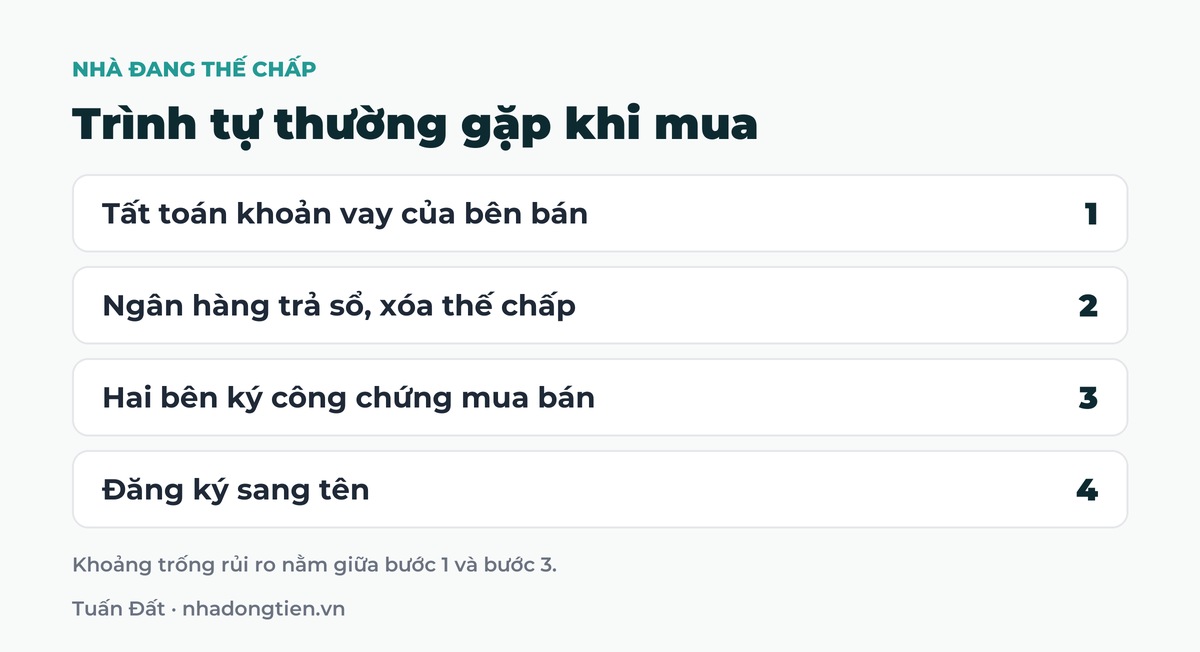
Trình tự thường gặp khi mua
- Tất toán khoản vay của bên bán.
- Ngân hàng trả sổ và làm thủ tục xóa thế chấp.
- Hai bên ký công chứng hợp đồng mua bán.
- Đăng ký sang tên cho bên mua.
Cách ít rủi ro hơn là bên mua cùng bên bán ra ngân hàng, nộp tiền thẳng vào khoản vay của bên bán, thay vì đưa tiền cho bên bán tự mang đi trả.
Dù làm cách nào, bạn cũng nên biết trước ngân hàng cần bao lâu để trả sổ sau khi nhận đủ tiền, và ghi mốc đó vào hợp đồng đặt cọc.
Trường hợp bên mua cũng vay ngân hàng
Khi bên mua phải vay để mua, giao dịch có thêm một ngân hàng nữa. Trong các bình luận, người làm nghề gọi cách này là vay phong tỏa: ngân hàng bên mua giải ngân theo từng bước có kiểm soát để trả khoản vay cũ.
Không phải ngân hàng nào cũng làm. Một người xem có vẻ làm trong ngành viết rằng việc này tùy khẩu vị rủi ro của từng chi nhánh và rất hiếm.
Nên nếu bạn định vay, hãy hỏi ngân hàng của mình trước khi đặt cọc. Đặt cọc rồi mới biết không vay được thì rất khó lấy lại cọc. Mức vay tham khảo ở bài ngân hàng cho vay bao nhiêu phần trăm giá trị nhà.
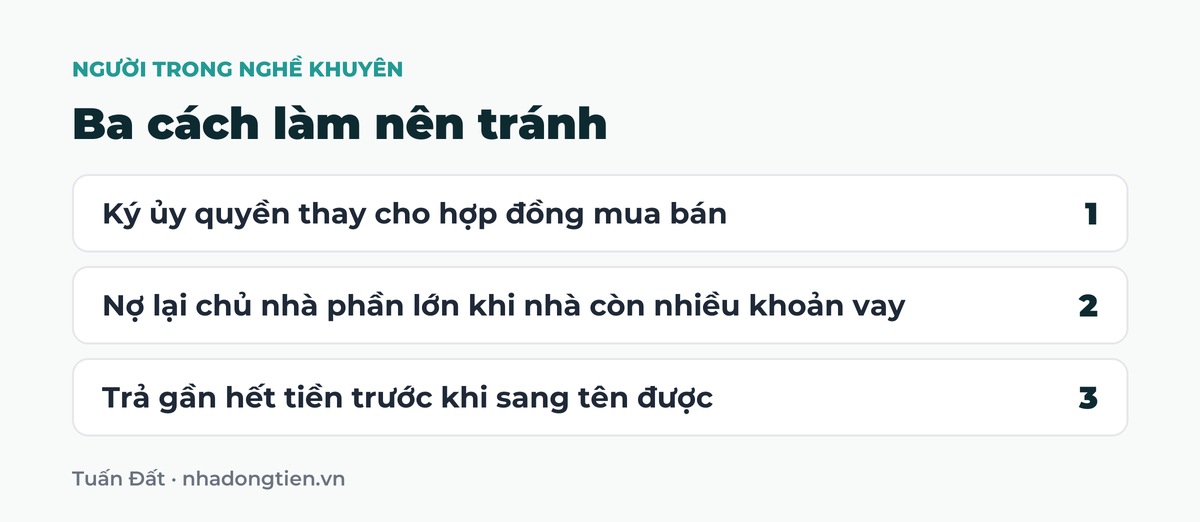
Ba cách làm người trong nghề khuyên tránh
- Ký ủy quyền thay cho hợp đồng mua bán. Một người xem viết rằng tài sản đang thế chấp không ủy quyền định đoạt được, và rất rủi ro nếu một trong hai bên qua đời.
- Bên mua nợ lại chủ nhà một phần lớn trong khi căn nhà đang gánh nhiều khoản vay. Người khuyên bỏ qua thương vụ nói về đúng trường hợp nợ lại 30%.
- Trả gần hết tiền trước khi sang tên được. Một môi giới kể vụ khách ký công chứng, thanh toán 99% rồi mới phát hiện không sang tên được.
Nguyên tắc chung
Tiền chỉ nên đi theo từng bước, bước nào xong thì trả tiền bước đó, và luôn giữ lại một phần cho tới khi sổ đứng tên bạn.
Điều cần hỏi và ghi vào hợp đồng đặt cọc
- Dư nợ gốc còn bao nhiêu, ở ngân hàng nào.
- Phí trả nợ trước hạn là bao nhiêu và ai chịu. Một chủ nhà mình biết phải chịu mức 3%.
- Ngân hàng trả sổ sau bao lâu kể từ khi nhận đủ tiền.
- Tiền tất toán sẽ nộp vào đâu, ai đi nộp.
- Nếu một bước bị trễ hạn thì hai bên xử lý thế nào.
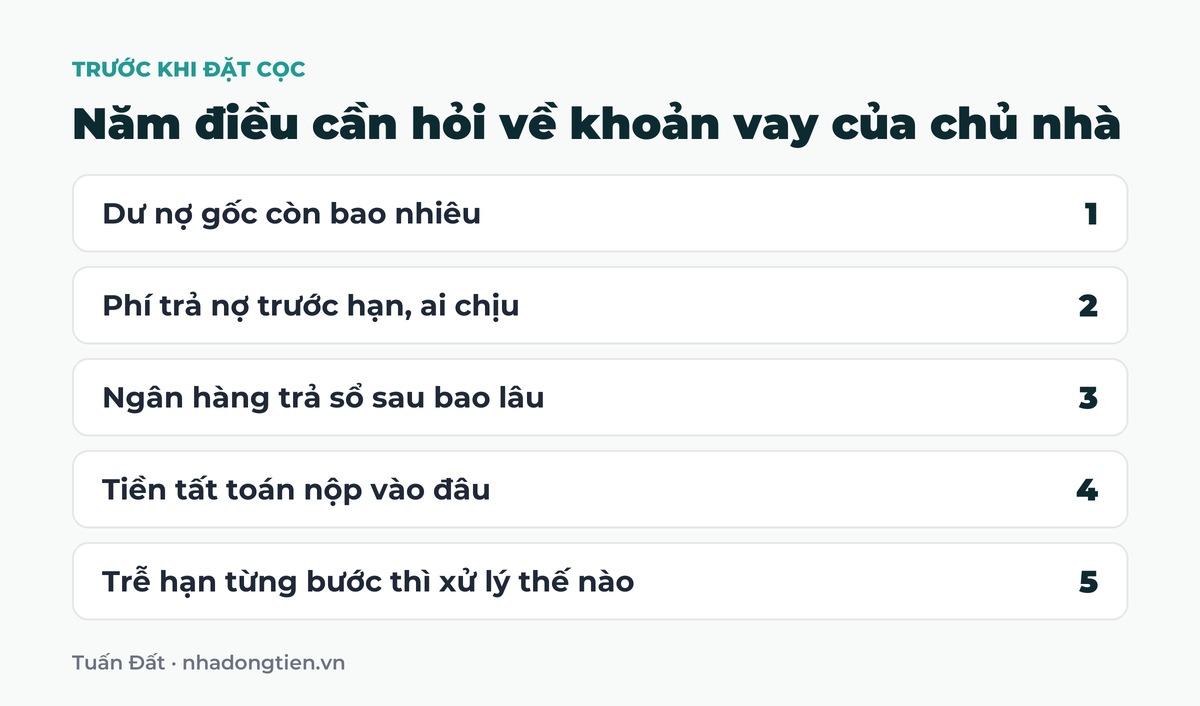
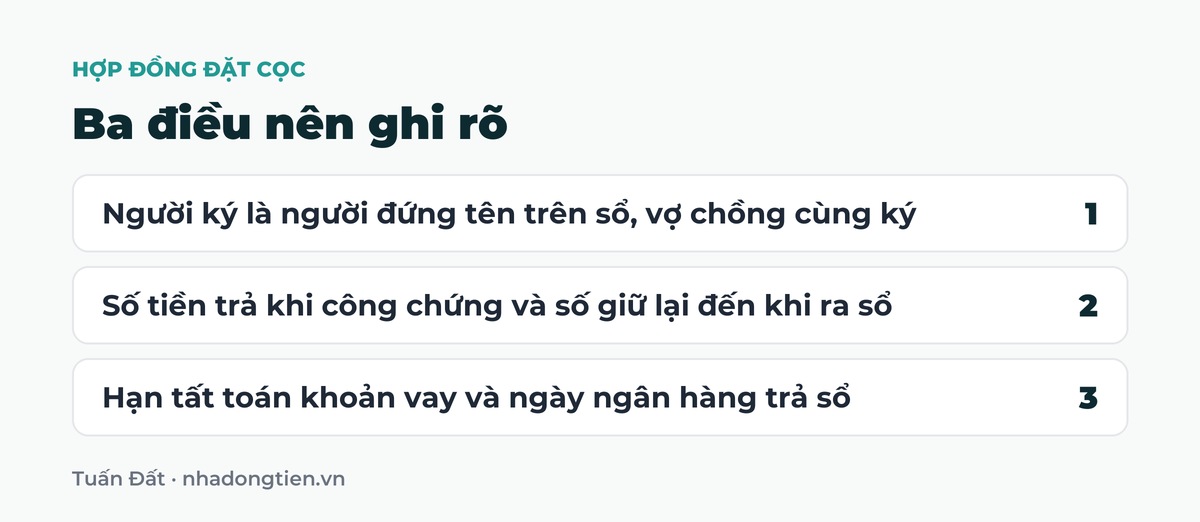
Năm câu trả lời nên được ghi vào hợp đồng đặt cọc, cùng hai điều sau. Người ký phải là người đứng tên trên sổ, nếu là tài sản chung thì cả vợ và chồng cùng ký. Và ghi rõ số tiền trả khi công chứng, số tiền giữ lại đến khi ra sổ.
Về chi phí, phí xóa thế chấp nằm trong nhóm phí lặt vặt của người bán cùng với phí công chứng, cộng lại khoảng 10 đến 20 triệu. Các khoản lớn hơn xem ở bài thuế phí khi mua bán nhà đất, còn những việc khác trước khi cọc ở bài những việc cần làm trước khi đặt cọc mua nhà.
Đang xem một tòa nhà còn khoản vay ngân hàng?
Với các tòa mình đang bán, mình hỏi sẵn chủ nhà về dư nợ và ngân hàng để bạn biết trước khi đi xem. Bạn vào nhóm Zalo kho nhà Hồ Chí Minh hoặc nhóm Zalo kho nhà Hà Nội để xem thêm các tòa đang bán kèm giá và tiền thuê thực tế.
Vào nhóm Zalo kho nhà HCMHoặc theo dõi và nhắn tin cho mình trên Facebook.
Câu hỏi thường gặp
Mua nhà đang thế chấp ngân hàng có an toàn không?
Làm được nếu tiền đi theo từng bước và có ngân hàng tham gia. Rủi ro nằm ở khoảng thời gian tiền đã đưa mà sổ chưa về và hợp đồng mua bán chưa ký.
Làm sao biết căn nhà có đang thế chấp không?
Xem trang ghi biến động trên sổ và hỏi văn phòng công chứng tra cứu. Một người xem viết rằng thông tin thế chấp ghi ngay trên sổ, công chứng tra là ra. Hỏi thêm hàng xóm để biết các khoản vay bên ngoài.
Ai trả phí trả nợ trước hạn của khoản vay?
Do hai bên thỏa thuận. Thông thường đó là khoản vay của bên bán, nhưng nên hỏi rõ và ghi vào hợp đồng đặt cọc.
Phí xóa thế chấp do ai chịu?
Đây là khoản của người bán, nằm trong nhóm phí lặt vặt cùng phí công chứng, cộng lại khoảng 10 đến 20 triệu. Hai bên vẫn nên ghi rõ trong hợp đồng đặt cọc.
Có nên ký ủy quyền thay cho hợp đồng mua bán không?
Người làm nghề trong các bình luận mình đọc đều khuyên không. Với tài sản đang thế chấp, cách này vừa khó làm vừa rủi ro khi một bên qua đời.
Bài viết liên quan
- Giấy tờ cần kiểm tra khi mua tòa nhà cho thuê
- Rủi ro khi mua nhà sổ chung, giấy viết tay và vi bằng
- Checklist thẩm định nhà dòng tiền 9 bước khi đi xem nhà
- Những cái bẫy bất động sản giá rẻ cần tránh
- Mua nhà nên giao tiền trước hay công chứng trước
- Cách kiểm tra quy hoạch trước khi đặt cọc mua nhà
- Mua nhà thừa kế hoặc đồng sở hữu cần những ai ký
Nội dung trong bài là quan điểm cá nhân của người viết, không phải lời khuyên đầu tư hay tư vấn pháp lý. Các con số trong ví dụ chỉ để minh hoạ cách tính, có thể khác thực tế của từng tòa nhà và không phải cam kết lợi nhuận.

BÀI VIẾT LIÊN QUAN
Bán căn hộ dịch vụ Tân Bình giá bao nhiêu và nên xem gì
Bán căn hộ dịch vụ Tân Bình giá từ 12,5 đến 18,9 tỷ một tòa. [...]
Th10
Bán căn hộ dịch vụ Gò Vấp giá bao nhiêu và nên xem gì
Bán căn hộ dịch vụ Gò Vấp giá từ 10,7 đến 33,5 tỷ một tòa. [...]
Th10
Vợ chồng vay mua nhà cho thuê chưa thống nhất thì bàn sao
Vợ chồng vay mua nhà cho thuê mà một người còn lo thì chưa nên [...]
Th10
Thẩm định độc lập trước khi mua nhà có cần không
Thẩm định độc lập trước khi mua nhà gồm ba việc khác nhau: định giá, [...]
Th10
Sợ mua hớ nhà đất mà cũng sợ lỡ thì quyết định thế nào
Sợ mua hớ nhà đất nên chần chừ, rồi lại tiếc khi giá lên. Bài [...]
Th10
Review nhà dòng tiền trên mạng nên tin tới đâu
Review nhà dòng tiền trên mạng phần lớn do người bán làm. Video dùng được [...]
Th10
Nhà cho thuê vùng ven TP.HCM có nên mua không
Nhà cho thuê vùng ven TP.HCM khác đất nền chờ tăng giá ở chỗ có [...]
Th10
Nhà cho thuê Thủ Đức có hợp để mua đầu tư không
Nhà cho thuê Thủ Đức có người thuê là sinh viên và người đi làm, [...]
Th10