

Có sổ đỏ 20 tỷ mà vẫn phải đi làm từ sáng đến tối, vì sao?
Vì cuốn sổ đó không tạo ra đồng nào mỗi tháng. Mình gọi đó là giàu trên giấy, nghèo tiền mặt. Rất nhiều người giữ đất nền đang ở trong tình trạng này mà không nhận ra. Bài này đưa ra hai phép thử nhanh và vài hướng xử lý. Đây là quan điểm cá nhân, bạn cần cân nhắc theo hoàn cảnh của mình.
Tài sản và tiêu sản trong bất động sản
Mình dùng định nghĩa rất đơn giản của Robert Kiyosaki: tài sản là thứ bỏ tiền vào túi bạn, tiêu sản là thứ lấy tiền ra khỏi túi bạn.
Áp vào nhà đất: nếu mỗi tháng bạn phải lấy lương ra trả lãi vay, bù lỗ cho một bất động sản, thì với bạn lúc này nó đang là tiêu sản, dù trên giấy nó trị giá bao nhiêu.
Một tòa nhà cho thuê có tiền thuê lớn hơn tiền trả nợ, dù phần dư ban đầu chỉ vài triệu mỗi tháng, thì đã là tài sản. Nó làm việc cho bạn.
Hai phép thử cho tài sản đang giữ
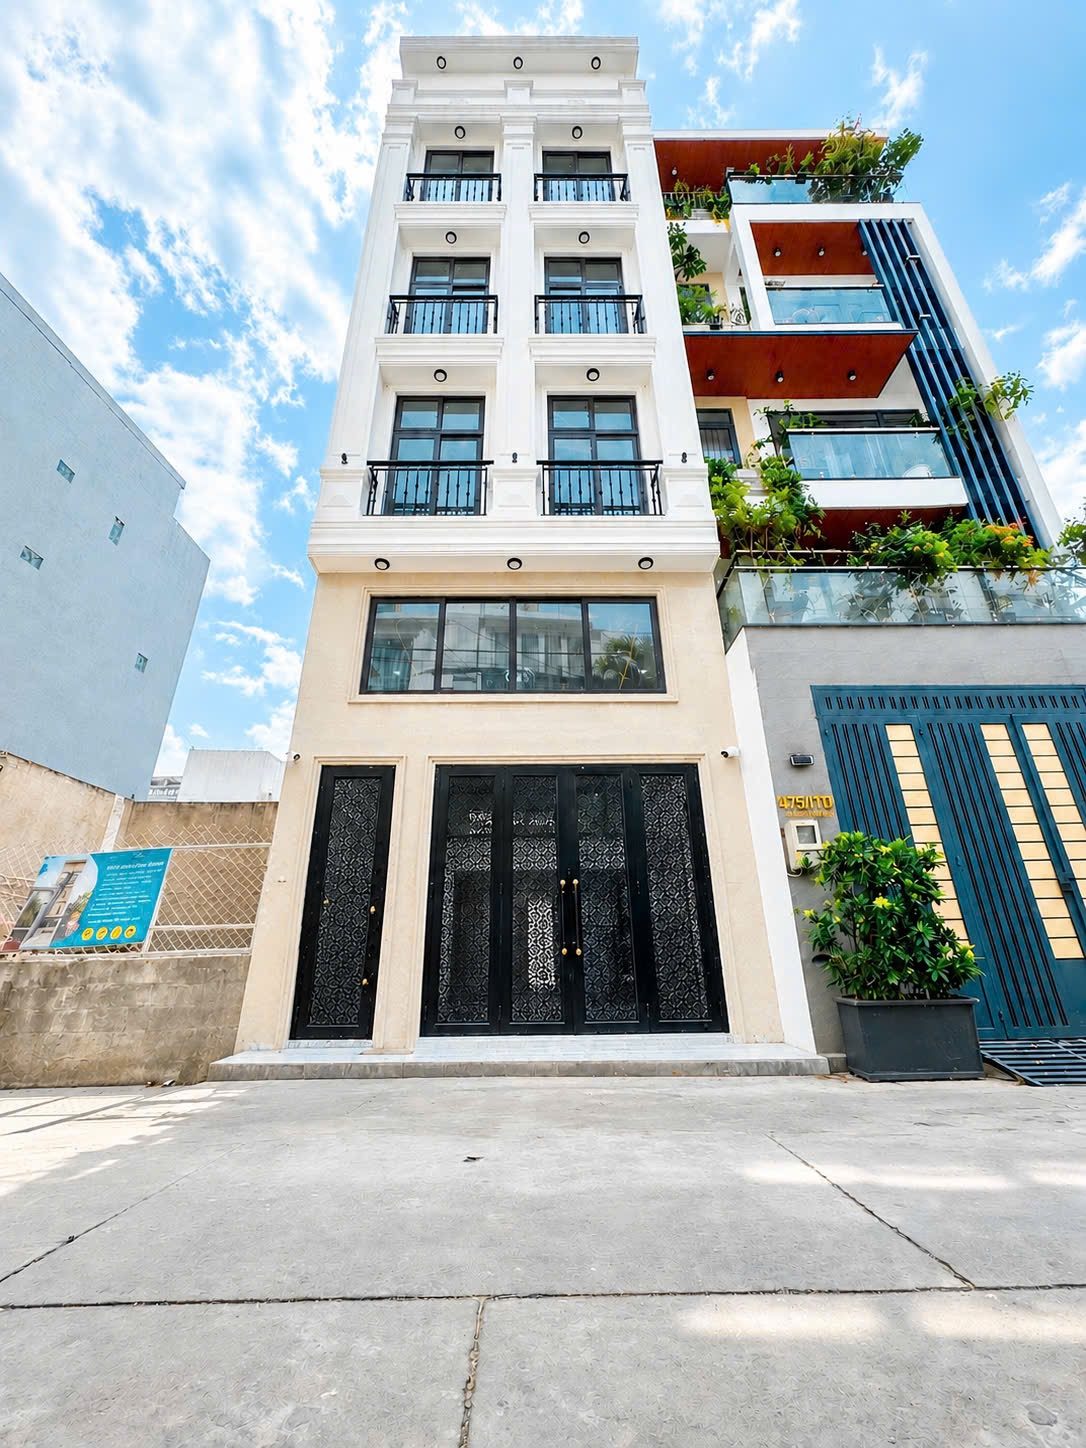
- Phép thử dòng tiền: lấy số tiền tài sản mang về mỗi năm chia cho giá trị của nó. Nếu kết quả gần bằng không, tài sản đang đứng im.
- Phép thử 30 ngày: nếu ngày mai cần gấp 500 triệu, bạn có bán được một phần tài sản trong 30 ngày mà không bị ép giá không. Nếu câu trả lời là không, tài sản đó có tính thanh khoản thấp.
Lãi vốn là giá trị của tương lai, bạn chỉ nhận được khi bán. Dòng tiền là giá trị của hiện tại. Mình coi dòng tiền là nền, còn lãi vốn là phần thưởng thêm. Vì sao tòa nhà có dòng tiền dễ bán hơn, xem bài thanh khoản nhà dòng tiền.
Bài học từ những lần thị trường đóng băng
Những năm 2012 và 2022, nhiều người nắm rất nhiều nhà đất nhưng không bán được, không có dòng tiền, và phải xoay xở với khoản vay ngân hàng. Lúc đó mới thấy giá trị của dòng tiền.
Giai đoạn dịch, mặt bằng kinh doanh bị trả lại hàng loạt. Nhưng nhà để ở thì vẫn cho thuê được, chủ nhà giảm giá một chút là vẫn có tiền về.
Từ đó mình xây tài sản theo tầng: lớp dưới cùng là nơi ở và tài sản tạo thu nhập đều, sau đó mới đến tài sản chờ tăng giá, trên cùng là các kênh rủi ro cao. Xem bài tháp tài sản 5 tầng.
Hai hướng xử lý tài sản đứng im
- Chuyển đổi: bán tài sản không tạo ra tiền để mua tài sản cho thuê. Ví dụ thay một lô đất 20 tỷ bằng hai tòa nhà khoảng 10 tỷ, mỗi tòa mang về vài chục triệu mỗi tháng.
- Giữ và thế chấp: nếu không muốn bán, có thể dùng sổ làm tài sản đảm bảo để vay mua một tài sản có dòng tiền, lấy tiền thuê trả nợ.
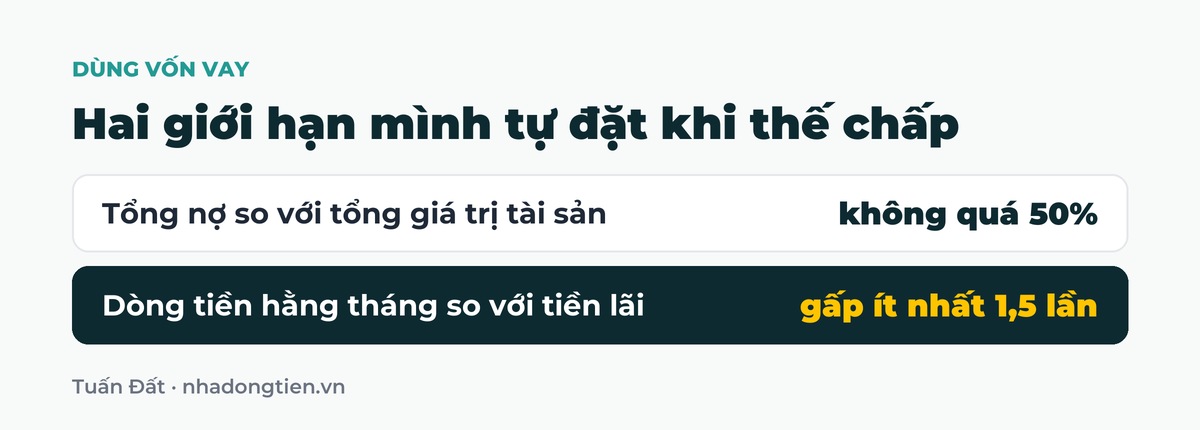
Hướng thứ hai dùng vốn vay nên phải có giới hạn. Hai quy tắc mình tự đặt: tổng nợ không vượt quá 50% tổng giá trị tài sản, và dòng tiền hằng tháng phải gấp ít nhất 1,5 lần tiền lãi phải trả.
Điều cần nhớ
Sợ nợ và nghiện nợ đều nguy hiểm. Thứ cần có là giới hạn rõ ràng và dòng tiền đủ gánh khoản vay.
Mua đất để dành cho con hay mua tài sản có dòng tiền
Nhiều bố mẹ vay tiền mua vài mảnh đất để dành cho con. Hệ quả là cả nhà sống trong áp lực trả nợ nhiều năm, bố mẹ ít thời gian cho con, con muốn học thêm thứ gì cũng phải cân nhắc.
Cùng số vốn đó, nếu mua một tài sản cho thuê thì tiền thuê trả nợ thay, phần dư lo việc học và sinh hoạt của con ngay từ bây giờ. Mười lăm năm sau, tài sản vẫn còn đó để lại cho con.
Theo mình, để dành cho con và đầu tư cho con là hai việc khác nhau. Mình nghiêng về việc thứ hai.
Muốn chuyển một phần tài sản sang loại có dòng tiền?
Mình có thể cùng bạn làm hai phép thử trên và xem các tòa nhà phù hợp với số vốn. Bạn vào nhóm Zalo kho nhà Hồ Chí Minh hoặc nhóm Zalo kho nhà Hà Nội để xem thêm các tòa đang bán kèm giá và tiền thuê thực tế.
Vào nhóm Zalo kho nhà HCMHoặc theo dõi và nhắn tin cho mình trên Facebook.
Câu hỏi thường gặp
Tài sản và tiêu sản trong bất động sản khác nhau thế nào?
Tài sản bỏ tiền vào túi bạn mỗi tháng, ví dụ nhà cho thuê có tiền thuê lớn hơn tiền trả nợ. Tiêu sản lấy tiền ra, ví dụ nhà đất phải dùng lương để trả lãi mà không có thu nhập.
Vì sao có nhiều nhà đất mà vẫn thiếu tiền mặt?
Vì tài sản không tạo ra dòng tiền và khó bán nhanh. Giá trị chỉ nằm trên giấy cho đến khi bán được.
Làm sao biết tài sản của mình có đang đứng im không?
Lấy tiền tài sản mang về mỗi năm chia cho giá trị của nó, và tự hỏi có bán được trong 30 ngày mà không bị ép giá không.
Có nên thế chấp sổ đỏ để mua nhà cho thuê?
Chỉ nên làm khi tổng nợ không quá 50% giá trị tài sản và tiền thuê gấp ít nhất 1,5 lần tiền lãi phải trả. Vay quá sức là rủi ro lớn khi lãi suất tăng.
Bài viết liên quan
- Thanh khoản nhà dòng tiền và vì sao tầm 20 tỷ dễ bán
- Tháp tài sản 5 tầng và cách phân bổ tài sản như người giàu
- Vì sao nhiều người đầu tư bất động sản bị chôn vốn và cách tránh
- Trả nợ ngân hàng sớm hay tái đầu tư khi vay mua nhà
Nội dung trong bài là quan điểm cá nhân của người viết, không phải lời khuyên đầu tư hay tư vấn pháp lý. Giá bán, giá thuê và dòng tiền là số liệu tại thời điểm quay video, có thể đã thay đổi.

BÀI VIẾT LIÊN QUAN
Vì sao nhà cho thuê trống phòng dù vị trí đẹp
Vì sao nhà cho thuê trống phòng dù vị trí đẹp, giá hợp lý? Ba [...]
Th10
Cách tránh mua đỉnh bán đáy khi đầu tư bất động sản
Cách tránh mua đỉnh bán đáy khi đầu tư bất động sản: xác định mục [...]
Th10
Cách nhận biết tin đăng nhà đất ảo khi tìm mua nhà
Cách nhận biết tin đăng nhà đất ảo: vì sao có tin nhà đẹp giá [...]
Th10
Thời gian hoàn vốn nhà cho thuê tính thế nào
Thời gian hoàn vốn nhà cho thuê tính thế nào? Phân biệt dòng tiền dương [...]
Th10
Cách quản lý tài chính nhà cho thuê và lập quỹ dự phòng
Cách quản lý tài chính nhà cho thuê: bảng theo dõi tài sản và thu [...]
Th10
Phân khúc bất động sản nào đáng đầu tư những năm tới
Phân khúc bất động sản nào đáng đầu tư những năm tới? Năm nhóm mình [...]
Th10
Mua nhà dòng tiền với 50% vốn có khả thi không
Mua nhà dòng tiền với 50% vốn có khả thi không? Ví dụ căn 8 [...]
Th10
Lãi suất thả nổi và rủi ro khi vay mua nhà đất
Lãi suất thả nổi là rủi ro lớn nhất khi vay mua nhà đất. Bài [...]
Th10