

Chốt mua căn nhà 20 tỷ, tính vay 14 tỷ, ngân hàng chỉ duyệt 10 tỷ. Phần thiếu lấy ở đâu?
Mình thường nói với khách: hãy tính là vay được khoảng một nửa giá mua. Nhiều người vẫn lên kế hoạch vay 70%, tới lúc hồ sơ về mới biết ngân hàng định giá nhà thấp hơn giá mua, hoặc ngại nhận thế chấp căn nhà nhiều phòng. Bài này nói rõ khoản vay tính trên giá nào, và khi số được duyệt thấp hơn dự tính thì người mua còn những cách gì.
Vì sao ngân hàng định giá nhà thấp hơn giá mua
Giá bạn trả là giá hai bên mua bán thỏa thuận. Giá ngân hàng ghi vào hồ sơ là giá họ tự thẩm định, với một câu hỏi khác: nếu người vay không trả được nợ thì bán tài sản này thu về bao nhiêu.
Theo Thông tư 39/2016/TT-NHNN, bản hợp nhất năm 2026, việc thẩm định tài sản bảo đảm nằm trong quy định nội bộ của từng ngân hàng. Thông tư không đặt một tỷ lệ cho vay chung trên giá trị tài sản. Mức cho vay do ngân hàng và khách hàng thỏa thuận.
Vì vậy cùng một căn nhà, hai ngân hàng có thể ra hai con số. Gần đây nhiều ngân hàng thuê đơn vị định giá độc lập nên giá thẩm định có xu hướng thấp hơn.
Khoản vay tính trên giá nào
Khoản vay tính trên giá ngân hàng định, không tính trên giá bạn trả cho chủ nhà. Ngân hàng đi qua hai bước. Lấy ví dụ căn nhà giá thị trường 10 tỷ:
- Thẩm định giá: ngân hàng thường định giá khoảng 70 đến 80% giá thị trường, tức 7 đến 8 tỷ.
- Cho vay trên giá thẩm định: thường 70 đến 80% của giá đã thẩm định, tức khoảng 4,9 đến 6,4 tỷ.
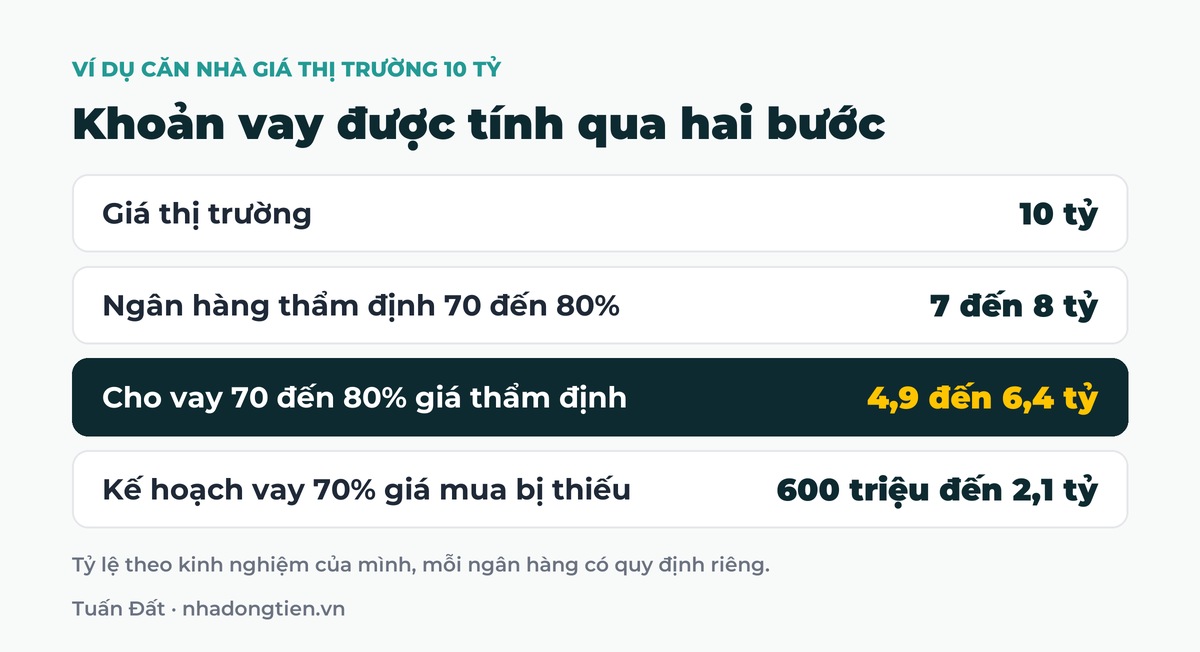
Hai lần lấy 70 đến 80% nhân với nhau ra khoảng một nửa. Có căn chỉ vay được 45%. Cũng có căn tốt hơn: mình bán một căn 14 tỷ ở quận trung tâm và khách được giải ngân 8 tỷ.
Người lên kế hoạch vay 70% trên giá mua sẽ hụt ở đây. Với căn 10 tỷ, kế hoạch là vay 7 tỷ, thực tế được 4,9 đến 6,4 tỷ. Phần thiếu từ 600 triệu đến 2,1 tỷ phải có sẵn trước ngày công chứng.
Ngân hàng còn xét cả hồ sơ người vay. Phần đó ở bài ngân hàng cho vay bao nhiêu phần trăm giá trị nhà.
Nhà nhiều phòng khi nào bị ngân hàng ngại nhận thế chấp
Một tòa nhà cho thuê không tự động bị ngân hàng chê. Nhà có sẵn dòng tiền cho thuê ở nội đô thường được đánh giá cao hơn, nhất là khi có sổ và sao kê tiền thuê đều đặn.
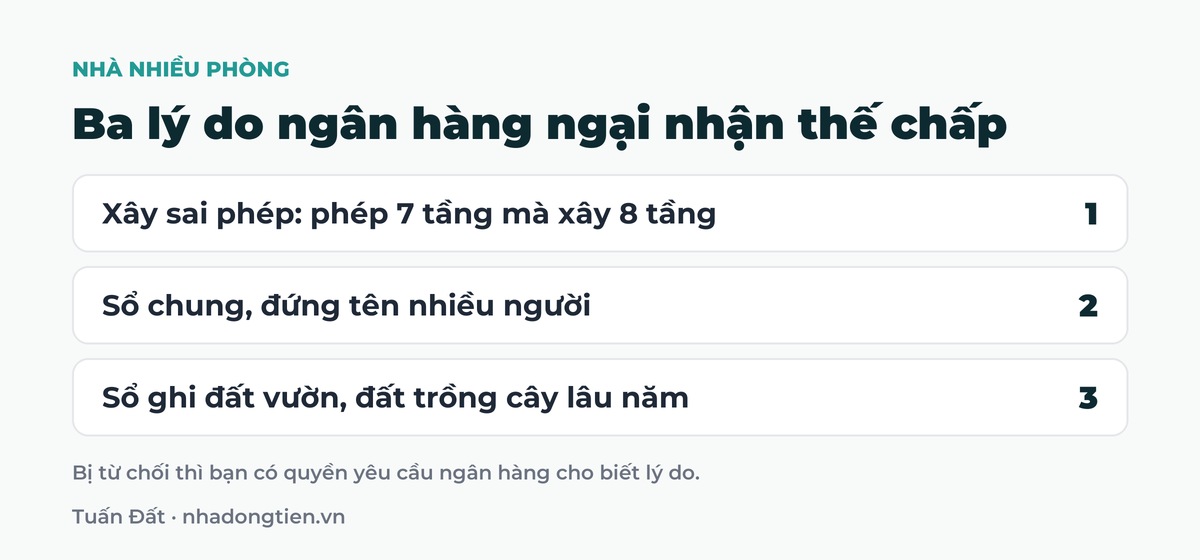
Thứ làm ngân hàng ngại là giấy tờ không khớp với căn nhà ngoài thực tế. Ba lý do hay gặp:
- Xây sai phép: giấy phép 7 tầng nhưng xây 8 tầng. Ngân hàng xuống kiểm tra thực tế, thấy sai phép là từ chối.
- Sổ chung: khi cần xử lý tài sản phải có chữ ký của tất cả người đứng tên.
- Sai mục đích sử dụng đất: sổ ghi đất vườn, đất trồng cây lâu năm thì dù đã xây nhà, ngân hàng vẫn không tính.
Nhà chưa hoàn công cũng vay được ít hơn nhà đã hoàn công. Với tòa nhà nhiều phòng, thứ nên soát đầu tiên là số tầng thực tế so với giấy phép, cách làm ở bài nhà xây vượt tầng so với giấy phép thì người mua chịu gì.
Nếu bị từ chối, bạn có quyền hỏi lý do. Thông tư 39/2016 ghi: khi quyết định không cho vay, ngân hàng thông báo lý do nếu khách hàng yêu cầu.
Thiếu tiền so với kế hoạch thì có những cách nào
- Hỏi thêm một ngân hàng nữa. Mỗi nơi định giá theo quy định riêng nên kết quả có thể khác.
- Làm mạnh hồ sơ người vay. Cùng một căn, người này vay được 5 tỷ, người khác vay được 7 tỷ, khác nhau ở thu nhập, lịch sử tín dụng và dư nợ hiện tại.
- Thêm tài sản bảo đảm, ví dụ một bất động sản khác đang có. Cách này buộc thêm một tài sản vào khoản nợ, xem bài thế chấp đất nền mua nhà cho thuê.
- Thương lượng lại giá. Con số ngân hàng định là một căn cứ để nói chuyện với chủ nhà.
- Tăng vốn tự có, hoặc chọn căn nhỏ hơn.
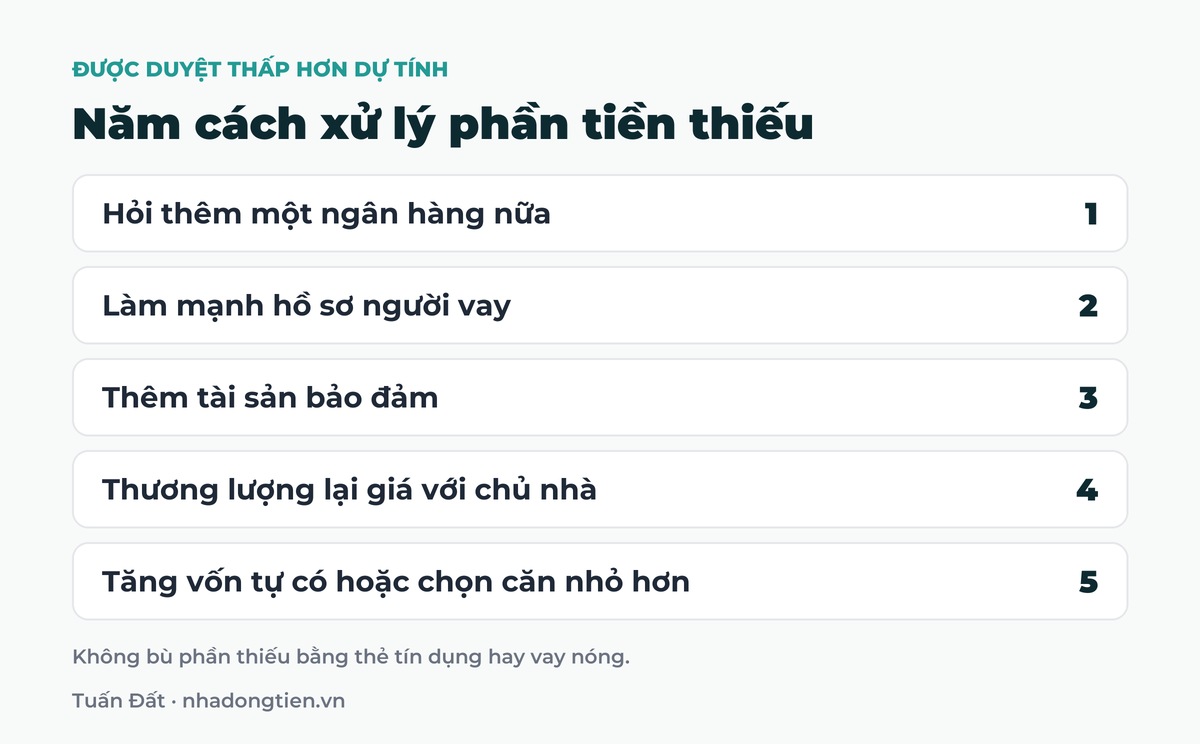
Không nên lấy một khoản vay lãi cao để bù phần thiếu, như thẻ tín dụng hay vay nóng.
Tính lại vốn tự có theo mức vay thật
Ví dụ giả định: bạn nhắm một tòa giá 20 tỷ. Thuế phí khi mua tính thêm khoảng 2,5%, tức 500 triệu.
- Kế hoạch vay 70%: vay 14 tỷ, vốn tự có cần 6,5 tỷ.
- Ngân hàng duyệt 50%: vay 10 tỷ, vốn tự có cần 10,5 tỷ.
- Ngân hàng duyệt 45%: vay 9 tỷ, vốn tự có cần 11,5 tỷ.
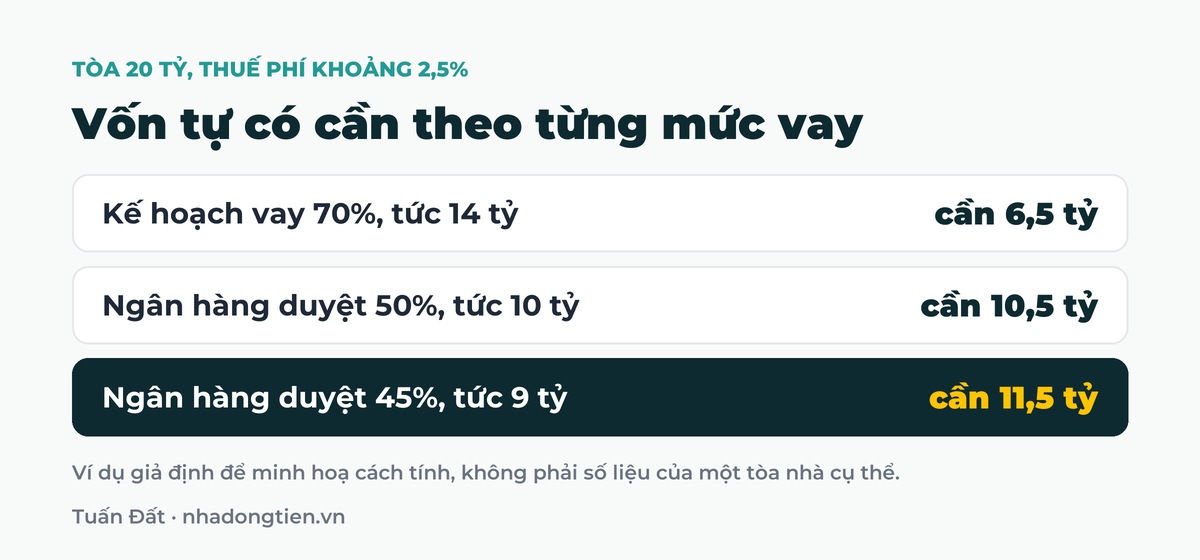
Chênh giữa kế hoạch và thực tế là 4 đến 5 tỷ. Vì vậy nên lấy mốc 50% để tính ngay từ lúc chọn tầm giá, rồi mới đi xem nhà.
Vay được nhiều chưa chắc nên vay hết
Người chưa có kinh nghiệm nên vay dưới 30% giá trị tài sản. Người đã từng vận hành nhà cho thuê và có thu nhập tốt mới nên vay quanh 50%.
Việc nên làm trước khi đặt cọc
Trước khi cọc, hãy hỏi thử ngân hàng xem căn đó vay được bao nhiêu. Đặt cọc rồi mới biết không vay được thì rất khó lấy lại cọc.
- Gửi ngân hàng bản chụp sổ và giấy phép xây dựng để họ định giá sơ bộ.
- Hỏi rõ hạn mức tính trên giá nào và bằng bao nhiêu phần trăm giá đó.
- Hỏi các khoản phí: thẩm định, định giá tài sản, bảo hiểm, phí trả nợ trước hạn.
- Ghi vào hợp đồng đặt cọc mốc thời gian đủ để ngân hàng thẩm định và giải ngân.
Giá ngân hàng định thấp cũng là dịp soát lại giá mua. Nếu con số đó thấp hơn giá chào quá xa, hãy tự định giá lại theo bài cách định giá nhà dòng tiền bằng ba phép so.
Các tỷ lệ trong bài là kinh nghiệm của mình, không phải mức do luật ấn định. Quy định của mỗi ngân hàng khác nhau, bạn nên hỏi trực tiếp ngân hàng định vay.
Muốn biết một căn cụ thể vay được bao nhiêu?
Mình có thể kết nối bạn với chuyên viên ngân hàng để thẩm định sơ bộ trước khi đặt cọc. Bạn vào nhóm Zalo kho nhà Hồ Chí Minh hoặc nhóm Zalo kho nhà Hà Nội để xem thêm các tòa đang bán kèm giá và tiền thuê thực tế.
Vào nhóm Zalo kho nhà HCMHoặc theo dõi và nhắn tin cho mình trên Facebook.
Câu hỏi thường gặp
Ngân hàng định giá nhà thấp hơn giá mua thì có vay được không?
Vẫn vay được, nhưng hạn mức tính trên giá ngân hàng định. Theo kinh nghiệm của mình, nên tính là vay được khoảng một nửa giá mua.
Khoản vay mua nhà tính trên giá mua hay giá thẩm định?
Tính trên giá ngân hàng thẩm định. Ngân hàng thường định giá khoảng 70 đến 80% giá thị trường rồi cho vay 70 đến 80% trên giá đó.
Có quy định nào bắt ngân hàng cho vay đủ 70% giá trị nhà không?
Không. Thông tư 39/2016/TT-NHNN để mức cho vay cho hai bên thỏa thuận, còn việc thẩm định tài sản bảo đảm theo quy định nội bộ của từng ngân hàng.
Vì sao nhà nhiều phòng bị ngân hàng từ chối thế chấp?
Thường vì xây sai phép, sổ chung hoặc đất không phải đất ở. Nhà có giấy tờ khớp thực tế và có sao kê tiền thuê thì được đánh giá tốt hơn.
Ngân hàng duyệt thấp hơn dự tính thì làm gì?
Hỏi thêm ngân hàng khác, làm mạnh hồ sơ người vay, thêm tài sản bảo đảm, thương lượng lại giá hoặc tăng vốn tự có.
Bài viết liên quan
- Vay 70% mua nhà cho thuê thì tiền thuê có đủ trả lãi
- Tỷ lệ vay an toàn khi đầu tư bất động sản dòng tiền
- Cách tính tỷ số đảm bảo trả nợ DSCR khi vay mua nhà dòng tiền
- Những việc cần làm trước khi đặt cọc mua nhà đất
- Thẩm định độc lập trước khi mua nhà có cần không
- Ngân hàng siết cho vay bất động sản thì người mua làm gì
Nội dung trong bài là quan điểm cá nhân của người viết, không phải lời khuyên đầu tư hay tư vấn pháp lý. Các con số trong ví dụ chỉ để minh hoạ cách tính, có thể khác thực tế của từng tòa nhà và không phải cam kết lợi nhuận.

BÀI VIẾT LIÊN QUAN
Bán căn hộ dịch vụ Tân Bình giá bao nhiêu và nên xem gì
Bán căn hộ dịch vụ Tân Bình giá từ 12,5 đến 18,9 tỷ một tòa. [...]
Th10
Bán căn hộ dịch vụ Gò Vấp giá bao nhiêu và nên xem gì
Bán căn hộ dịch vụ Gò Vấp giá từ 10,7 đến 33,5 tỷ một tòa. [...]
Th10
Vợ chồng vay mua nhà cho thuê chưa thống nhất thì bàn sao
Vợ chồng vay mua nhà cho thuê mà một người còn lo thì chưa nên [...]
Th10
Thẩm định độc lập trước khi mua nhà có cần không
Thẩm định độc lập trước khi mua nhà gồm ba việc khác nhau: định giá, [...]
Th10
Sợ mua hớ nhà đất mà cũng sợ lỡ thì quyết định thế nào
Sợ mua hớ nhà đất nên chần chừ, rồi lại tiếc khi giá lên. Bài [...]
Th10
Review nhà dòng tiền trên mạng nên tin tới đâu
Review nhà dòng tiền trên mạng phần lớn do người bán làm. Video dùng được [...]
Th10
Nhà cho thuê vùng ven TP.HCM có nên mua không
Nhà cho thuê vùng ven TP.HCM khác đất nền chờ tăng giá ở chỗ có [...]
Th10
Nhà cho thuê Thủ Đức có hợp để mua đầu tư không
Nhà cho thuê Thủ Đức có người thuê là sinh viên và người đi làm, [...]
Th10